Trasparenza IA: articoli e report sono realizzati con l’aiuto dell’intelligenza artificiale e sottoposti a verifiche che non equivalgono a una validazione specialistica. Possono contenere errori: verifica le informazioni rilevanti con fonti indipendenti. Leggi il disclaimer completo.
Guida Merlintrader
Small e mid cap americane: la guida per l’investitore italiano
Che cosa sono davvero le società a piccola e media capitalizzazione quotate negli Stati Uniti, come funziona il perimetro del Russell 2000, quali rischi non esistono sulle large cap e che cosa cambia, in concreto, quando si comprano da un conto italiano.
Lista settimanale aggiornata il 31 ottobre 2026, con prezzi al 30 ottobre. La guida di base è del 5 agosto 2026: i suoi dati strutturali FTSE Russell si riferiscono alla ricostituzione di giugno 2026, con rank day al 30 aprile 2026.
Il contesto alla chiusura del 30 ottobre
Da fine 2025, la variazione di prezzo in dollari è +13,47% per IWM (small cap), +10,87% per MDY (mid cap) e +10,82% per SPY. Nella settimana 26–30 ottobre le variazioni rispetto alla chiusura del 23 ottobre sono rispettivamente +1,30%, +1,32% e −0,56%: per la seconda settimana small e mid cap hanno fatto meglio delle large cap. IWM è tornato sopra la media a 20 sedute (277,41) ma resta sotto quella a 50 (284,27), che scende dell’1,66% a dieci sedute; SPY chiude sotto entrambe. Il rimbalzo relativo dura da due settimane, il trend intermedio non è ancora girato.
Si tratta di ETF usati come riferimenti di mercato, non dei rendimenti totali degli indici: i confronti di prezzo escludono i dividendi. Per un lettore italiano va inoltre distinto il risultato in dollari da quello convertito in euro.
5 casi da studiare e il bilancio della lista di settembre
Edizione 31 ottobre 2026 · dati al 30 ottobreLa lista italiana segue gli stessi cinque casi dell’edizione inglese: SPS Commerce, Cleveland-Cliffs, Everforth, Fastly e Penguin Solutions, riesaminati alla chiusura del 30 ottobre per la settimana 2–6 novembre. Nella settimana 23–30 ottobre, il periodo di verifica fissato dall’edizione precedente, la media non ponderata dei cinque è stata −5,68%, contro +1,30% di IWM. SPSC ed EFOR, che la settimana scorsa avevano superato i loro riferimenti prima dei conti, hanno pubblicato i risultati e sono tornate sotto quei livelli: insieme hanno perso in media il 11,41% e le due rotture sono registrate come fallite. Solo CLF ha fatto meglio di IWM. FSLY conserva lo stato di tesi fallita e PENG resta in rivalutazione. In questa settimana riferisce i conti Fastly, il 4 novembre. Il nuovo confronto di riferimento va dalla chiusura del 30 ottobre a quella del 6 novembre, sempre contro IWM. In fondo alla lista resta, con i dati al 16 ottobre, il bilancio finale dei dieci casi selezionati il 18 settembre. È una selezione editoriale, non una graduatoria quantitativa o un portafoglio.
Vai ai casi e ai grafici · I due casi tecnologici
Due rotture fallite e un ciclico che tiene
| Ticker | Società | Chiusura USD | Settimana | 2026 | Evento confermato | Lettura e rischi |
|---|---|---|---|---|---|---|
| $SPSC | SPS Commerce | 82,99 | −10,41% | −6,89% | 29 ottobre: risultati del terzo trimestre pubblicati. Allegato SEC. | Software per la filiera tra dettaglianti e fornitori. Ricavi +4% ed EBITDA rettificato +17%, ma il titolo ha perso in quattro sedute su cinque e ha chiuso sotto l’area 89,00–89,44 superata la settimana prima: −11,71 punti su IWM. La rottura è registrata come fallita. La media dei volumi a 20 sedute, circa 524.000 azioni, supera ora la soglia di 500.000. |
| $CLF | Cleveland-Cliffs | 14,25 | +2,52% | +7,30% | Nessun nuovo deposito SEC fra il 24 e il 30 ottobre; prossima verifica con i conti del quarto trimestre. 10-Q al 30 settembre. | Produttore siderurgico nordamericano. Chiude sopra entrambe le medie, con la media a 50 sedute in salita, +1,22 punti su IWM; il volume però è sotto la media e il massimo della settimana resta sotto 14,58, il massimo del 19 ottobre. |
| $EFOR | Everforth | 38,18 | −12,41% | −20,74% | 28 ottobre: risultati del terzo trimestre pubblicati. Allegato SEC. | Servizi tecnologici a clienti federali e commerciali. Ricavi in crescita di circa il 2%, ma EBITDA rettificato e utile netto in calo; il giorno dopo i conti il titolo è tornato sotto 40,33 con volumi 2,83 volte la media. La rottura è registrata come fallita: −13,71 punti su IWM. |
I due casi tecnologici: rialzi e inversioni
| Ticker | Società | Chiusura USD | Settimana | 2026 | Evento confermato | Lettura e rischi |
|---|---|---|---|---|---|---|
| $FSLY | Fastly | 23,12 | −5,31% | +127,06% | 4 novembre: risultati del terzo trimestre dopo la chiusura USA; call alle 16:30 ET, 22:30 italiane. Dentro la finestra 2–6 novembre. Fonte primaria. | Servizi edge cloud, consegna di contenuti e sicurezza. Ha toccato 28,14 il 28 ottobre, poi ha perso il 9,85% il 30 e chiude sotto entrambe le medie: lo stato di tesi fallita resta. Form 4 di vendita di amministratore delegato e direttore tecnico in piani 10b5-1. |
| $PENG | Penguin Solutions | 51,93 | −2,77% | +165,49% | Nessuna data di risultati nella finestra; nessun modulo 8-K fra il 24 e il 30 ottobre. Form 4 · 29 ottobre. | Infrastrutture AI, memorie e tecnologie collegate. Risalita a 60,80 il 28 ottobre con volumi bassi, poi −11,67% il 30: la chiusura resta molto sotto la media a 20 sedute. Il caso resta in rivalutazione. |
Il bilancio della lista di settembre: 10 casi, chiuso al 16 ottobre
| Ticker | Società | Chiusura USD | Settimana | 2026 | Livello indicato a settembre | Che cosa è successo |
|---|---|---|---|---|---|---|
| $FSM | Fortuna Mining | 10,71 | -1,92% | +9,17% | Invalidazione a 11,27: ceduta con la chiusura del 28 settembre a 11,21. | −10,38% dal 18 settembre; sotto entrambe le medie. Produzione del terzo trimestre di 69.665 once d’oro equivalenti (7 ottobre), guidance annua confermata. |
| $EXK | Endeavour Silver | 8,24 | -4,74% | -12,34% | Livello 9,31: ceduto con la chiusura del 23 settembre a 9,26. | −19,29%; guasto al mulino di Guanaceví il 22 settembre, piena capacità ripristinata il 13 ottobre. Sotto entrambe le medie. |
| $HBM | Hudbay Minerals | 23,62 | -9,57% | +18,99% | Minimo 24,64: ceduto con la chiusura del 14 ottobre a 24,24. | −12,19%; venerdì il minimo di chiusura dal 18 settembre. Il piano di Snow Lake del 28 settembre contiene stime, non risultati. |
| $STNG | Scorpio Tankers | 81,45 | -4,33% | +60,24% | Primo riferimento 84,04: ceduto il 22 settembre (82,33); l’area di 80,08 ha tenuto in chiusura. | −6,55%; risalita fino a 88,75 il 13 ottobre, ora sotto entrambe le medie. |
| $TNK | Teekay Tankers | 96,82 | -8,78% | +83,62% | Consolidamento sopra 98,80: rotto con la chiusura del 21 settembre a 98,76. | −4,06%; poi nuovo massimo di chiusura a 108,43 il 12 ottobre e ritorno sotto la media a 20 sedute. |
| $AVAV | AeroVironment | 121,79 | -11,17% | -49,65% | Riferimento strutturale 138,31: ceduto con la chiusura dell’8 ottobre a 137,60. | −23,86%; trend discendente sotto medie in calo. |
| $HYLN | Hyliion | 3,05 | -20,57% | +65,76% | Minimo a dieci sedute 3,62: ceduto con la chiusura del 14 ottobre a 3,37. | −27,38%; il rimbalzo di settembre si è esaurito e il prezzo è il 22,82% sotto la media a 20 sedute. |
| $AEHR | Aehr Test Systems | 60,60 | -28,40% | +200,15% | Deterioramento sotto 80,95: chiusura del 12 ottobre a 78,18. | −35,18%; dal 18 settembre nessun modulo 8-K: il calo non è legato a una nuova informativa societaria registrata. |
| $BKSY | BlackSky | 17,32 | -17,21% | -7,63% | Riferimento 20,00: ceduto con la chiusura del 12 ottobre a 19,86. | −20,07%; sotto medie discendenti. |
| $PL | Planet Labs | 13,56 | -21,07% | -31,24% | Minimo 15,60: ceduto con la chiusura del 13 ottobre a 15,16. | −17,42%; struttura discendente confermata. |
Dati e limiti. Elaborazioni Merlintrader sui prezzi di chiusura non rettificati: (chiusura finale / chiusura iniziale − 1) × 100. Per i cinque casi la settimana confronta 30 e 23 ottobre 2026; il 2026 confronta 30 ottobre 2026 e 31 dicembre 2025. Il bilancio di settembre è chiuso: le sue colonne restano ai dati del 16 ottobre (settimana 9–16 ottobre, 2026 al 16 ottobre) e le variazioni «dal 18 settembre» confrontano la chiusura del 16 ottobre con quella del 18 settembre. Sono variazioni di prezzo in dollari, non rendimenti totali: escludono i dividendi e l’effetto del cambio euro/dollaro. La colonna «Chiusura USD» è il prezzo per azione, non la capitalizzazione. Le date derivano dalle fonti primarie collegate e possono essere modificate dagli emittenti; dal 1° novembre gli Stati Uniti tornano all’ora solare e l’Italia è di nuovo sei ore avanti rispetto a New York.
Calendario macro della settimana: nessuna riunione della Federal Reserve, la prossima è fissata per l’8–9 dicembre (calendario FOMC). Martedì 3 novembre alle 16:00 italiane i posti di lavoro vacanti di settembre (JOLTS); giovedì 5 alle 14:30 la stima preliminare di produttività e costo del lavoro del terzo trimestre; venerdì 6 alle 14:30 il rapporto sull’occupazione di ottobre (calendario BLS). La chiusura di venerdì 6 novembre è il termine fisso del confronto di questa edizione.
Fonti del bilancio di settembre: Fortuna, produzione Q3 · 7 ottobre; Endeavour Silver, Guanaceví · 13 ottobre; Hudbay, piano Snow Lake · 28 settembre.
Rischi comuni: risultati inferiori alle attese, debito, diluizione, liquidità e forti variazioni di prezzo fuori orario. Un calo settimanale non dimostra convenienza; un evento confermato non rende prevedibile la reazione del titolo.
Due rotture fallite e un ciclico che tiene: i casi e i grafici
Due dei tre casi non tecnologici hanno pubblicato i conti nella settimana e in entrambi i casi la rottura della settimana precedente non ha retto; CLF, senza nuovi documenti, è rimasta sopra le medie. Ogni scheda separa i fatti della società, che conservano la loro data, dai dati del grafico, tutti al 30 ottobre. Nessun caso viene presentato come ingresso, obiettivo di prezzo o raccomandazione.
SPSC · SPS Commerce
Rottura fallita dopo i conti: margini in miglioramento, crescita più lenta
Chiusura $82,99 · SMA20 $85,73 · SMA50 $83,38 · Volume/media20 1,28× · Grafico live
Per il trimestre chiuso il 30 settembre, SPS Commerce ha riportato ricavi di 197,6 milioni di dollari, +4% da 189,9 milioni, con ricavi ricorrenti anch’essi in crescita del 4%; la società attribuisce parte del rallentamento alla cessione dell’attività 3P Revenue Recovery e alla variabilità delle commissioni 1P. L’utile netto è salito a 30,7 milioni, 0,85 dollari per azione, da 25,6 milioni e 0,67; l’utile non GAAP a 1,39 dollari da 1,13. L’EBITDA rettificato è cresciuto del 17% a 70,9 milioni. Il comunicato riporta riacquisti di azioni per 48,8 milioni e, al 30 settembre, cassa per 153,8 milioni più 29,7 milioni di investimenti a breve. Per il quarto trimestre la guidance indica ricavi fra 199,3 e 201,3 milioni ed EBITDA rettificato fra 72 e 74 milioni; per l’anno ricavi fra 786,9 e 788,9 milioni, circa +5%, con un margine EBITDA di circa il 34%. Rispetto ai 197,8 milioni del secondo trimestre i ricavi sono rimasti quasi fermi.
Il titolo è sceso prima dei conti, −2,23% il 26 e −4,77% il 27 ottobre, e del 3,25% il 30, la prima seduta dopo il comunicato. La chiusura di 82,99 è il 10,41% sotto quella del 23 ottobre, 11,71 punti peggio di IWM; il massimo della settimana, 92,82, è di lunedì. Il prezzo è tornato sotto l’area 89,00–89,44 superata il 22 e il 23 ottobre e ora è appena sotto la media a 20 sedute (85,73) e quella a 50 (83,38). Il volume del 30 ottobre è 1,28 volte la media e la media a 20 sedute sale a circa 524.000 azioni: le vendite hanno avuto più partecipazione del rialzo precedente.
Livelli e invalidazione. Il caso resta in lista come consolidamento con rottura fallita. Una nuova lettura costruttiva richiederebbe chiusure di nuovo sopra 89,00–89,44 con volumi ampi; chiusure sotto 80,87, il minimo a dieci sedute, indebolirebbero ancora la struttura. I conti hanno dato una risposta mista: utili e margini migliori, crescita più lenta. Questi livelli non sono istruzioni operative.
SPSC · 60 sedute
2026-08-07 → 2026-10-30
USD · 93,84 limite superiore
USD · 71,32 limite inferiore del pannello prezzi; volumi in basso.
SMA20: 85,73SMA50: 83,38Max 20: 92,82Min 10: 80,87
Le linee orizzontali indicano i livelli calcolati al 30 ottobre, non curve storiche delle medie. Verde: chiusura ≥ apertura; rosso: chiusura < apertura. Scala prezzi lineare; barre volume relative al massimo del periodo.
Fonte: dati giornalieri OHLCV · 30 ottobre 2026
Allegato SEC · 29 ottobre · 10-Q al 30 settembre · Data dei risultati
CLF · Cleveland-Cliffs
Sopra le medie, nessun nuovo documento: il trend successivo ai conti ha retto
Chiusura $14,25 · SMA20 $13,14 · SMA50 $12,39 · Volume/media20 0,58× · Grafico live
Il comunicato del 19 ottobre riporta per il terzo trimestre ricavi di 5,6 miliardi di dollari, utile netto GAAP di 165 milioni (0,26 dollari per azione) ed EBITDA rettificato di 612 milioni, sopra i circa 575 milioni indicati a luglio. Il flusso di cassa operativo è stato di 224 milioni e gli investimenti di 152 milioni; al 30 settembre il debito a lungo termine era di 7,645 miliardi, con 77 milioni di cassa. L’obiettivo di leva sotto 2,5 volte il rapporto debito netto/EBITDA entro metà 2027 resta un obiettivo che dipende dagli utili previsti. Fra il 24 e il 30 ottobre non ci sono stati nuovi depositi SEC.
CLF ha chiuso a 14,25, +2,52% nella settimana, 1,22 punti meglio di IWM. La chiusura è sopra la media a 20 sedute (13,14) e quella a 50 (12,39), che sale del 3,15% a dieci sedute. Il massimo della settimana, 14,46, resta sotto 14,58, il massimo del 19 ottobre, e il volume del 30 ottobre è solo 0,58 volte la media. Le oscillazioni giornaliere si sono ridotte dopo la sequenza −6,99%/+6,51% della settimana precedente.
Livelli e invalidazione. Il prezzo è il 8,47% sopra la media a 20 sedute, quindi un ritorno verso di essa non cambierebbe da solo la lettura; una chiusura sotto 12,63, il minimo a dieci sedute, sì. Prezzi dell’acciaio, politica commerciale e il quarto trimestre previsto restano le variabili dell’attività; una tenuta con volumi bassi è un’evidenza più debole di un nuovo massimo con partecipazione. Questi livelli non sono istruzioni operative.
CLF · 60 sedute
2026-08-07 → 2026-10-30
USD · 14,79 limite superiore
USD · 10,21 limite inferiore del pannello prezzi; volumi in basso.
SMA20: 13,14SMA50: 12,39Max 20: 14,58Min 10: 12,63
Le linee orizzontali indicano i livelli calcolati al 30 ottobre, non curve storiche delle medie. Verde: chiusura ≥ apertura; rosso: chiusura < apertura. Scala prezzi lineare; barre volume relative al massimo del periodo.
Fonte: dati giornalieri OHLCV · 30 ottobre 2026
Risultati del 19 ottobre · Allegato SEC · 10-Q al 30 settembre
EFOR · Everforth
Rottura fallita dopo i conti: ricavi tenuti, utili e margini no
Chiusura $38,18 · SMA20 $38,44 · SMA50 $34,82 · Volume/media20 1,11× · Grafico live
Per il trimestre chiuso il 30 settembre, Everforth ha riportato ricavi di 1.031,4 milioni di dollari contro 1.011,4 un anno prima. L’utile netto è sceso a 23,1 milioni, 0,56 dollari per azione, da 38,1 milioni e 0,87. L’EBITDA rettificato è stato di 106,3 milioni, margine del 10,3%, contro 112,6 milioni e 11,1%; il margine lordo è sceso di 110 punti base al 28,3%. Il flusso di cassa operativo è stato di 58,7 milioni, quello libero secondo la definizione societaria di 46,5 milioni, e il debito è stato ridotto di 52,8 milioni. Gli ordini federali a dodici mesi ammontano a 1,0 miliardi, con un book-to-bill di 0,9 contro 0,8 nel trimestre precedente; quello commerciale è 1,1. Per il quarto trimestre la guidance indica ricavi fra 965 e 995 milioni ed EBITDA rettificato fra 93 e 103 milioni, sotto i livelli del terzo. Al 30 settembre la cassa era di 147,5 milioni, a fronte di un prestito Term Loan B da 485 milioni e obbligazioni per 541 milioni.
Il titolo ha perso il 4,06% il 26 e il 5,33% il 27 ottobre, prima dei conti, poi il 4,47% il 29, la prima seduta dopo il comunicato, con volumi 2,83 volte la media. Ha chiuso di nuovo sotto 40,33, il riferimento superato il 22 e il 23 ottobre: la rottura è registrata come fallita. Il rimbalzo del 3,16% del 30 ottobre porta la chiusura a 38,18, −12,41% nella settimana e 13,71 punti peggio di IWM, appena sotto la media a 20 sedute (38,44) e sopra quella a 50 (34,82).
Livelli e invalidazione. La settimana scorsa il caso era segnalato per il rischio di estensione: il prezzo era il 17,40% sopra la media a 20 sedute a tre sedute dai conti, e il rischio si è concretizzato. Il miglioramento del book-to-bill federale è un dato reale, ma è arrivato con margini più bassi e una guidance più debole per il quarto trimestre. Chiusure sotto 35,37, il minimo a dieci sedute, aggraverebbero il fallimento; per ricostruire la rottura servirebbe un ritorno sopra 40,33 con partecipazione. Questi livelli non sono istruzioni operative.
EFOR · 60 sedute
2026-08-07 → 2026-10-30
USD · 44,44 limite superiore
USD · 29,01 limite inferiore del pannello prezzi; volumi in basso.
SMA20: 38,44SMA50: 34,82Max 20: 43,74Min 10: 35,37
Le linee orizzontali indicano i livelli calcolati al 30 ottobre, non curve storiche delle medie. Verde: chiusura ≥ apertura; rosso: chiusura < apertura. Scala prezzi lineare; barre volume relative al massimo del periodo.
Fonte: dati giornalieri OHLCV · 30 ottobre 2026
Allegato SEC · 28 ottobre · 10-Q al 30 settembre · Annuncio SUNet · 24 settembre
I due casi tecnologici: rialzi a inizio settimana, inversioni il venerdì
FSLY e PENG sono salite con decisione fra il 26 e il 28 ottobre e hanno restituito i guadagni negli ultimi due giorni: −5,31% e −2,77% nella settimana. Restano qui con le etichette e le condizioni scritte nelle edizioni precedenti, così che il lettore possa verificare che cosa è stato recuperato e che cosa è stato ceduto.
FSLY · Fastly
Tesi fallita confermata, conti il 4 novembre: tre giorni di rialzo, poi il calo più forte della settimana
Chiusura $23,12 · SMA20 $25,07 · SMA50 $24,47 · Volume/media20 1,13× · Grafico live
Fastly fornisce servizi edge di consegna dei contenuti, sicurezza e cloud. Nel secondo trimestre i ricavi sono stati 183,3 milioni di dollari (+23%), con perdita netta GAAP di 15,6 milioni, cassa operativa di 39,3 milioni e flusso di cassa libero, secondo la definizione societaria, di 3,6 milioni. I risultati del terzo trimestre arrivano mercoledì 4 novembre dopo la chiusura USA, con call alle 16:30 ET (22:30 italiane): ora sono dentro la finestra di questa edizione. Due Form 4 depositati il 28 ottobre riportano vendite del 26 ottobre dell’amministratore delegato, 8.941 azioni a un prezzo medio ponderato di 24,98 dollari, e del direttore tecnico, 37.039 azioni in due blocchi a 24,60 e 25,61 dollari medi; entrambi i moduli indicano piani 10b5-1 adottati a maggio e giugno. Vendite programmate di questo tipo sono un’informazione da registrare, non un giudizio sui conti in arrivo.
FSLY è salita del 4,92% il 26 e del 6,87% il 27 ottobre, toccando 28,14 il 28, sopra entrambe le medie. Poi −5,14% il 29 e −9,85% il 30, con volumi 1,13 volte la media, a 23,12: −5,31% nella settimana, 6,60 punti peggio di IWM. La chiusura è sotto la media a 20 sedute (25,07) e quella a 50 (24,47), che scende del 2,08% a dieci sedute.
Livelli e invalidazione. La condizione per ricostruire il caso era un recupero stabile della media a 50 seguito da chiusure sopra la media a 20: il rialzo le ha superate in seduta e le ha perse entro venerdì, quindi lo stato fallito resta. Chiusure sotto 21,55, il minimo a dieci sedute, estenderebbero l’inversione. Il test principale ora è il 4 novembre: crescita dei ricavi, conversione in cassa e guidance. Questi livelli non sono istruzioni operative.
FSLY · 60 sedute
2026-08-07 → 2026-10-30
USD · 31,91 limite superiore
USD · 19,18 limite inferiore del pannello prezzi; volumi in basso.
SMA20: 25,07SMA50: 24,47Max 20: 30,19Min 10: 21,55
Le linee orizzontali indicano i livelli calcolati al 30 ottobre, non curve storiche delle medie. Verde: chiusura ≥ apertura; rosso: chiusura < apertura. Scala prezzi lineare; barre volume relative al massimo del periodo.
Fonte: dati giornalieri OHLCV · 30 ottobre 2026
Risultati del 5 agosto · 10-Q al 30 giugno · Data dei risultati · Form 4 AD · 28 ottobre · Form 4 CTO · 28 ottobre
PENG · Penguin Solutions
Rivalutazione in corso: un rimbalzo con volumi bassi cancellato in una seduta
Chiusura $51,93 · SMA20 $62,56 · SMA50 $56,20 · Volume/media20 0,45× · Grafico live
Il 6 ottobre Penguin Solutions ha riportato per il quarto trimestre fiscale ricavi di 566,7 milioni di dollari e ha alzato le previsioni sui ricavi dell’esercizio 2027 a circa 2,43 miliardi al punto medio. Lo stesso comunicato mostra un assorbimento di cassa operativa di 151,9 milioni nell’anno; al 28 agosto la cassa era di 647,2 milioni e il debito circa 789,0 milioni (calcolo Merlintrader), con obbligazioni convertibili zero coupon da 750 milioni con scadenza 2031. Fra il 24 e il 30 ottobre nessun modulo 8-K. Un Form 4 depositato il 29 ottobre riporta vendite di 4.631 azioni in quella data da parte del responsabile dei ricavi, a prezzi medi di circa 58,64 e 59,48 dollari, in un piano 10b5-1 adottato il 30 luglio; un Form 4 del 26 ottobre riporta la vendita di 869 azioni il 23 ottobre da parte di un altro dirigente, anch’essa in un piano 10b5-1. Sono vendite piccole e programmate.
PENG è salita del 2,83% il 26, del 7,41% il 27 e del 3,07% il 28 ottobre, a 60,80, con volumi sotto la metà della media in ciascuna seduta. Poi −3,31% il 29 e −11,67% il 30, a 51,93: −2,77% nella settimana, 4,07 punti peggio di IWM. La chiusura è il 17,00% sotto la media a 20 sedute (62,56) e sotto quella a 50 (56,20), poco sopra 50,07, il minimo a dieci sedute.
Livelli e invalidazione. Un rimbalzo con scambi ridotti, cancellato in una sola seduta, aggiunge poca evidenza di una domanda ritrovata. Chiusure sotto 50,07 estenderebbero il calo; per riconsiderare il caso servirebbero chiusure di nuovo sopra la media a 50 con volumi migliori. Incassi deboli, nuovo assorbimento di cassa o diluizione possono pesare più delle previsioni di crescita. Questi livelli non sono istruzioni operative.
PENG · 60 sedute
2026-08-07 → 2026-10-30
USD · 82,21 limite superiore
USD · 43,88 limite inferiore del pannello prezzi; volumi in basso.
SMA20: 62,56SMA50: 56,20Max 20: 80,47Min 10: 50,07
Le linee orizzontali indicano i livelli calcolati al 30 ottobre, non curve storiche delle medie. Verde: chiusura ≥ apertura; rosso: chiusura < apertura. Scala prezzi lineare; barre volume relative al massimo del periodo.
Fonte: dati giornalieri OHLCV · 30 ottobre 2026
Risultati del 6 ottobre · Allegato SEC · 10-K · 20 ottobre · Form 4 · 29 ottobre
Come leggere i grafici
Elaborazioni Merlintrader su un’unica serie di dati giornalieri. Prezzi e volumi giornalieri non rettificati. SMA20 e SMA50 sono medie aritmetiche delle ultime 20 e 50 chiusure; la pendenza confronta SMA50 attuale e dieci sedute prima. Volume relativo = volume del 30 ottobre / media delle 20 sedute precedenti, esclusa quella corrente. Max20 esclude la seduta corrente; Min10 la include. I grafici mostrano le ultime 60 sedute; linee orizzontali e numeri riportano livelli attuali, non medie storiche. I livelli sono riferimenti osservati, non probabilità misurate o rendimenti attesi. La selezione copre anche società cresciute oltre le soglie convenzionali delle mid cap: non certifica una fascia di capitalizzazione o l’appartenenza a un indice.
Le analisi e gli aggiornamenti sui catalyst escono in tempo reale sul canale Telegram: unisciti a @merlintrader_eu.
In questa guida
1. Che cosa sono davvero small e mid cap
La capitalizzazione di mercato è il prezzo dell’azione moltiplicato per il numero di azioni in circolazione. È il criterio con cui il mercato divide le società quotate in fasce dimensionali, e la parola inglese cap non è altro che l’abbreviazione di capitalization.
Il punto che genera più confusione è che le soglie non sono le stesse ovunque. In Italia si considera generalmente small cap una società sotto i 500 milioni di euro, mid cap tra 500 milioni e 2 miliardi, large cap sopra i 2 miliardi: sono le fasce che corrispondono agli indici FTSE Italia Small Cap, FTSE Italia Mid Cap e FTSE MIB. Negli Stati Uniti gli ordini di grandezza sono altri, e soprattutto si spostano ogni anno insieme al mercato.
Chi arriva alle small cap americane con il metro di Piazza Affari sbaglia categoria: una società da 800 milioni di dollari, che in Italia sarebbe una mid cap di tutto rispetto, negli Stati Uniti sta comodamente nella metà bassa dell’indice delle small cap.
La definizione che conta davvero: quella della SEC
Accanto alle convenzioni di mercato esiste una definizione normativa, e per chi legge i bilanci è la più utile. La SEC classifica come smaller reporting company l’emittente con un flottante pubblico inferiore a 250 milioni di dollari, oppure con ricavi annui sotto i 100 milioni e flottante inferiore a 700 milioni (o assente). Il flottante si calcola moltiplicando le azioni in mano a soggetti non affiliati per il prezzo di mercato.
Perché questa etichetta cambia cosa leggerete
Una smaller reporting company può presentare informativa ridotta secondo la Regulation S-K e la Regulation S-X: meno anni di bilanci comparativi, meno dettaglio su compensi e rischi. Non è un’irregolarità, è una semplificazione prevista dalla norma per abbassare i costi di compliance. Ma significa che il 10-K di una micro cap contiene meno informazioni di quello di una large cap, e che parte del lavoro di ricostruzione tocca al lettore.
2. Il Russell 2000 e il confine mobile tra small e large
Il riferimento operativo per le small cap americane è il Russell 2000, che raccoglie le circa duemila società più piccole del Russell 3000. Il confine con le large cap del Russell 1000 non è un numero fisso deciso a tavolino: viene ricalcolato a ogni ricostituzione dell’indice sulla base della capitalizzazione reale del mercato.
5,7 mld $Soglia tra Russell 1000 e Russell 2000 a giugno 2026, in crescita del 24% sull’anno precedente
146,4 mln $Capitalizzazione della società più piccola del Russell 2000, quasi il 23% sopra il 2025
75,6 mila mld $Capitalizzazione totale del Russell 3000 al rank day del 30 aprile 2026, +29% sull’anno
244Società entrate nel Russell 2000 con la ricostituzione di giugno 2026, a fronte di 160 uscite
Il dato da tenere a mente è il primo: nel giugno 2026 il confine è salito a 5,7 miliardi di dollari. Vuol dire che una società da quattro miliardi, che in Europa nessuno chiamerebbe piccola, negli indici americani è ancora classificata come small cap. Nei dati definitivi la forbice del Russell 2000 va da 146,4 milioni di dollari della società più piccola, Friedman Industries, a 9,6 miliardi della più grande, UMB Financial: un rapporto di oltre sessanta volte fra i due estremi. Chiamarle entrambe small cap è corretto per convenzione, ma il rischio dei due titoli non è nemmeno lontanamente paragonabile.
Quanto è larga la categoria “small cap” negli Stati Uniti
Estremi effettivi del Russell 2000 alla ricostituzione di giugno 2026
146,4 milioni di dollariFriedman Industries, la più piccola dell’indice9,6 miliardiUMB Financial, la più grande con banding applicato
Fra i due estremi corrono oltre sessanta volte di capitalizzazione, eppure entrambe le società rientrano nella stessa etichetta. La soglia dei 5,7 miliardi separa formalmente large cap e small cap, ma il banding dell’indice fa sì che alcune società restino nel Russell 2000 anche oltre quel livello. Fonte: FTSE Russell, dati definitivi al 26 giugno 2026.
Dal 2026 la ricostituzione è semestrale
Fino al 2025 il perimetro degli indici Russell veniva ridisegnato una volta l’anno, a giugno. Dal 2026 FTSE Russell è tornata a una ricostituzione semestrale, in giugno e dicembre, dopo una consultazione di mercato. Le modifiche di giugno 2026 sono diventate effettive dopo la chiusura di venerdì 26 giugno, operative dall’apertura di lunedì 29.
Non è un dettaglio tecnico da addetti ai lavori. Circa 12,2 mila miliardi di dollari di masse sono legati agli indici Russell: quando un titolo entra o esce, i fondi indicizzati devono comprarlo o venderlo. Il giorno della ricostituzione è storicamente una delle sedute con più volume dell’anno sulle borse americane, con 217,2 miliardi di dollari scambiati in chiusura nel giugno 2025. Per una società da qualche centinaio di milioni, un flusso forzato di quella natura può muovere il prezzo molto più di qualsiasi notizia aziendale.
Le 244 società entrate nel Russell 2000, e da dove arrivano
Ricostituzione di giugno 2026, dati definitivi
105 da fuori indice
83 dal Microcap
39 dalle large cap
17 IPO
Nuove ammissibiliSalite dal MicrocapScese dalle large capMatricole
Nello stesso giro 160 società sono uscite: 42 promosse al Russell 1000, 84 retrocesse al Microcap, 34 fuori dagli indici. Fra le promosse figurano nomi seguiti su queste pagine, come Bloom Energy; SpaceX è entrata direttamente nel Russell 1000 con il nuovo meccanismo di ingresso rapido per le matricole. Fonte: FTSE Russell.
Il passaggio da un indice all’altro racconta una storia
Nella ricostituzione di giugno 2026 42 società sono passate dal Russell 2000 al Russell 1000, guidate da industriali e tecnologia, mentre 39 hanno fatto il percorso inverso e 83 sono salite dal Russell Microcap. Delle 244 entrate, 88 sono healthcare, seguite da tecnologia (36), consumi discrezionali (31) e industriali (28). Chi segue le small cap americane guarda questi movimenti come una mappa: mostrano dove il mercato sta creando nuove società quotate e da quale settore arrivano quelle che stanno crescendo.
Rendimento a dodici mesi, small cap contro large cap
Rendimento totale in dollari nel periodo chiuso il 30 aprile 2026
Un singolo periodo di dodici mesi non dimostra alcun vantaggio strutturale delle società piccole, e i rendimenti passati non anticipano quelli futuri. Serve a mostrare che il segmento non è un’appendice marginale del mercato americano. Barre in scala su un massimo del 50%. Fonte: FTSE Russell, dati al 30 aprile 2026.
Un ultimo numero, utile a smontare il luogo comune per cui le piccole vanno sempre peggio delle grandi: nei dodici mesi chiusi il 30 aprile 2026 il Russell 2000 ha reso il 44,4% contro il 30,4% del Russell 1000, con il Russell 2000 Value al 46,3% e il Growth al 42,6%. Sono rendimenti di indice, non di singoli titoli, e un anno non fa una tendenza: ma dicono che il segmento non è un’appendice marginale del mercato americano.
3. Perché le small cap americane si muovono diversamente
Chi passa dalle large cap alle piccole si accorge che cambiano le regole del gioco, non solo l’ampiezza delle oscillazioni. Tre meccanismi spiegano quasi tutto.
La copertura degli analisti è sottile o assente
Una mega cap è seguita da decine di analisti: le stime sono note, il consenso è formato, le sorprese sono rare. Su una società da trecento milioni gli analisti che pubblicano possono essere due, o nessuno. L’informazione circola meno, e quando arriva viene prezzata tutta in una volta. È il motivo per cui una notizia che su un colosso vale un punto percentuale, su una piccola ne vale trenta.
Il flottante è ridotto
Se le azioni effettivamente scambiabili sono poche, basta un ordine di dimensioni medie per muovere il prezzo. Lo stesso meccanismo funziona in discesa: quando tutti vogliono uscire nello stesso momento, dall’altra parte non c’è nessuno. La liquidità sulle small cap non è una caratteristica costante, è una condizione che sparisce proprio quando servirebbe.
Gli eventi sono binari
Molte piccole società americane hanno il valore concentrato in un singolo evento futuro: una decisione della FDA, il risultato di uno studio clinico, l’aggiudicazione di un contratto, l’esito di un contenzioso brevettuale. Il titolo non si muove per gradi: sta fermo per mesi e poi si riprezza in una notte, in una direzione o nell’altra. Nel nostro lavoro quotidiano queste date le chiamiamo catalyst, e sono il centro di tutto il metodo.
La conseguenza pratica
Su un titolo a evento binario la domanda giusta non è “quanto può salire”, ma quando arriva la data, chi ha in mano la decisione e che cosa succede in entrambi gli esiti. Se una di queste tre risposte manca, l’analisi non è finita.
4. I rischi che sulle large cap semplicemente non esistono
Questa è la parte che più spesso manca nelle guide generaliste, ed è quella che fa la differenza tra leggere un bilancio e capirlo. Una società piccola che non genera cassa deve procurarsela, e il modo in cui se la procura ricade direttamente sull’azionista.
| Rischio | Come si manifesta | Dove si vede prima |
|---|---|---|
| Diluizione | Nuove azioni emesse per finanziare l’attività: la quota di ogni azionista esistente si riduce | Numero di azioni in circolazione nei 10-Q consecutivi |
| Programma ATM | Vendita di azioni sul mercato a rubinetto, giorno per giorno, spesso proprio sulla forza del titolo | Prospetti 424B5 e note sui filing trimestrali |
| Warrant | Diritti a comprare azioni future a prezzo fissato: creano pressione in vendita quando il titolo sale | Struttura del capitale nei filing di offerta |
| Reverse split | Raggruppamento di azioni per non finire sotto il minimo di quotazione: non crea valore, spesso segnala difficoltà | 8-K e comunicati di conformità del listino |
| Going concern | Il revisore segnala dubbi sulla capacità di proseguire l’attività nei dodici mesi | Note al bilancio annuale, sezione dedicata |
Cassa e runway, i due numeri da cui partire sempre
La cassa è quanto denaro la società ha al momento dell’ultima rendicontazione. Il burn rate è quanto ne consuma in un trimestre. Il runway è il rapporto tra i due: quanti mesi di autonomia restano prima che serva altro denaro. Se il runway è più corto della distanza dal prossimo evento importante, l’aumento di capitale arriverà prima di quell’evento, e in genere a condizioni peggiori.
Attenzione alla data del dato
La cassa indicata in un bilancio annuale può essere già superata da un’operazione avvenuta due mesi dopo. Per questo ogni cifra andrebbe letta con la sua data accanto: “cassa al 31 marzo 2026” è un’informazione, “la società ha 40 milioni” da sola non lo è. Un aumento di capitale annunciato dopo la chiusura del mercato può cambiare da un giorno all’altro sia la cassa sia il numero di azioni.
5. Comprarle da un conto italiano: cosa cambia davvero
Le azioni americane sono accessibili da qualsiasi intermediario italiano abilitato ai mercati esteri. Le differenze operative, però, incidono più di quanto sembri, e su titoli piccoli e volatili possono pesare quanto una parte del rendimento.
Il costo del cambio, la voce che quasi nessuno guarda
Ogni acquisto in dollari comporta una conversione dall’euro, e ogni vendita la conversione inversa. Lo spread applicato su quella conversione si somma silenziosamente alle commissioni di negoziazione, e non compare mai nel riepilogo dell’ordine come voce separata. Su un’operatività ripetuta è la differenza fra intermediari che pesa di più: le condizioni variano sensibilmente da un broker all’altro, e vale la pena verificarle sul foglio informativo prima di scegliere dove operare, non dopo.
Fiscalità: il quadro essenziale
| Voce | Come funziona |
|---|---|
| Plusvalenze | Imposta sostitutiva del 26%. In regime amministrato è l’intermediario a calcolarla, trattenerla e versarla |
| Dividendi USA | Ritenuta alla fonte negli Stati Uniti, ridotta al 15% tramite il modulo W-8BEN, che gli intermediari italiani gestiscono internamente. Senza quel modulo la ritenuta resta al 30% |
| Regime amministrato | L’intermediario fa da sostituto d’imposta: compensa plusvalenze e minusvalenze nel dossier e rilascia la certificazione annuale |
| Quadro RW e IVAFE | Non a carico del cliente quando i titoli sono depositati presso un intermediario italiano in regime amministrato |
Il quadro cambia se si opera in regime dichiarativo o tramite intermediari esteri, dove gli adempimenti tornano in capo alla persona. Le regole fiscali si aggiornano: il riferimento sono l’Agenzia delle Entrate e le condizioni del proprio intermediario, e per la situazione individuale serve un professionista abilitato.
Orari e comportamento del prezzo
Le borse americane aprono alle 15:30 e chiudono alle 22:00 ora italiana quando negli Stati Uniti è in vigore l’ora legale. Molte notizie societarie, però, escono fuori orario: le trimestrali dopo la chiusura, le decisioni regolatorie e gli aumenti di capitale la sera o nel fine settimana. Chi guarda solo il prezzo di chiusura vede il risultato, non il momento in cui si è formato. Sulle small cap le contrattazioni fuori orario sono sottili, e il prezzo che si vede alle undici di sera può non essere quello dell’apertura del giorno dopo.
6. Il metodo di lettura Merlintrader
Ogni scheda che pubblichiamo nasce dallo stesso percorso, e lo rendiamo esplicito perché il lettore possa rifarlo da solo.
Prima le fonti primarie, sempre
I numeri vengono dai documenti depositati alla SEC (10-K, 10-Q, 8-K, prospetti di offerta, Form 4 sulle operazioni degli insider), dai comunicati ufficiali delle società, dai registri regolatori come FDA e ClinicalTrials.gov. Gli aggregatori finanziari servono al massimo per capire dove guardare: non sono mai la fonte di un dato che pubblichiamo. Le date si leggono nel corpo del comunicato, mai dedotte dall’indirizzo della pagina.
Poi la freschezza
Un dato corretto sei mesi fa può essere sbagliato oggi. Prima di scrivere si controlla se esistono documenti più recenti che lo superano: un aumento di capitale, un nuovo conteggio delle azioni, una data regolatoria spostata. È il controllo che salva dagli errori più imbarazzanti, perché il numero vecchio in sé sembra sempre plausibile.
Infine i catalyst, con la loro data
Ogni scheda elenca gli eventi attesi con la data verificata e l’indicazione esplicita se è confermata dalla società o soltanto stimata su una finestra temporale. Un catalyst senza data è un’opinione; una data senza fonte è un rischio.
Che cosa non troverete qui
Non pubblichiamo raccomandazioni di acquisto o vendita, né obiettivi di prezzo presentati come consigli. Descriviamo scenari, catalyst e rischi, con le fonti in fondo a ogni pagina, e lasciamo la decisione a chi legge. È una scelta editoriale prima ancora che un vincolo normativo.
7. Dove seguiamo questi titoli
Le small e mid cap americane sono il centro del lavoro quotidiano del sito. Queste le sezioni dove vivono.
Calendario Catalyst gratuitoDate PDUFA, decisioni FDA, AdCom e readout clinici, aggiornate e filtrabili
Hub BiotechLe schede complete sulle società biotech americane, per ticker
Hub Spazio, Difesa e AILanciatori, satelliti, droni, difesa e infrastruttura per l’intelligenza artificiale
Hub Energia e minerali criticiTerre rare, uranio, catena di approvvigionamento occidentale
Hub CannabisIl comparto e il quadro regolatorio americano
Weekly Market PulseIl punto settimanale su mercati, catalyst e trimestrali
Insider WeeklyAcquisti e vendite degli insider ricalcolati dai Form 4
Daily BriefingIl riepilogo quotidiano di quello che muove i mercati
GlossarioI termini tecnici di biotech e trading spiegati in italiano
8. Domande frequenti
Qual è la differenza tra small cap italiane e small cap americane?
Le soglie. In Italia si parla di small cap sotto i 500 milioni di euro; negli indici americani il confine tra small e large cap a giugno 2026 è a 5,7 miliardi di dollari, e la società più piccola del Russell 2000 vale circa 146 milioni. Cambiano anche liquidità, copertura degli analisti e frequenza degli aumenti di capitale.
Che cos’è il Russell 2000?
L’indice che raccoglie le circa duemila società più piccole del Russell 3000, cioè il riferimento delle small cap americane. Dal 2026 il suo perimetro viene ricalcolato due volte l’anno, a giugno e dicembre.
Le small cap rendono più delle large cap?
Non per definizione. Nei dodici mesi chiusi ad aprile 2026 gli indici small cap americani hanno fatto meglio dei corrispondenti large cap, ma si tratta di un singolo periodo e di medie di indice: i singoli titoli hanno dispersione molto più ampia, e la stessa volatilità che amplifica i guadagni amplifica le perdite.
Che cosa significa che una società ha fatto un reverse split?
Ha raggruppato le azioni esistenti, per esempio una nuova ogni dieci vecchie, alzando meccanicamente il prezzo unitario. Non crea valore: il patrimonio dell’azionista resta identico. Spesso serve a rispettare il prezzo minimo richiesto dal listino, ed è quindi un segnale da approfondire, non da ignorare.
Come sono tassate le azioni americane per un residente in Italia?
Le plusvalenze scontano l’imposta sostitutiva del 26%, trattenuta direttamente dall’intermediario in regime amministrato. Sui dividendi si applica una ritenuta negli Stati Uniti, riducibile al 15% con il modulo W-8BEN. Per la posizione individuale è necessario rivolgersi a un professionista abilitato.
Serve un conto in dollari per comprare azioni americane?
Non è obbligatorio: la maggior parte degli intermediari italiani converte automaticamente da euro a ogni operazione. Il conto in valuta, dove disponibile, evita di pagare lo spread di cambio due volte su ogni giro di acquisto e vendita.
Fonti
- FTSE Russell (LSEG), June 2026 Russell US Indexes Reconstitution: Summary of Changes, 26 giugno 2026 — documento definitivo con composizione finale, soglie, estremi dell’indice e rendimenti per segmento.
- FTSE Russell (LSEG), comunicato di apertura della ricostituzione, 22 maggio 2026 — risultati preliminari e calendario.
- U.S. Securities and Exchange Commission, Amendments to the Smaller Reporting Company Definition — soglie di flottante e ricavi, informativa ridotta.
- U.S. Securities and Exchange Commission, Smaller Reporting Companies — inquadramento generale.
- Documenti societari depositati su SEC EDGAR (10-K, 10-Q, 8-K, 424B5, Form 4) per cassa, azioni in circolazione e operazioni sul capitale citate come esempio metodologico.
Broker e costi: gli approfondimenti
Il confronto tra intermediari italiani per operare sui mercati americani: commissioni sugli ordini USA, spread di cambio euro-dollaro, canoni, regime fiscale e mercati accessibili. Sono le voci che, su titoli volatili e comprati in dollari, incidono più di quanto sembri.
- CONSOB Lista Nera 2026: Come Riconoscere un Broker Truffa e Proteggerti
 Il broker cita numeri di licenza vaghi, non verificabili, o rimanda a enti inesistenti. Una licenza legittima è sempre verificabile sul sito ufficiale del
- Trade Republic, Moneyfarm o IG? Conti e differenze 2026Trade Republic, Moneyfarm e IG in Italia: differenze tra titoli, gestione e CFD, costi e regime fiscale. Fonti verificate al 30 settembre 2026.
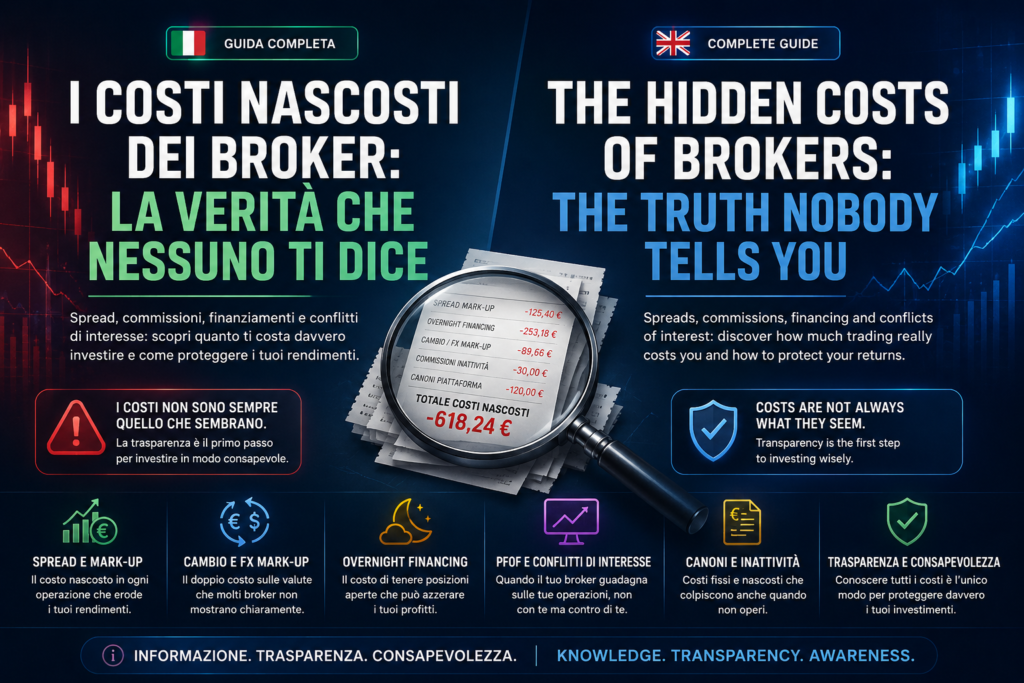
- Il Costo Invisibile del Trading: la guida senza sconti ai broker che sembrano economici ma non lo sono
 Zero commissioni non significa zero costi. Significa solo che il costo potrebbe essere stato spostato altrove: spread, cambio valuta, qualità di esecuzione, interessi overnight, dati di mercato, inattività, routing degli ordini e condizioni contrattuali scritte in piccolo.
- Broker italiani in amministrato: SIM e banche a confrontoBroker italiani in amministrato: Directa, Fineco, Saxo, Sella, Webank e Fideuram. Commissioni, conti e piattaforme verificati al 30 settembre 2026.
Ricevi le analisi in tempo reale
Unisciti al canale Telegram di Merlintrader e ricevi ogni nuovo deep dive, aggiornamento di mercato e catalyst appena esce.
Unisciti a @merlintrader_eu su TelegramAvvertenze
Questa pagina ha finalita’ esclusivamente informative ed educative. Non costituisce consulenza finanziaria, né una raccomandazione o sollecitazione all’acquisto o alla vendita di strumenti finanziari, in linea con gli orientamenti CONSOB (Italia) e SEC (Stati Uniti). I dati citati provengono da fonti pubbliche e ufficiali indicate nella sezione Fonti e si riferiscono alla data di aggiornamento della pagina.
Investire in società a piccola capitalizzazione comporta rischi elevati, inclusa la possibile perdita integrale del capitale. Le informazioni fiscali hanno carattere generale e non sostituiscono il parere di un professionista abilitato. Chi legge è invitato a svolgere le proprie ricerche e a rivolgersi a un consulente finanziario autorizzato prima di qualsiasi decisione di investimento.
Community Merlintrader: Telegram @merlintrader_eu · r/MerlintraderPub
Calendario Catalyst Biotech
Segui PDUFA, AdCom, readout clinici e trimestrali delle small cap americane nel calendario gratuito, aggiornato e filtrabile.
Apri il Calendario Catalyst gratuito