Trasparenza IA: articoli e report sono realizzati con l’aiuto dell’intelligenza artificiale e sottoposti a verifiche che non equivalgono a una validazione specialistica. Possono contenere errori: verifica le informazioni rilevanti con fonti indipendenti. Leggi il disclaimer completo.
Il conto del setback: quattro biotech, quattro futuri da riprezzare — $EYPT, $OMER, $VNDA, $BNTX
EyePoint, Omeros, Vanda e BioNTech affrontano quattro setback diversi. Prove, cassa, tempi e diluizione determinano quanto ciascun evento può cambiare il futuro.
Segui Merlintrader su Telegram: merlintrader_eu.
$EYPT
Percorso clinico
Anche LUCIA ha mancato il primario; dati DME di fase 3 attesi nel Q4 2027.
Società / regolatore$OMER
Espansione europea
Il CHMP ha confermato il parere negativo; il lancio USA prosegue.
Società / regolatore$VNDA
Programma sospeso
VQW-765 ha mancato gli endpoint riportati; restano altri prodotti e programmi.
Società / regolatore$BNTX
Verdetto incompleto
BNT113 ha mancato la PFS; l’endpoint primario OS resta in valutazione.
Società / regolatoreQuando una biotech annuncia un risultato negativo, il mercato presenta subito un conto. Il prezzo cambia, i volumi possono aumentare, le vecchie valutazioni perdono autorità. Capire che cosa sia stato addebitato richiede più tempo. A volte viene meno un percorso clinico vicino alla domanda di approvazione. Altre volte si restringe una geografia commerciale, si sospende un progetto secondario oppure si perde soltanto una delle possibilità statistiche previste da uno studio ancora in corso. Le conseguenze per il capitale degli azionisti possono essere radicalmente diverse.
EyePoint, Omeros, Vanda e BioNTech permettono di osservare tutte e quattro queste situazioni. Il denominatore comune è una notizia sfavorevole; la diversa struttura delle società determina quanto quella notizia possa incidere. Un progetto centrale in una società concentrata espone il bilancio a una pressione diversa da quella prodotta dalla sospensione di un programma all’interno di un portafoglio commerciale. Un’autorizzazione mancata in Europa cambia le prospettive di espansione, mentre un endpoint oncologico non raggiunto può lasciare aperta un’altra analisi primaria. Prima di confrontare i ribassi bisogna ricostruire queste differenze.
Il punto decisivo è la distanza fra ciò che una società possiede oggi e ciò che deve ancora dimostrare. In mezzo ci sono pazienti da seguire, fornitori da pagare, personale, produzione, interlocuzioni regolatorie e tempo. Una buona riserva finanziaria può sostenere il percorso; un’attività commerciale può ridurre il fabbisogno; un partner può condividere una parte dei costi. Nessuno di questi elementi trasforma automaticamente un risultato negativo in un risultato positivo. Determinano però quante decisioni restano possibili dopo la delusione.
Questo confronto segue il filo già sviluppato negli hub EyePoint, Omeros e Vanda: leggere insieme evidenza, posizione finanziaria e prossimo passaggio. Per BioNTech, un contesto utile è anche l’approfondimento sui diversi approcci al tumore della prostata, che distingue l’attività sugli anticorpi coniugati dai programmi a mRNA. La stessa distinzione diventa essenziale quando una singola notizia minaccia di occupare tutto il giudizio sulla società.
| Società | Che cosa viene colpito | Che cosa rimane da valutare |
|---|---|---|
| EyePoint | Due studi registrativi wet AMD hanno mancato l’endpoint primario; segue una ristrutturazione | DURAVYU nel DME e il capitale necessario fino ai risultati attesi nel quarto trimestre 2027 |
| Omeros | Il CHMP conferma il parere negativo europeo su narsoplimab | Il lancio statunitense di YARTEMLEA, gli incassi e la liquidità dopo il riacquisto delle obbligazioni |
| Vanda | VQW-765 manca gli endpoint riportati e viene sospeso in attesa delle analisi complete | Prodotti commerciali, altri programmi e capacità di ridurre l’assorbimento di cassa |
| BioNTech | BNT113 non raggiunge l’endpoint primario di sopravvivenza libera da progressione | L’altra analisi primaria sulla sopravvivenza complessiva e un portafoglio oncologico più ampio |
Che cosa può rafforzare il quadro
Un piano finanziario credibile, flussi commerciali ripetibili e nuove prove cliniche possono preservare valore. Ogni società richiede una prova successiva differente.
Che cosa può indebolirlo ancora
Costi aggiuntivi, adozione debole, finanziamenti sfavorevoli o ulteriori delusioni cliniche possono ridurre il valore per azione. Una cassa ampia non elimina questi rischi.
19 ottobre 2026
$EYPT · Percorso clinico
Anche LUCIA ha mancato il primario; dati DME di fase 3 attesi nel Q4 2027.
Leggi l’annuncio16 ottobre 2026
$OMER · Espansione europea
Il CHMP ha confermato il parere negativo; il lancio USA prosegue.
Leggi l’annuncio14 ottobre 2026
$VNDA · Programma sospeso
VQW-765 ha mancato gli endpoint riportati; restano altri prodotti e programmi.
Leggi l’annuncio13 ottobre 2026
$BNTX · Verdetto incompleto
BNT113 ha mancato la PFS; l’endpoint primario OS resta in valutazione.
Leggi l’annuncioLe prossime prove
Data obiettivo FDA imsidolimab: 12 dicembre 2026. ESMO: 23–27 ottobre. EyePoint attende i dati DME nel Q4 2027. La OS di BNT113 resta aperta.
Segui i quattro grafici di mercato
$EYPT · Finviz · $OMER · Finviz · $VNDA · Finviz · $BNTX · Finviz
Analisi estesa
Prosegui con l’analisi completa di $EYPT, $OMER, $VNDA e $BNTX.
Sette sezioni collegano i quattro setback a risorse finanziarie, reazioni di mercato, diluizione e prove che possono cambiare il quadro.
- EyePoint
- Omeros
- Vanda
- BioNTech
- Mercato e cassa
- Scenari
Accesso gratuito.
L’analisi estesa
- EyePoint: il secondo risultato negativo cambia il progetto aziendale
- Omeros: il territorio perduto e il business che deve reggere da solo
- Vanda: perdere un’opzione mentre il portafoglio deve ancora pagarsi
- BioNTech: una prova mancata, un verdetto ancora incompleto
- Il conto di Borsa: quattro reazioni, quattro basi diverse
- La cassa compra tempo: quanto ne rimane dopo la prossima decisione?
- Quattro percorsi per cambiare il giudizio
01 EyePoint: il secondo risultato negativo cambia il progetto aziendale
Per EyePoint il passaggio determinante del 19 ottobre è la ripetizione del problema. Il 17 agosto LUGANO aveva mancato l’endpoint primario prespecificato di non inferiorità della vista rispetto ad aflibercept. Il risultato aveva lasciato una discussione aperta sulla distribuzione degli esiti e sulle analisi esplorative. LUCIA era l’occasione per aggiungere una prova indipendente. Anche il secondo studio ha mancato il proprio obiettivo primario. La decisione successiva riguarda quindi la destinazione delle risorse dell’intera società. Comunicati LUGANO e LUCIA.
DURAVYU è un inserto intravitreale a rilascio prolungato di vorolanib. La proposta è mantenere il controllo della malattia retinica riducendo la necessità di somministrazioni aggiuntive. Il programma wet AMD confrontava il trattamento con aflibercept 2 mg secondo il regime previsto dal protocollo. La domanda centrale riguardava la migliore acuità visiva corretta, o BCVA. Una terapia meno impegnativa può essere clinicamente interessante, ma la riduzione degli interventi deve accompagnarsi alla dimostrazione che la funzione visiva rispetti il criterio stabilito. In questo disegno, la comodità del regime non sostituisce quella prova.
LUCIA ha arruolato 475 pazienti. EyePoint ha riportato una riduzione del carico di trattamento del 38%, con valore p nominale inferiore a 0,0001; il 52% degli occhi è rimasto senza supplementi fino alla settimana 56 e il 71% ha ricevuto zero o un supplemento. Sono osservazioni favorevoli sul profilo del trattamento. Il risultato primario di non inferiorità rimane negativo. I dati di LUGANO erano diversi: riduzione del carico del 42%, 54% senza supplementi e 79% con zero o un supplemento. Tenere separati i due studi evita di costruire un profilo inesistente scegliendo, per ogni riga, il numero più favorevole. Risultati LUCIA.
La discussione su LUGANO aveva già mostrato quanto possa cambiare la lettura spostando il perimetro dell’analisi. La società aveva presentato una non inferiorità nominale dopo avere escluso nove pazienti del braccio DURAVYU con perdite visive importanti giudicate non correlate alla wet AMD. Quel ragionamento può aiutare a formulare ipotesi e domande. Il problema finanziario nasce quando un’ipotesi esplicativa viene trattata come una conferma registrativa: il percorso successivo appare più corto e meno costoso di quanto sia realmente. Il secondo fallimento primario rende molto più difficile attribuire al pacchetto wet AMD lo stesso valore che aveva prima dei risultati.
Questo giudizio riguarda il valore del percorso dimostrato finora. La mancata non inferiorità non prova che il farmaco sia privo di ogni attività, né consente di concludere che nessun paziente possa beneficiarne. Significa che la prova principale prevista dal protocollo non è stata ottenuta. Per una biotech, la distinzione ha un peso concreto: attività biologica, utilità clinica e sufficienza regolatoria sono passaggi diversi. Ogni passaggio ancora aperto richiede tempo, risorse e un interlocutore disposto a finanziare il rischio residuo.
La risposta aziendale rende visibile l’entità del cambiamento. Il consiglio ha approvato un taglio di circa il 53% del personale e la conclusione anticipata degli studi pivotal wet AMD, senza completare integralmente il secondo anno. Il nuovo centro operativo è il DME, l’edema maculare diabetico. EyePoint stima risparmi annualizzati di circa 30 milioni di dollari e oneri una tantum per circa 9 milioni; la maggior parte della riduzione del personale è prevista nel quarto trimestre 2026, con completamento nel primo semestre 2027. Questi sono obiettivi e stime della società. Piano del 19 ottobre.
La ristrutturazione riduce una parte dei costi futuri, ma comporta anche una perdita di capacità organizzativa. Una struttura più piccola deve continuare a seguire gli studi, mantenere la qualità dei dati e gestire gli obblighi verso pazienti e centri. È questo il significato operativo del nuovo piano: conservare le competenze necessarie al programma prioritario rinunciando a una parte della macchina costruita per uno scenario più ampio. Il successo della riduzione dei costi andrà valutato insieme alla continuità dell’esecuzione clinica.
Il DME offre un percorso distinto, con un rischio ancora aperto. Nel comunicato di ottobre EyePoint indica 551 pazienti complessivi nei due studi di fase 3 COMO e CAPRI, con dati principali attesi nel quarto trimestre 2027. I due studi mirano a valutare la non inferiorità della BCVA alle settimane combinate 52 e 56. L’arruolamento completato riduce l’incertezza sul reclutamento, mentre restano il follow-up, la qualità del confronto e il risultato finale. La comunicazione sull’arruolamento e l’aggiornamento di ottobre descrivono tappe diverse dello stesso percorso.
Gli esiti favorevoli della fase 2 VERONA forniscono una ragione per proseguire. Non neutralizzano ciò che è accaduto nel wet AMD. Cambiano popolazione e contesto clinico, mentre rimangono elementi comuni della piattaforma e della somministrazione. La lettura costruttiva è che il DME possa offrire condizioni differenti nelle quali confermare un beneficio. La lettura prudente è che due risultati primari negativi rendano ancora più importante la prova diretta. Trasferire automaticamente la delusione a ogni indicazione sarebbe eccessivo; trasferire automaticamente il successo della fase 2 alla fase 3 sarebbe altrettanto fragile.
Il calendario finanziario è diventato almeno importante quanto quello clinico. EyePoint ha stimato circa 118 milioni di dollari di cassa, equivalenti e investimenti a breve al 30 settembre 2026. Il precedente bilancio riportava 180,5 milioni al 30 giugno e 142,9 milioni di assorbimento operativo nel primo semestre. Sono date e misure diverse: la variazione fra due saldi di liquidità incorpora anche finanziamenti e altre movimentazioni, mentre il rendiconto finanziario misura uno specifico flusso. Il riferimento più recente non permette di proiettare invariato il vecchio ritmo operativo. Stima di settembre; Form 10-Q di giugno.
Un esercizio esplicito aiuta a vedere la dimensione del ponte da costruire. Se, per prudenza, si assumessero tutti i 9 milioni di oneri come uscite monetarie aggiuntive e si accantonassero integralmente sui 118 milioni stimati, rimarrebbero 109 milioni. Distribuiti sui circa dodici-quindici mesi fra fine settembre 2026 e il trimestre dei risultati, equivarrebbero a un assorbimento medio di circa 9,1–7,3 milioni al mese. È una sensibilità aritmetica, con riserva finale nulla, senza nuove entrate finanziarie né altre uscite straordinarie. Non è la previsione del fabbisogno di EyePoint.
Il suo interesse sta nel margine che mette in evidenza. Arrivare a un risultato clinico con il conto quasi esaurito lascia poco spazio per preparare una domanda, rispondere a richieste regolatorie o assorbire un ritardo. Il capitale necessario per attraversare il prossimo evento e quello necessario per sfruttarne un eventuale successo sono due fabbisogni distinti. Un finanziamento anticipato potrebbe proteggere l’esecuzione ma ridurre la quota dei soci esistenti; rimandarlo potrebbe evitare una diluizione immediata ma rendere più delicata la negoziazione successiva. Il nuovo piano deve essere valutato lungo l’intero percorso.
I 30 milioni di risparmi annualizzati non sono denaro già disponibile. La realizzazione dipende dai tempi e dal perimetro dei tagli, e gli oneri possono precedere una parte dei benefici. Nemmeno il vecchio assorbimento operativo costituisce un preventivo del piano ridotto. La domanda utile diventa quanto costerà, trimestre dopo trimestre, sostenere COMO e CAPRI con una struttura adeguata e un margine finanziario credibile. Una risposta convincente deve apparire nei conti e nelle indicazioni aggiornate del management, oltre che nelle intenzioni.
Il danno per EyePoint è dunque composto. Si riduce il valore attribuibile alla wet AMD; si allunga il tempo prima della prossima prova centrale; la società deve riorganizzarsi e finanziare un’attesa importante. Rimane un candidato in fase avanzata in un’altra indicazione, ma con una base di fiducia da ricostruire. La prima evidenza capace di migliorare il quadro finanziario sarà un piano sostenibile nei numeri. La prova clinica decisiva rimarrà il risultato del DME. Confondere queste due prove renderebbe facile scambiare un taglio dei costi per una riduzione del rischio scientifico.
02 Omeros: il territorio perduto e il business che deve reggere da solo
Omeros parte da una posizione diversa: YARTEMLEA è già autorizzato e commercializzato negli Stati Uniti. La battuta d’arresto comunicata il 16 ottobre riguarda il percorso europeo di narsoplimab nella microangiopatia trombotica associata al trapianto di cellule staminali, o TA-TMA. Il CHMP ha confermato, dopo riesame, il precedente parere negativo. L’EMA descrive una raccomandazione di rifiuto dell’autorizzazione europea. L’evento non revoca l’approvazione statunitense ottenuta nel dicembre 2025. Questa separazione territoriale è il primo elemento della valutazione. EMA, riunione del 12–15 ottobre; comunicato Omeros.
Il problema europeo riguarda la sufficienza della dimostrazione del beneficio. Nel documento di spiegazione del rifiuto, l’EMA richiama i limiti dell’evidenza e il mancato soddisfacimento dei criteri per un’autorizzazione condizionata. Il dossier comprendeva uno studio principale senza un gruppo di controllo concomitante, su 28 adulti. Le condizioni di malattia grave e il bisogno terapeutico possono rendere preziose evidenze difficili da raccogliere, ma non eliminano il problema di attribuire l’esito al trattamento. Un’autorità può giudicare insufficiente un pacchetto accettato da un’altra. Spiegazione EMA del riesame.
Omeros contesta il processo e sostiene il valore dei propri dati. Il suo comunicato descrive il ruolo del gruppo di esperti e il trattamento delle informazioni sui singoli pazienti. Sono elementi della posizione della società, che merita di essere letta come tale. Per l’azionista il dato operativo resta il parere negativo confermato. Un’eventuale contestazione procedurale può aprire questioni ulteriori, ma non costituisce già una nuova autorizzazione, una data di lancio o un ricavo europeo. La prudenza consiste nel riconoscere la controversia senza attribuirle anticipatamente un risultato economico.
L’effetto immediato sul modello è la perdita di una possibilità di espansione. Prima del riesame una valutazione poteva attribuire un peso, opportunamente ridotto dal rischio, al mercato europeo e a un accordo commerciale. Dopo il risultato negativo, quella componente richiede un percorso nuovo e documentato per tornare credibile. Perdere un’opzione può avere un costo rilevante anche quando non si perde una vendita già contabilizzata. Scompare una fonte potenziale di diversificazione dei ricavi e può restringersi la possibilità di ottenere capitale da un partner.
L’ipotesi di licenziare a terzi i diritti commerciali europei dipendeva dall’autorizzazione. Senza di essa è difficile attribuire lo stesso valore negoziale ai diritti. La società ha dichiarato l’intenzione di chiudere il programma di uso compassionevole, garantendo il completamento dei cicli ai pazienti già trattati, e di lavorare a forme di accesso nominativo rimborsato dove consentito. Un accesso caso per caso può avere importanza per i pazienti interessati; non ricrea automaticamente l’ampiezza, la prevedibilità o l’economia di una normale commercializzazione europea. Posizione societaria del 16 ottobre.
Rimane il lancio negli Stati Uniti, che possiede già una base numerica. Nel secondo trimestre YARTEMLEA ha prodotto 28,529 milioni di dollari di vendite nette, contro 9,893 milioni nel primo. Il risultato operativo trimestrale è stato positivo per 74 mila dollari e il flusso di cassa operativo dell’intera società positivo per circa 4,1 milioni. Il trimestre dimostra un avanzamento commerciale importante rispetto all’avvio del lancio. La sua ripetibilità, tuttavia, resta una domanda: un primo trimestre pieno non definisce da solo la velocità di crescita sostenibile. Risultati del secondo trimestre.
Per giudicare la qualità del lancio servono informazioni su riordini, crediti, concentrazione delle vendite e dinamica dei costi. Un medicinale ospedaliero può avere tempi diversi fra ordine, trattamento e incasso. L’aumento dei ricavi può essere accompagnato da più capitale circolante assorbito. Nel caso di Omeros, il margine iniziale risente anche del trattamento contabile di scorte i cui costi erano stati sostenuti prima dell’approvazione. Il costo riportato dei prodotti non va quindi trasformato senza aggiustamenti nel margine di ogni futura vendita. Il Form 10-Q rende visibili questi elementi del bilancio.
Il rimborso può facilitare l’adozione, ma deve essere collocato nel trimestre corretto. Il codice permanente J1289 è entrato in vigore il 1° luglio; lo status NTAP, che permette pagamenti Medicare aggiuntivi agli ospedali per i casi ammissibili, ha effetto dal 1° ottobre 2026. Il terzo trimestre termina a settembre: potrà mostrare vendite e liquidità successiva alle operazioni di luglio, mentre gli effetti commerciali dopo l’avvio del NTAP riguardano il quarto trimestre e quelli successivi. Il beneficio di rimborso viene riconosciuto agli ospedali secondo le regole applicabili, e non equivale a una somma automaticamente incassata da Omeros per ogni trattamento. Comunicazione sul NTAP.
La questione più delicata è il capitale rimasto dopo le scelte finanziarie dell’estate. Il saldo di cassa e investimenti a breve era 132 milioni di dollari al 30 giugno. In luglio Omeros ha pagato circa 60,2 milioni, oltre agli interessi maturati, per riacquistare 30,5 milioni di valore nominale delle obbligazioni convertibili 2029. Il capitale residuo dei titoli è sceso a circa 40,3 milioni. L’operazione ha ridotto le azioni potenzialmente emettibili alla conversione da circa 11,4 a 6,5 milioni e gli interessi futuri per circa 8,6 milioni. Risultati Q2 e operazioni successive.
Si può leggere questa decisione da due prospettive legittime. Ridurre obbligazioni legate all’azione attenua una fonte di diluizione e libera una parte del servizio futuro del debito. Usare una quota elevata della liquidità durante un lancio ancora giovane riduce invece la flessibilità. Il fatto che il prezzo pagato superi il nominale non basta, isolatamente, a giudicare l’operazione: una convertibile incorpora anche diritti economici collegati all’azione. Il giudizio deve mettere in relazione il prezzo di quei diritti con il valore della liquidità ceduta e la capacità futura del business di rigenerarla.
Qui il setback europeo incide anche oltre la geografia. Se il lancio statunitense produce incassi robusti e ripetibili, il capitale impiegato per ridurre il debito può apparire sostenibile. Se la crescita delude, l’assenza dell’espansione europea o di un accordo collegato diventa più pesante. Le stesse obbligazioni ritirate rappresentano allora un costo di opportunità maggiore: il denaro speso non è più disponibile per finanziare l’attività. Il risultato della scelta dipenderà dal percorso commerciale successivo, oltre che dall’ammontare di nominale eliminato.
Per questo sottrarre semplicemente gli esborsi di luglio ai 132 milioni di giugno non produce una stima completa della liquidità attuale. Nel frattempo cambiano vendite, incassi, spese, capitale circolante e altre poste. Il bilancio successivo dovrà chiudere quel raccordo. Il primo semestre aveva assorbito 10,357 milioni nelle attività operative, ma il secondo trimestre era già positivo: una semplice media storica appiattirebbe proprio il cambiamento che si sta cercando di valutare. L’hub Omeros insiste su questa distanza fra saldo storico e disponibilità dopo il riacquisto.
Anche l’utile contabile richiede una lettura separata. Il secondo trimestre ha beneficiato di rilevanti movimenti non monetari degli strumenti finanziari. Per stabilire se il lancio possa sostenersi, le variabili principali sono contributo operativo, incassi e fabbisogno ricorrente. Un cambiamento del valore contabile di una componente delle convertibili può muovere il risultato netto senza aggiungere denaro disponibile. Dopo un evento regolatorio negativo, leggere soltanto l’utile per azione rischia quindi di fornire una rassicurazione o un allarme estranei al problema finanziario effettivo.
La pipeline e gli accordi aggiungono possibilità, con tempi propri. I diritti economici legati a zaltenibart e ai programmi successivi possono contribuire al valore aziendale, ma le milestone future rimangono condizionate agli eventi previsti dai contratti. Una cifra massima potenziale non finanzia oggi le spese. Per il confronto dei quattro setback, il punto è che Omeros mantiene attività e risorse ulteriori, pur avendo bisogno che il prodotto già approvato sostenga una quota sempre più importante del progetto. La diversificazione ha valore quando può diventare evidenza o cassa entro un orizzonte utile.
Il danno di Omeros è quindi meno immediatamente distruttivo dell’attività esistente rispetto a quello di EyePoint, ma è concreto. La via europea si restringe e aumenta la dipendenza dall’esecuzione statunitense. La prova capace di cambiare il quadro sarà una combinazione di vendite ripetibili, conversione in incassi e liquidità adeguata dopo luglio. Un nuovo percorso europeo diventerebbe rilevante quando avesse contenuti, requisiti e tempi riconoscibili. Nel frattempo l’unità di misura più utile è la capacità del business autorizzato di reggere il bilancio.
03 Vanda: perdere un’opzione mentre il portafoglio deve ancora pagarsi
Vanda mostra quanto possa essere sbagliato giudicare un evento soltanto dalla parola «fase 3». Il 14 ottobre la società ha comunicato il mancato raggiungimento dell’endpoint primario di VQW-765 per il trattamento al bisogno dell’ansia acuta negli adulti con disturbo d’ansia sociale. Ha quindi messo il programma in sospensione, in attesa dell’analisi dell’intero insieme dei dati. La formula scelta è importante: il programma è fermo, mentre un’eventuale decisione definitiva richiederà ulteriori comunicazioni. Per il valore della pipeline, la prova ottenuta è comunque sfavorevole. Aggiornamento VQW-765.
Lo studio ha randomizzato 546 adulti a una dose orale del candidato o a placebo e ha utilizzato il Trier Social Stress Test. L’endpoint primario misurava il disagio durante la fase di esecuzione nella popolazione femminile, sulla scala SUDS da zero a cento. I valori riportati sono 65,6 con il farmaco e 66,0 con placebo, con p pari a 0,8899. Anche il secondario chiave, sulla popolazione combinata di uomini e donne, è stato mancato, con p pari a 0,6605. Questi numeri riguardano una prova specifica: non sono una misura della quota di pazienti curati. Dati dello studio 3201.
La vicinanza dei risultati medi e l’assenza di significatività nei due confronti riportati riducono la forza del caso di sviluppo. La tollerabilità favorevole preserva un’informazione utile, ma non fornisce da sola la ragione per affrontare un altro programma costoso. Un eventuale approfondimento dei dati dovrebbe produrre un’ipotesi sufficientemente plausibile da meritare una nuova verifica. Trovare a posteriori un segmento promettente può aiutare a decidere dove studiare ancora; non ricrea il risultato confermativo mancato nell’insieme previsto dal protocollo.
Vanda deve scegliere se il capitale marginale abbia un impiego migliore altrove. È una decisione diversa dal difendere a ogni costo il denaro già investito. Le spese storiche sono sostenute; la scelta attuale riguarda costi futuri, probabilità di ottenere una prova utile e opportunità alternative. La sospensione può ridurre una parte del fabbisogno successivo, anche se analisi, chiusure operative e impegni già assunti possono continuare. Senza una quantificazione societaria, trasformare il programma fermo in un risparmio preciso sarebbe prematuro.
Il portafoglio rende possibile questa scelta, ma introduce anche una responsabilità maggiore nell’allocazione delle risorse. Fanapt, HETLIOZ, PONVORY e NEREUS contribuiscono già ai ricavi; BYSANTI è stato approvato nel primo trimestre 2026, con lancio indicato nel secondo semestre nella comunicazione di agosto. Quimilza, nome previsto per imsidolimab, ha una domanda in revisione FDA. Sono attività con percorsi e rischi distinti. VQW-765 non sostiene da solo l’intera società; allo stesso tempo il numero dei prodotti non garantisce che il loro contributo copra gli investimenti. Quadro commerciale e finanziario Q2.
Nel secondo trimestre le vendite nette complessive sono state 50,5 milioni di dollari. Fanapt ha generato 36 milioni, in aumento del 23% sull’anno precedente. Il dato HETLIOZ di 5,6 milioni risente anche di circa 7 milioni di ordini spediti a fine giugno e arrivati a luglio, da riconoscere nel trimestre successivo. Questa differenza temporale aiuta a leggere il confronto, senza risolvere la pressione competitiva sul prodotto. NEREUS ha registrato circa un milione nel suo primo trimestre commerciale: un punto di partenza concreto, ancora insufficiente a definire una curva di adozione stabile.
La sfida commerciale si intreccia con quella dei costi. Nel trimestre Vanda ha riportato ricerca e sviluppo per circa 37 milioni e spese commerciali, generali e amministrative per circa 71,8 milioni. Il disallineamento rispetto ai ricavi spiega perché una società con prodotti sul mercato possa assorbire ancora molto capitale. Il portafoglio protegge dalla dipendenza assoluta da un singolo esito, ma richiede vendite, personale, produzione e sviluppo su più fronti. La diversificazione finanziata male può diventare una somma di impegni prima di diventare una somma di utili. Form 10-Q al 30 giugno.
Al 30 giugno Vanda aveva 170 milioni di dollari fra cassa, equivalenti e titoli negoziabili. Nel primo semestre le attività operative avevano assorbito 81,288 milioni. La società ha indicato risorse sufficienti almeno fino alla fine del 2027, sulla base della liquidità e dei ricavi attesi, insieme alla moderazione delle spese prevista a partire dalla fine del 2026. La previsione è una valutazione del management su un piano in evoluzione. Non coincide con la semplice divisione del saldo per il ritmo storico degli esborsi. Bilancio semestrale; indicazioni del management.
L’aritmetica chiarisce la differenza. L’assorbimento operativo medio del primo semestre equivale a circa 13,55 milioni al mese; 170 milioni coprirebbero circa 12,55 mesi a quel ritmo, contando da fine giugno. Distribuire la stessa liquidità sui diciotto mesi fino a fine 2027 richiederebbe invece un assorbimento netto medio di circa 9,44 milioni mensili, prima di considerare ulteriori operazioni e un margine finale. Sono sensibilità su dati storici. Mostrano perché la previsione societaria richieda un miglioramento del rapporto fra entrate e uscite, senza stabilire quando Vanda esaurirà effettivamente le risorse.
La sospensione di VQW-765 incide in questo quadro come perdita di optionalità e possibile cambiamento della spesa futura. Se il programma aveva un peso limitato nelle attese del mercato, il danno marginale all’azione può essere contenuto. Se una parte del valore prospettico dipendeva dall’idea che un ampio portafoglio producesse ripetuti successi, il fallimento può pesare anche sulla fiducia nell’allocazione del capitale. Questi due canali non si misurano contando quante righe rimangono nella pipeline. Richiedono di capire costi, tempi e qualità delle prove su ogni attività.
Ci sono prossimi passaggi sufficientemente concreti per evitare che il caso Vanda resti prigioniero del solo VQW-765. Per imsidolimab nella psoriasi pustolosa generalizzata, la FDA ha accettato la domanda con data obiettivo del 12 dicembre 2026. È una scadenza di revisione, non una promessa di approvazione. Il programma ha un bersaglio e una malattia differenti da quelli dell’ansia: il risultato di VQW-765 non determina l’esito della valutazione su imsidolimab. L’eventuale successo regolatorio, a sua volta, richiederebbe un’esecuzione commerciale e risorse dedicate. Accettazione della domanda.
HETLIOZ offre un altro esempio della necessità di leggere ogni notizia nel suo perimetro. Il 29 settembre Vanda ha annunciato un risultato positivo di fase 3 nel disturbo da ritardo della fase sonno-veglia. Il differenziale riportato nell’anticipo dell’addormentamento è stato di 37,1 minuti rispetto al placebo, con p pari a 0,022, nei 40 pazienti dell’analisi primaria. La società intende presentare una domanda supplementare. Il risultato è favorevole; il piccolo campione e il passaggio regolatorio ancora da affrontare restano parte della lettura. Comunicazione HETLIOZ.
La coesistenza di una notizia positiva e una negativa non produce un pareggio contabile. I due programmi possono avere mercati, costi, diritti e tempi diversi. Il compito è valutare quanta evidenza utile venga aggiunta o sottratta al portafoglio e quanta cassa serva per convertirla in un’attività. È il filo dell’hub Vanda: l’espansione commerciale deve correre abbastanza da sostenere il ciclo di investimenti, mentre il capitale disponibile si consuma. La sospensione di un progetto non chiude quella domanda, ma cambia la distribuzione delle risorse con cui affrontarla.
Il danno Vanda è quindi circoscritto sul piano del programma e più ampio sul piano della disciplina. La società conserva prodotti, percorsi regolatori e una possibilità di razionalizzare la spesa. Per migliorare il giudizio servono dati che mostrino la trasformazione del portafoglio in contributo economico, insieme a una riduzione credibile dell’assorbimento finanziario. Un eventuale ritorno di VQW-765 avrebbe bisogno di un razionale nuovo e verificabile. Nel frattempo, il valore residuo va ricostruito a partire da attività reali e impegni futuri, senza attribuire a ogni candidato lo stesso peso.
04 BioNTech: una prova mancata, un verdetto ancora incompleto
Il caso BioNTech richiede una qualifica diversa fin dall’inizio. Il 13 ottobre la società ha annunciato che AHEAD-MERIT non ha raggiunto il primo dei due endpoint primari, la sopravvivenza libera da progressione, o PFS. Lo studio valuta BNT113, un’immunoterapia oncologica a mRNA, insieme a pembrolizumab rispetto a pembrolizumab da solo. La popolazione comprende pazienti con carcinoma squamoso di testa e collo HPV16-positivo, recidivato o metastatico non resecabile, con espressione di PD-L1 secondo i criteri dello studio. Il risultato riguarda quel regime in quella popolazione. Aggiornamento BNT113.
L’altro endpoint primario è la sopravvivenza complessiva, o OS, e la sua valutazione prosegue. Secondo il disegno statistico prespecificato descritto dalla società, un miglioramento statisticamente significativo della OS potrebbe stabilire un esito positivo dello studio anche dopo il mancato risultato sulla PFS. Il comitato indipendente ha raccomandato di continuare secondo il programma e BioNTech rimane in cieco rispetto ai dati in corso. Questo percorso esiste già nel disegno dello studio; non è un nuovo criterio scelto dopo la delusione. Disegno e stato di AHEAD-MERIT.
La distinzione non riduce l’importanza del dato negativo. Prima dell’analisi esisteva la possibilità di ottenere una prova favorevole sulla PFS; dopo l’annuncio quella possibilità è venuta meno per l’analisi riportata. Rimane un’altra via prevista, con un esito ancora ignoto. Sarebbe quindi eccessivo descrivere il programma come definitivamente fallito, ma sarebbe altrettanto eccessivo considerare l’endpoint mancato una formalità. L’insieme delle prove disponibili è meno favorevole di quanto sarebbe stato con una PFS positiva, e il mercato può attribuirgli un valore inferiore anche mentre aspetta la OS.
PFS e OS misurano dimensioni differenti. La prima considera il tempo fino a progressione o morte secondo le definizioni del protocollo; la seconda il tempo fino alla morte per qualsiasi causa. Le curve possono essere influenzate in modo diverso dal decorso della malattia e dai trattamenti successivi. L’ipotesi di un beneficio immunologico più tardivo può fornire un razionale per attendere, ma il razionale resta distinto dall’osservazione. A sostenere il valore del programma dovrà essere il risultato effettivo, con la sua dimensione, precisione e rilevanza clinica.
Anche la raccomandazione del comitato indipendente va letta per quello che permette di fare: continuare la valutazione. Non anticipa pubblicamente il risultato sulla sopravvivenza. Un investitore non può ricavare dalla sola prosecuzione una probabilità affidabile di successo o l’entità del possibile beneficio. Al 20 ottobre l’annuncio del 13 ottobre non aveva pubblicato un hazard ratio numerico della PFS o un risultato conclusivo della OS. Attribuire un numero a ciò che manca darebbe soltanto un’apparenza di precisione alla valutazione.
Il danno scientifico è specifico, mentre quello narrativo può allargarsi. Per BioNTech, il successo dei vaccini COVID ha creato capitale e riconoscibilità; l’oncologia deve dimostrare applicazioni diverse, in malattie diverse. Un risultato sfavorevole di un candidato a mRNA può influenzare la fiducia degli investitori in quel pilastro. La generalizzazione deve però fermarsi davanti alla diversità dei programmi. BNT113 non esaurisce l’oncologia di BioNTech e non rappresenta una prova clinica su ogni prodotto a mRNA o su ogni combinazione immunoterapica.
La distinzione vale anche rispetto ai nostri approfondimenti precedenti. Nell’articolo dedicato al tumore della prostata, l’esposizione BioNTech è il candidato B7-H3 BNT324, un anticorpo coniugato, studiato con DualityBio. Il programma BNT113 riguarda un’immunoterapia a mRNA diretta verso antigeni HPV16 in un’altra malattia. Cambiano tecnologia, bersaglio, popolazione e confronto. La presenza dello stesso ticker non autorizza a trasferire automaticamente il risultato di un programma all’altro. L’articolo sui quattro approcci alla prostata offre proprio questa separazione delle prove.
Il 19 ottobre BioNTech ha presentato il programma delle proprie comunicazioni per ESMO, previsto dal 23 al 27 ottobre, descrivendo una pipeline con 13 studi di fase 3 in corso. Fra gli elementi in evidenza ci sono pumitamig, un immunomodulatore bispecifico sviluppato con Bristol Myers Squibb, e combinazioni con anticorpi coniugati. Sono linee di ricerca con interrogativi propri. Il congresso può aggiungere evidenze al portafoglio; non costituisce una risposta sostitutiva alla OS di BNT113. Anche una presentazione favorevole su un altro candidato andrebbe valutata nel proprio disegno e stadio di sviluppo. Programma ESMO del 19 ottobre.
Il bilancio rende BioNTech molto diversa dagli altri casi. Al 30 giugno 2026 la società riportava 16,6342 miliardi di euro fra cassa, equivalenti e investimenti in titoli: 9,741 miliardi di cassa ed equivalenti, 5,0351 miliardi di investimenti correnti e 1,8581 miliardi non correnti. È una riserva di grande entità, composta da attività con classificazioni diverse. La valuta è l’euro, mentre gli altri tre bilanci del confronto sono in dollari. Il saldo di giugno descrive la capacità finanziaria a quella data, senza coincidere con la liquidità odierna immediatamente disponibile. Risultati Q2 BioNTech.
La riserva permette di finanziare più tentativi e attendere analisi lunghe. Questo è un vantaggio strategico: la società può prendere decisioni sul merito dei dati con una pressione finanziaria immediata diversa da quella di una piccola biotech concentrata. L’abbondanza relativa del capitale non elimina però il suo costo. Investire in un programma riduce le risorse disponibili per alternative, acquisizioni o restituzioni agli azionisti. Il compito del management resta scegliere quali prove valga la pena finanziare e quando una linea non meriti ulteriori impegni.
I conti aiutano a evitare un errore frequente. La perdita IFRS del secondo trimestre è stata 820,8 milioni di euro, mentre il rendiconto riporta un flusso operativo trimestrale positivo per 10,5 milioni; nel primo semestre le attività operative hanno assorbito 410,5 milioni. Perdita e flusso monetario rispondono a domande diverse e possono divergere molto. Non è corretto dividere la riserva per la perdita trimestrale e chiamare il risultato autonomia finanziaria. Occorre esaminare poste non monetarie, capitale circolante, incassi da collaborazioni e altre movimentazioni. Rendiconti Q2 e semestrale.
Il costo della trasformazione oncologica si vede anche nella ricerca. BioNTech ha riportato oltre un miliardo di euro di spese di ricerca e sviluppo nel primo semestre e, in agosto, ha indicato una previsione annuale di R&D rettificata fra 2 e 2,3 miliardi. Una spesa rettificata non equivale a un flusso di cassa, ma descrive l’ampiezza del programma industriale. La valutazione del gruppo dipende quindi dalla capacità di trasformare una parte di quell’investimento in prodotti utili e commerciabili, oltre che dalla conservazione delle risorse. Aggiornamento finanziario di agosto.
Per l’azionista il setback può incidere su due componenti: il valore del candidato e la fiducia nella produttività futura della ricerca. La prima è legata a un percorso clinico preciso; la seconda è più diffusa e può muovere la valutazione dell’intero portafoglio. Separarle è difficile, ma utile. Un ribasso ampio in valore assoluto non dimostra che il mercato abbia attribuito quell’intera somma a BNT113. Nella stessa seduta cambiano il settore, le attese su altri asset e il premio richiesto per sostenere la trasformazione della società.
La prova che potrà risolvere il caso BNT113 rimane la OS, insieme alla lettura completa di efficacia e sicurezza. Gli aggiornamenti degli altri programmi permetteranno invece di giudicare la diversificazione. In questo caso la cassa compra soprattutto libertà di scelta e tempo di osservazione. Il suo impiego dovrà produrre conoscenza e, per una parte della pipeline, beneficio clinico e valore commerciale. L’esito resta incompleto, ma il costo economico dell’attesa continua a maturare: il capitale può sostenere un’incertezza senza cancellarla.
05 Il conto di Borsa: quattro reazioni, quattro basi diverse
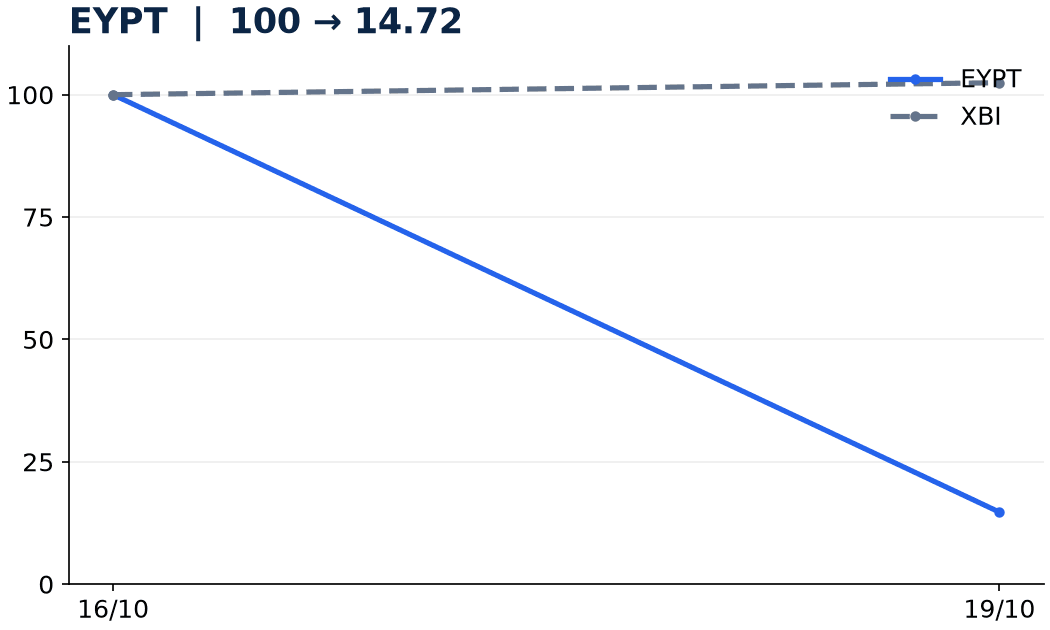
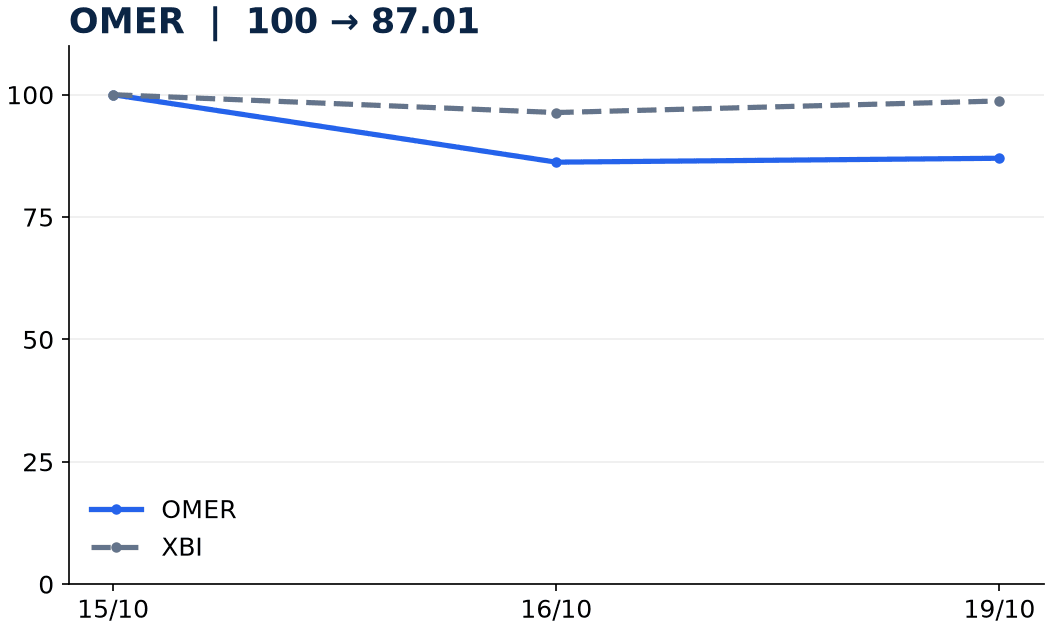
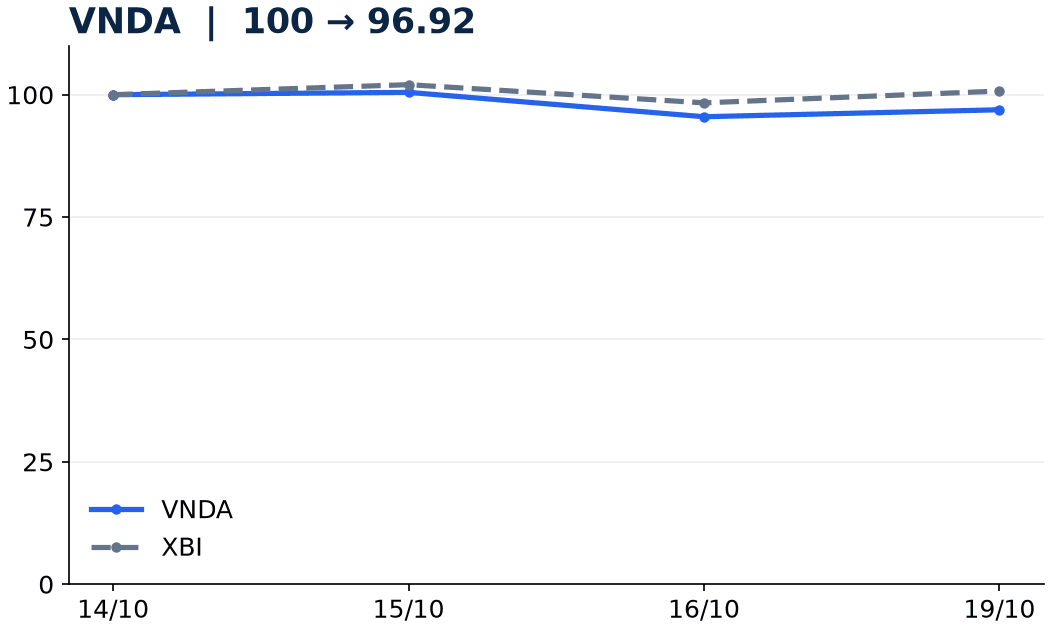
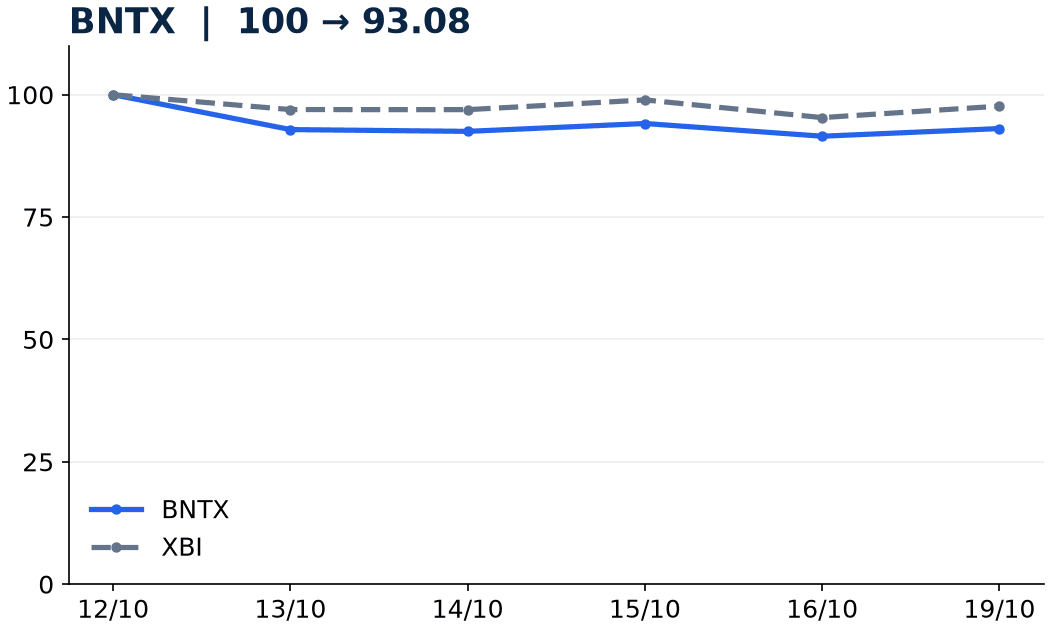
Finestre separate, stessa scala verticale. Prezzi di chiusura fino al 19 ottobre 2026; le linee non isolano un rapporto causale.
Le chiusure mostrano una dispersione coerente con la diversa natura degli eventi, senza permettere di attribuire ogni movimento a una sola notizia. Per ciascun titolo il confronto parte dall’ultima chiusura precedente al comunicato e arriva alla prima seduta successiva. La comunicazione Vanda è uscita dopo la chiusura del 14 ottobre: la seduta di reazione considerata è quindi il 15. EyePoint richiede il confronto fra venerdì 16 e lunedì 19. Omeros e BioNTech hanno finestre ancora differenti. Mescolare queste basi produrrebbe una graduatoria poco informativa.
| Titolo | Chiusure confrontate | Prima reazione | XBI nella stessa seduta | Differenza aritmetica |
|---|---|---|---|---|
| EYPT | 16 → 19 ottobre: $2,99 → $0,44 | −85,28% | +2,45% | −87,74 punti percentuali |
| OMER | 15 → 16 ottobre: $18,79 → $16,20 | −13,78% | −3,65% | −10,14 punti percentuali |
| VNDA | 14 → 15 ottobre: $4,22 → $4,24 | +0,47% | +2,05% | −1,58 punti percentuali |
| BNTX | 12 → 13 ottobre: $95,84 → $89,01 | −7,13% | −3,04% | −4,09 punti percentuali |
Elaborazioni sui prezzi di chiusura: EYPT, OMER, VNDA, BNTX e XBI. I differenziali sono semplici sottrazioni, senza correzioni per rischio, composizione o sensibilità al settore.
EyePoint subisce una rivalutazione quasi integrale della storia azionaria nel giorno in cui vengono comunicati risultato e ristrutturazione. Il settore, misurato da XBI, sale nella stessa seduta: la direzione opposta rende particolarmente evidente il peso della notizia specifica, pur senza isolare statisticamente tutte le componenti. Il prezzo finale non assegna automaticamente un valore nullo al DME. Può incorporare insieme dubbi sul candidato, sul finanziamento, sul tempo e sulla quota che gli attuali azionisti conserveranno lungo il percorso.
Omeros registra un ribasso rilevante durante una seduta negativa anche per il settore. BioNTech perde meno in percentuale, ma il confronto con XBI mostra ugualmente una performance peggiore. Il diverso scarto aiuta a descrivere le reazioni, senza misurare da solo il danno fondamentale. Le società hanno dimensioni, struttura finanziaria e portafogli differenti. Un punto percentuale sul valore di BioNTech rappresenta un ammontare molto diverso dallo stesso punto su una piccola biotech. La percentuale rende confrontabile il rendimento dell’azione, non la perdita economica di ogni programma.
Il caso più istruttivo è Vanda: nella prima seduta considerata sale dello 0,47%, pur facendo peggio del settore. Il risultato clinico negativo e la reazione leggermente positiva possono coesistere. Il programma poteva avere un peso contenuto nelle attese; gli investitori potevano considerare altre notizie o la spesa futura. Dai soli prezzi non si ricostruisce quale spiegazione prevalga. Il dato impedisce però di raccontare queste quattro vicende come quattro crolli equivalenti. Essere severi sul risultato scientifico non richiede di inventare una reazione di Borsa.
L’estensione fino al 19 ottobre conserva le differenze. Rispetto alle rispettive chiusure prima degli annunci, Omeros è a −12,99%, Vanda a −3,08% e BioNTech a −6,92%; per EyePoint il 19 è già la prima seduta e il risultato resta −85,28%. Sono intervalli di lunghezza diversa e includono altre informazioni di mercato. Servono a osservare il percorso successivo, non a stabilire quale azienda abbia recuperato meglio a parità di tempo. Per quella domanda occorrerebbe una finestra uniforme, che il caso più recente non ha ancora completato.
Anche il linguaggio sulla capitalizzazione merita precisione. Moltiplicando il calo di Omeros di 2,59 dollari per le 72.388.316 azioni riportate al 7 agosto si ottiene una variazione teorica di circa 187,5 milioni di dollari. Applicando i 6,83 dollari di calo BioNTech alle 251.204.366 azioni al 30 giugno si ottengono circa 1,716 miliardi. Sono calcoli su basi azionarie storiche, non misure esatte delle capitalizzazioni di ottobre. Non rappresentano denaro uscito dai conti societari né una valutazione isolata dei programmi colpiti. Azioni Omeros; azioni BioNTech.
06 La cassa compra tempo: quanto ne rimane dopo la prossima decisione?
Il confronto dei saldi finanziari è utile quando preserva date e composizione. EyePoint dispone di una stima di settembre; gli altri tre casi utilizzano il bilancio di giugno. BioNTech riporta in euro e include titoli non correnti. Omeros ha effettuato un’operazione finanziaria rilevante dopo la chiusura del trimestre. Una tabella può avvicinare queste informazioni, ma il significato di ciascuna riga dipende dal contesto. Ordinare le quattro società dal saldo più alto al più basso non risponde alla domanda su quale investimento sia più interessante.
| Società | Risorse riportate | Data e composizione | Punto finanziario centrale |
|---|---|---|---|
| EyePoint | Circa $118 milioni | Stima al 30 settembre; cassa, equivalenti e investimenti a breve | Ristrutturazione e finanziamento fino ai dati DME e ai passaggi successivi |
| Omeros | $132 milioni | 30 giugno; cassa e investimenti a breve, prima degli esborsi di luglio | Incassi del lancio e saldo successivo al riacquisto delle convertibili |
| Vanda | $170 milioni | 30 giugno; cassa, equivalenti e titoli negoziabili | Migliorare il rapporto fra ricavi, costi commerciali e sviluppo |
| BioNTech | €16,6342 miliardi | 30 giugno; cassa, equivalenti e investimenti correnti e non correnti | Produttività del capitale investito nel portafoglio oncologico |
Fonti: EyePoint, 19 ottobre, Omeros Q2, Vanda Q2, BioNTech Q2.
Il primo criterio è la distanza dalla prossima prova realmente decisiva. Per EyePoint l’attesa dei dati DME è lunga rispetto alla necessità di riorganizzare la società e chiarire il fabbisogno. Per Vanda esiste una data regolatoria più vicina, ma l’esito favorevole comporterebbe un nuovo investimento commerciale. Omeros può produrre informazioni utili con il prossimo rendiconto perché il business è già in attività. BioNTech può attendere la maturazione di un endpoint e valutare contemporaneamente altri programmi. Il tempo ha un costo diverso quando può essere accompagnato da ricavi o da nuove prove su altri asset.
Il secondo criterio è la cassa dopo l’evento. Una biotech che raggiunge dati positivi con risorse insufficienti può dover raccogliere capitale prima di avviare il passaggio successivo. Il miglioramento dell’evidenza può rendere quel finanziamento più accessibile, ma non garantisce condizioni favorevoli o assenza di diluizione. Il valore del programma e quello della quota detenuta da ciascuna azione seguono percorsi collegati, ma distinti. Per questo un modello ragionevole deve prevedere una riserva oltre la data del risultato, invece di fermare il rendiconto nel momento più favorevole della storia.
Un esempio puramente aritmetico rende concreto l’effetto. Se una società con cento azioni ne emette altre cinquanta per finanziare il percorso, il vecchio insieme di azionisti detiene due terzi del totale successivo, se non sottoscrive le nuove azioni. Il nuovo capitale può aumentare il valore complessivo e rendere possibile lo sviluppo: la diluizione non è automaticamente distruzione di valore. Conta il rapporto fra capitale ricevuto, prezzo di emissione e valore delle attività finanziate. Dopo un setback, quel rapporto può peggiorare perché la società deve vendere una quota maggiore per ottenere la stessa somma.
Il terzo criterio è la reversibilità degli impegni. Alcune spese possono diminuire rapidamente; altre proseguono per contratti, obblighi clinici o necessità produttive. Il taglio del personale riduce una componente del costo, mentre può lasciare intatte altre uscite. La sospensione di un programma evita decisioni future, ma non restituisce il capitale già consumato. Una nuova approvazione amplia le opportunità e può aumentare le spese prima dei ricavi. Leggere un piano industriale significa capire l’ordine delle entrate e delle uscite, oltre al loro ammontare finale.
Il quarto criterio è la qualità dei flussi commerciali. Omeros e Vanda possiedono prodotti che generano ricavi, ma vendite, utile e cassa operativa rimangono misure differenti. La composizione dei ricavi, la puntualità degli incassi e le risorse necessarie a sostenere la promozione possono cambiare molto il contributo netto. Una società commerciale può avere meno dipendenza da un singolo studio e continuare a richiedere finanziamenti importanti. La protezione arriva dal contributo economico effettivo del portafoglio, non dal semplice numero delle autorizzazioni possedute.
Il quinto criterio è il controllo delle decisioni. Una riserva ampia aumenta la possibilità di scegliere quando negoziare un accordo o chiudere un progetto. Una riserva limitata può imporre tempi meno favorevoli, anche quando il programma conserva un razionale. BioNTech dispone di una libertà finanziaria relativamente ampia; EyePoint deve renderla credibile attraverso il piano ridotto. Omeros ha usato liquidità per ridurre diritti futuri sulle azioni; Vanda deve selezionare il ritmo dei propri investimenti. Sono quattro forme diverse dello stesso problema: quanto valore possa essere conservato mentre si produce la prossima prova.
Da qui nasce il limite dell’espressione «quota sotto cassa». Il confronto richiede saldo aggiornato, numero corretto di azioni, debiti, obblighi e uscite future. Anche quando il calcolo è corretto, il mercato può attribuire un valore negativo a parte dell’attività futura se prevede che assorbirà risorse senza produrre un ritorno adeguato. La liquidità non costituisce un pavimento automatico del prezzo. Il suo valore dipende anche da chi decide come spenderla, da quanto tempo occorre per ottenere risultati e dalla capacità di interrompere investimenti poco convincenti.
Un altro elemento è la quota economica dei prodotti. Un accordo di licenza può ridurre il capitale che la società deve investire direttamente e, allo stesso tempo, cedere una parte dei ricavi o degli utili futuri. I due effetti vanno letti insieme. Per una società con risorse limitate, condividere il valore può rendere realizzabile un programma che da sola non potrebbe sostenere. Per una società ben finanziata, il partner può aggiungere competenze commerciali o operative. La domanda riguarda il valore conservato dopo costi e obblighi, oltre alla dimensione nominale del mercato.
Il costo del tempo agisce su quel valore conservato. Immaginiamo, soltanto come esempio, un incasso futuro di cento unità con un tasso di sconto ipotetico del 10%: rinviarlo di un anno ridurrebbe il suo valore al momento originariamente previsto a circa 90,9. Se durante quell’anno si devono sostenere altre spese, la riduzione economica cresce. È la ragione per cui un ritardo può danneggiare l’azione anche lasciando invariata l’ipotesi di successo finale. Nei quattro casi, l’attesa aggiuntiva deve quindi essere valutata insieme al costo necessario a mantenerla aperta.
Anche la sequenza delle notizie può cambiare il potere negoziale. Un bilancio convincente prima di un finanziamento, un dato clinico prima di un accordo o un rimborso operativo prima dell’espansione commerciale possono migliorare le alternative disponibili. L’ordine inverso può costringere a impegnare risorse quando l’incertezza è ancora elevata. Nessuna di queste sequenze garantisce condizioni favorevoli, ma spiega perché due società con lo stesso saldo iniziale possano conservare quantità di valore molto diverse. Conta quante prove riescano a ottenere prima della successiva necessità di capitale.
Una valutazione utile deve infine considerare la possibilità di fermarsi. Finanziare ogni passaggio senza criteri renderebbe la cassa una risorsa destinata a esaurirsi; interrompere un percorso quando le nuove evidenze lo giustificano può conservare opzioni per il futuro. La difficoltà sta nello stabilire quelle condizioni prima che il capitale sia troppo ridotto. La pausa di Vanda, la concentrazione di EyePoint e l’attesa dell’altro endpoint di BioNTech corrispondono a decisioni differenti, che richiedono criteri differenti. Per Omeros, il limite da osservare passa soprattutto attraverso la sostenibilità dell’esecuzione commerciale.
07 Quattro percorsi per cambiare il giudizio
Una mappa utile deve indicare quali prove migliorerebbero il quadro e quali lo indebolirebbero ulteriormente. Per EyePoint, il passaggio iniziale è un piano finanziario compatibile con lo sviluppo DME, accompagnato dalla continuità operativa degli studi. I risultati COMO e CAPRI, attesi dalla società nel quarto trimestre 2027, saranno il test clinico centrale. Un fabbisogno superiore alle attese o un percorso regolatorio più oneroso aggraverebbero il rischio per gli azionisti. Un contenimento dei costi credibile aumenterebbe la possibilità di arrivare alla prova, senza anticiparne l’esito.
Per Omeros, la verifica comincia dai conti successivi alle operazioni di luglio. Una crescita delle vendite accompagnata da incassi e liquidità adeguati rafforzerebbe la possibilità che il lancio statunitense sostenga l’attività. Una dinamica di vendite debole, un capitale circolante più impegnativo o un bisogno di finanziamento sfavorevole renderebbero più pesante la perdita dell’opzione europea. I dati dopo ottobre potranno aiutare a giudicare l’effetto pratico del NTAP. Il nuovo accesso europeo avrebbe bisogno di un percorso documentato, invece di restare una possibilità generica.
Per Vanda, il risultato del 12 dicembre su imsidolimab è una delle prove più vicine, mentre ricavi e assorbimento operativo misureranno la sostenibilità del portafoglio. Un’approvazione con un profilo commercialmente utile aggiungerebbe possibilità; la velocità del lancio e i costi ne determinerebbero il contributo. Un rallentamento della spesa mantenendo capacità commerciale e sviluppo selettivo sarebbe più informativo di una riduzione isolata. Se la liquidità continuasse a diminuire senza un miglioramento dei flussi, il costo del programma fallito diventerebbe parte di un problema più ampio di allocazione.
Per BioNTech, il giudizio su BNT113 richiede la OS, e quello sull’intero gruppo richiede più risultati nel tempo. Una prova favorevole sulla sopravvivenza potrebbe mantenere aperto un percorso clinico importante; l’assenza di beneficio ridurrebbe ulteriormente il valore del candidato. I risultati degli altri programmi possono sostenere o indebolire il portafoglio, senza cancellare retroattivamente il dato PFS. La riserva finanziaria rende possibile questo processo di selezione su più fronti. Il valore emergerà da una parte degli esiti, dalla loro qualità e dai diritti economici conservati.
Il confronto suggerisce anche una gerarchia delle domande, che vale oltre questi quattro casi. Prima viene l’identificazione della prova mancata. Segue il peso del programma sul valore complessivo. Poi il percorso necessario per ottenere nuove evidenze, il capitale richiesto e la quota che rimane agli azionisti esistenti. Soltanto dopo ha senso interrogare il prezzo. Cominciare dal ribasso e cercare una spiegazione favorevole espone al rischio di adattare la storia al desiderio di recupero. Cominciare dall’evidenza permette invece di distinguere ciò che può ancora cambiare da ciò che è già stato dimostrato.
Un prezzo molto più basso può incorporare un pessimismo eccessivo, ma la sua distanza dal massimo non ne misura l’attrattiva. Quel massimo poteva dipendere da probabilità, tempi e finanziamenti ormai superati. Il confronto corretto riguarda il prezzo di oggi e il valore degli scenari ancora possibili, tenendo conto del costo per attraversarli. Una società può sopravvivere, sviluppare un prodotto e lasciare comunque ai vecchi azionisti un risultato modesto, se lungo il percorso ha ceduto una quota molto ampia del valore. La sopravvivenza aziendale e il ritorno per azione sono esiti diversi.
Rimane infine una misura della disciplina del management: la capacità di cambiare decisione quando cambiano i dati. EyePoint deve dimostrare che la concentrazione sul DME sia finanziariamente eseguibile. Omeros deve mostrare che la riduzione del debito abbia lasciato abbastanza flessibilità per il lancio. Vanda deve scegliere quali opportunità meritino ancora capitale. BioNTech deve selezionare, dentro un portafoglio ampio, i programmi che giustificano la propria scala di investimento. Difendere ogni progetto per proteggere una narrazione avrebbe un costo; chiudere troppo presto un percorso valido ne avrebbe un altro. Le decisioni successive renderanno osservabile questa capacità di giudizio.
Il conto del setback continua quindi a essere scritto dopo il comunicato. Per EyePoint passa attraverso la ricostruzione di un percorso centrale. Per Omeros attraverso il contributo di un business autorizzato con una geografia più stretta. Per Vanda attraverso il rendimento di un portafoglio che deve ancora sostenere i propri costi. Per BioNTech attraverso un verdetto clinico incompleto e la produttività di una grande riserva finanziaria. Il prezzo registra rapidamente la delusione; saranno le prove successive, il tempo impiegato e il capitale consumato a stabilire quanto di quella delusione diventerà una perdita duratura per azione.
Unisciti alla community Merlintrader: r/MerlintraderPub · Telegram
Ricerca e aggiornamenti di mercato
Segui il canale italiano Merlintrader per gli approfondimenti e gli aggiornamenti sui settori.
@merlintrader_euContenuti informativi ed educativi, preparati con il supporto dell’IA e verificati sulle fonti indicate. Le interpretazioni sono commenti del blog; le previsioni societarie restano previsioni. Non costituiscono consulenza finanziaria né raccomandazioni di investimento. Ogni lettore deve svolgere le proprie ricerche e valutazioni e rivolgersi, quando necessario, a un consulente autorizzato.
Disclaimer. Questo contenuto è pubblicato da Merlintrader esclusivamente a scopo educativo e informativo. Presenta analisi indipendenti. Non costituisce consulenza in materia di investimenti, una raccomandazione di investimento, un’offerta o una sollecitazione ad acquistare o vendere alcun titolo, non è una raccomandazione di investimento ai sensi della normativa CONSOB e delle disposizioni europee applicabili, e non è un research report ai sensi della normativa statunitense sui titoli (SEC). Nulla di quanto contenuto qui deve essere interpretato come una raccomandazione ad acquistare, vendere o detenere $EYPT, $OMER, $VNDA, $BNTX o qualsiasi altro titolo.
I dati sono tratti da documenti pubblici depositati presso la U.S. Securities and Exchange Commission, comunicati stampa della società e fornitori di dati di mercato, e sono riportati con le rispettive date di riferimento. I dati possono cambiare senza preavviso, e le cifre pubblicate prima di un comunicato sui risultati diventano obsolete nel momento stesso in cui quel comunicato viene emesso. Merlintrader non fornisce alcuna garanzia che le informazioni siano complete o aggiornate al momento della lettura. I lettori dovrebbero verificare ogni dato sulla fonte primaria prima di agire di conseguenza.
Le società di biotecnologia e healthcare comportano un rischio binario. I trial clinici falliscono, le decisioni regolatorie possono andare contro il richiedente, l’approvazione non garantisce l’adozione commerciale, e le società in fase di sviluppo raccolgono spesso capitale azionario al prezzo che il mercato è disposto a sostenere. Un singolo readout può cambiare il valore dell’azienda da un giorno all’altro in entrambe le direzioni, e le società in questa fase possono perdere tutto il loro valore. Ogni lettore è responsabile delle proprie decisioni e dovrebbe consultare un consulente finanziario abilitato ove opportuno.
Merlintrader potrebbe detenere posizioni nei titoli menzionati. Alcuni link presenti in questa pagina sono link affiliati o referral, compresi quelli verso Finviz e Stocktwits, che possono generare una commissione senza alcun costo per il lettore. Le informazioni legali complete sono disponibili nelle pagine disclaimer e termini e condizioni e privacy.
Il conto del setback: quattro biotech, quattro futuri da riprezzare — $EYPT, $OMER, $VNDA, $BNTX — Merlintrader
Calendario Catalyst Biotech
Date PDUFA, riunioni AdCom, readout clinici e completamenti dei trial in un unico calendario gratuito e filtrabile.
Calendario FDA e PDUFA gratuito →
Date PDUFA, riunioni AdCom, readout clinici e completamenti dei trial in un unico calendario gratuito e filtrabile.
Calendario FDA e PDUFA gratuito →