Trasparenza IA: articoli e report sono realizzati con l’aiuto dell’intelligenza artificiale e sottoposti a verifiche che non equivalgono a una validazione specialistica. Possono contenere errori: verifica le informazioni rilevanti con fonti indipendenti. Leggi il disclaimer completo.
Antimonio ed elio: chi trattiene il valore fra $UAMY, $USAS, $ASPI e $BSIN
Un metallo presente in un concentrato minerario, un lingotto pronto per il cliente e un gas liquefatto non hanno la stessa economia. Il confronto fra United States Antimony, Americas Gold and Silver, ASP Isotopes e Big Sky Industrial parte da qui: quale prodotto viene venduto, quali lavorazioni restano da svolgere e a chi rimane il margine dopo gli investimenti necessari.
Antimonio · $USAS + $UAMYUna joint venture fra attività mineraria e lavorazione: materiale già prodotto e partecipazione a un futuro impianto.
Elio · $ASPI / $BSINProgetti indipendenti: elio liquido insieme al GNL ed elio contenuto venduto all’uscita dell’impianto.
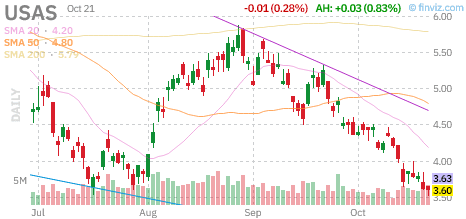
Profilo e aggiornamenti della società
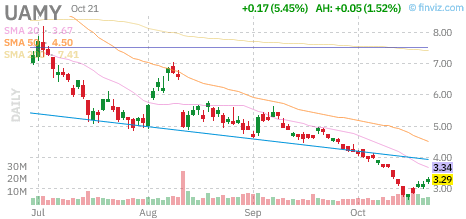
Profilo e aggiornamenti della società
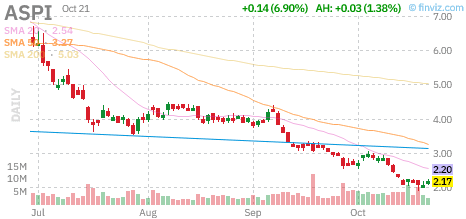
Profilo e aggiornamenti della società
Profilo e aggiornamenti della società
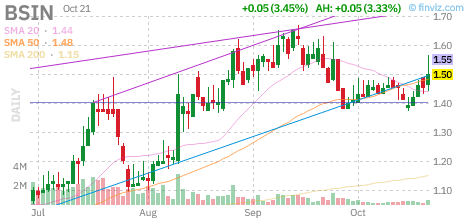
Grafici statici del 21 ottobre 2026. Le quotazioni mostrate sono distinte dai dati societari e dalle relative date riportate nel testo. I grafici non costituiscono una raccomandazione operativa.
01 Due coppie industriali, non un paniere di società equivalenti
Antimonio ed elio permettono di collegare queste quattro società senza fingere che appartengano a un’unica filiera. Americas Gold and Silver, quotata negli Stati Uniti con il simbolo $USAS, produce antimonio insieme ad altri metalli nel complesso Galena. United States Antimony, $UAMY, trasforma materiale in prodotti fra cui antimonio metallico, ossido e trisolfuro. Il loro accordo di febbraio collega una fonte di materia prima con competenze di lavorazione e accesso al mercato.[1][5]
ASP Isotopes, $ASPI, è esposta all’elio attraverso Renergen e la controllata Tetra4 in Sudafrica. Il Virginia Gas Project abbina gas naturale liquefatto, o GNL, e sviluppo della produzione di elio liquido. Big Sky Industrial, $BSIN, sta invece costruendo in Montana una piattaforma di gas industriali e gestione della CO₂, con un contratto per l’elio contenuto nel prodotto consegnato all’uscita dell’impianto. ASPI e BSIN sono progetti indipendenti, non partner commerciali.[7][10][12]
La differenza è sostanziale. UAMY e USAS condividono le prospettive economiche di un nuovo impianto, ma mantengono attività diverse al di fuori della joint venture. ASPI e BSIN condividono un elemento chimico, mentre cambiano il prodotto previsto, le altre attività del progetto e il fabbisogno di capitale. La stessa etichetta di materia prima strategica non rende intercambiabili queste esposizioni.
Per capire dove si concentra il valore servono almeno il prodotto venduto, il punto di consegna e i costi ancora a carico del venditore. Il prezzo diventa interpretabile quando si conoscono questi elementi. Un’impresa può incassare meno per unità perché lascia al compratore parte della trasformazione; un’altra può vendere un prodotto più lavorato, sostenendo però costi e rischi maggiori.
02 USAS produce già antimonio: la nuova opportunità riguarda anche la trasformazione
L’antimonio di Galena non è soltanto una prospettiva geologica. Il documento di analisi gestionale relativo a giugno 2026 riportava 234.291 libbre prodotte nel primo semestre, di cui 97.213 nel secondo trimestre. Si tratta dell’antimonio associato all’attività mineraria e ai concentrati, non di metallo finito proveniente dal nuovo impianto della joint venture.[1][2]
L’aggiornamento del 19 ottobre aggiunge un riferimento operativo più recente. Nel terzo trimestre la produzione di antimonio è stata di 101.011 libbre e le vendite di 121.691 libbre. Lo stesso comunicato riportava 800.458 once di argento prodotte e 860.850 vendute su base consolidata. Produzione e vendite misurano passaggi diversi: il materiale ottenuto in un periodo può essere commercializzato in quello successivo.[4]
Per USAS l’antimonio può contribuire in due modi. Il primo è il valore del materiale già estratto e venduto. Il secondo è la possibile partecipazione al margine ottenuto lavorando ulteriormente quel materiale. L’annuncio di febbraio descriveva proprio l’obiettivo di migliorare il valore ricavato dall’antimonio contenuto nei concentrati d’argento di Galena.[1]
L’accordo attribuisce ad Americas il 51% della joint venture. La società mette a disposizione il sito a Galena e venderebbe alla nuova attività materiale contenente antimonio a condizioni di mercato. Il suo materiale ha priorità, ma il futuro impianto potrebbe trattare anche quello di altre miniere. UAMY apporta competenze di processo e relazioni commerciali.[1]
Una società mineraria potrebbe così partecipare a più fasi dello stesso percorso industriale. Il margine aggiuntivo, però, richiede investimenti: Americas deve finanziare la propria quota del budget approvato, mentre l’impianto deve recuperare un prodotto vendibile a costi sostenibili. Il valore trattenuto da USAS dipenderebbe sia dalla vendita della materia prima sia dalla partecipazione alla lavorazione, al netto degli oneri dei due passaggi.[1]
Resta importante anche il resto dell’attività mineraria. I risultati di agosto descrivevano investimenti significativi a Galena e il contributo operativo di Cosalá. I crediti dei sottoprodotti entrano nel calcolo dell’AISC, il costo complessivo di mantenimento per oncia venduta: una migliore valorizzazione dell’antimonio può quindi incidere sul costo dichiarato dell’argento senza modificare le once fisicamente prodotte. L’AISC è una misura non IFRS e va letto insieme alla sua definizione e riconciliazione.[2][3]
L’eventuale contributo del nuovo impianto va dunque affiancato allo sviluppo della miniera, alla manutenzione, agli altri prezzi dei metalli e alla spesa per investimenti. Un sottoprodotto più redditizio può migliorare l’economia di una miniera polimetallica; non cancella il costo dell’attività che lo genera.
03 UAMY: più materiale venduto non significa necessariamente più margine
UAMY commercializza diversi prodotti dell’antimonio. La relazione trimestrale di giugno descrive metallo, ossido e trisolfuro, oltre al recupero di metalli preziosi e a un’attività separata nella zeolite. Fra gli impieghi indicati figurano sistemi ritardanti di fiamma, batterie, applicazioni militari e inneschi per munizioni.[5]
Per il trasformatore il problema economico comprende acquisto o produzione del materiale in ingresso, recupero, rispetto delle specifiche e condizioni di vendita. Anche un impianto strategicamente importante può avere margini deboli se il prezzo del prodotto diminuisce più rapidamente dei costi.
Il secondo trimestre offre un esempio concreto. Rispetto allo stesso periodo dell’anno precedente, le libbre di antimonio vendute da UAMY sono aumentate del 26%, ma il prezzo medio per libbra è sceso del 52%. I ricavi dell’antimonio sono diminuiti del 39%. La crescita dei volumi è quindi coesistita con ricavi più bassi e un forte indebolimento del margine lordo. Sono risultati riferiti a quel periodo, non una previsione per i trimestri successivi.[5]
Il contratto governativo richiede un altro livello di precisione. La relazione descrive un accordo quinquennale IDIQ con la Defense Logistics Agency, con un valore massimo di 245 milioni di dollari, per lingotti di antimonio metallico con purezza del 99,65%. In un contratto IDIQ quantità e consegne dipendono dai singoli ordini; il tetto complessivo non coincide con ricavi garantiti. Il riconoscimento dei ricavi richiede consegna al deposito e accettazione formale da parte del cliente governativo.[5]
Questa condizione ha già inciso sulle date contabili. Le prime due spedizioni, circa 82.000 libbre, sono state consegnate in giugno e accettate formalmente in luglio. Il documento indica che i relativi 2,6 milioni di dollari di ricavi sono stati riconosciuti in luglio. La consegna fisica nel secondo trimestre e il ricavo nel terzo possono quindi descrivere correttamente la stessa operazione.[5]
L’aggiornamento del 30 settembre aggiunge informazioni sul materiale in ingresso. UAMY ha comunicato l’arrivo di scaglie di antimonio ad alta purezza dal partner boliviano e l’avvio della lavorazione del materiale di Stibnite Hill. La società ha inoltre descritto oltre 400.000 libbre di antimonio contenuto nel materiale accumulato a Radersburg. Il management si attendeva un contributo positivo all’efficienza e ai margini.[6]
Materiale ricevuto, prodotto finito e vendita accettata restano tre stadi distinti. L’antimonio contenuto in uno stock non equivale alla stessa quantità di lingotti già consegnati al cliente. Il beneficio dipende da recupero, costi di lavorazione, combinazione dei prodotti e prezzi effettivi di vendita.
La nuova joint venture in Idaho rientra in questo quadro. Potrebbe dare a UAMY un’altra piattaforma di trasformazione e accesso al materiale di Galena, ma richiede capitale e risultati operativi. La società può essere contemporaneamente compratore di materia prima, trasformatore, venditore e socio di minoranza di un impianto: ciascun ruolo ha una diversa partecipazione ai risultati economici.[1][5]
04 La joint venture ripartisce capitale, responsabilità e risultati
La divisione del capitale, 51% USAS e 49% UAMY, non esaurisce la struttura dell’accordo. Il comitato di gestione ha sei membri, con rappresentanza paritaria. UAMY è l’operatore e Americas presiede il comitato. Gli apporti di capitale seguono le quote di partecipazione; chi non contribuisce può subire una diluizione della propria quota.[1]
Anche la tempistica richiede attenzione. L’accordo contempla 18 mesi per completare la costruzione a partire dalla definizione di un budget condiviso, non un conto alla rovescia incondizionato dalla data del comunicato. Gli accordi di fornitura dovevano essere negoziati entro 90 giorni, con facoltà per entrambe le parti di sospendere la costruzione se non fossero stati finalizzati. Sono previste anche clausole specifiche per lo stallo decisionale e per l’acquisto o la vendita delle partecipazioni.[1]
Il progetto potrebbe dare al materiale di Galena un percorso di trasformazione domestico e a entrambe le società una quota dell’attività industriale. Perché questo produca risultati servono però budget, conferimenti, condizioni di approvvigionamento e un impianto funzionante. La percentuale di proprietà, da sola, non misura il ritorno economico.
Va mantenuta anche la distinzione fra esposizione al progetto e investimento nella società quotata. USAS conserva le proprie miniere e le altre attività. UAMY mantiene gli impianti esistenti e gli altri rami operativi. Il risultato della joint venture potrebbe incidere su entrambe senza coincidere con il risultato complessivo di nessuna delle due.[1][3][5]
I prossimi aggiornamenti più utili sarebbero quelli capaci di collegare il budget con i versamenti effettivi, lo stato dei lavori, gli accordi di alimentazione e vendita e la tempistica per ottenere materiale commercializzabile. Permetterebbero di valutare con maggiore precisione quale quota di valore aggiunto potrebbe restare a ciascun socio.
05 ASPI: l’elio è parte di un progetto integrato e di un gruppo più ampio
ASP Isotopes ha acquisito Renergen nel gennaio 2026. L’attività principale di Renergen è la partecipazione del 94,5% in Tetra4, la società che sviluppa il Virginia Gas Project nella provincia sudafricana del Free State. Il progetto comprende liquefazione del gas naturale, separazione dell’elio e successiva liquefazione di quest’ultimo.[8]
GNL ed elio condividono il progetto, ma hanno mercati differenti. Il GNL è un prodotto energetico destinato anche a utilizzatori industriali locali. L’elio aggiunge un prodotto specializzato, la cui commercializzazione dipende da lavorazioni e consegne affidabili. Il progresso di un ramo è un riscontro operativo utile, ma non dimostra che anche l’altro stia funzionando in modo continuativo.[7][14]
La storia dell’impianto aiuta a interpretare i singoli annunci. Il documento di registrazione di ottobre descrive l’inizio della produzione di GNL nel settembre 2022 e una prima produzione di elio nel gennaio 2023. Una perdita ha richiesto riparazioni; nel febbraio 2025 è avvenuta una vendita di elio liquido su piccola scala, seguita da una fermata mentre le perforazioni aumentavano la disponibilità di gas. Nella sezione rischi il documento precisava che il sistema di liquefazione dell’elio non aveva ancora raggiunto una produzione continuativa.[9]
Il 20 agosto ASPI aveva annunciato l’avvio della messa in servizio dopo interventi di ottimizzazione, indicando settembre per le spedizioni commerciali. Il successivo documento di ottobre collocava le prime consegne commerciali di elio liquido nel quarto trimestre 2026. La previsione più recente va affiancata all’obiettivo precedente; la vendita dimostrativa del 2025 non equivale all’avvio di una fornitura ricorrente alla scala prevista.[7][9]
Anche le capacità vanno lette con l’unità corretta. La Fase 1 prevede circa 2.500 GJ al giorno di GNL e circa 70 Mcf al giorno di elio liquido, espressi nella misura di volume dell’elio contenuto utilizzata dalla società. Sono obiettivi nominali di impianto, non vendite giornaliere già conseguite. I volumi consegnabili dipendono dal funzionamento effettivo, dalla messa in servizio e dalla domanda.[7][9]
La prospettiva è un progetto con due possibili flussi di ricavo. La prova industriale consiste nel rendere l’infrastruttura condivisa sufficientemente affidabile per entrambi: servono disponibilità e compressione del gas, oltre al funzionamento delle apparecchiature dedicate all’elio. Un lotto tecnicamente riuscito risponde a una domanda diversa dalla produzione continuativa a costi ripetibili.
06 I contratti ASPI definiscono la domanda, non tutto il valore per l’azionista
Il documento di ottobre descrive un contratto quinquennale take-or-pay con una società asiatica di gas industriali per elio liquido, a un prezzo superiore a 600 dollari per Mcf di elio contenuto, su base complessiva all’uscita dell’impianto. Il contratto rappresenta circa il 15% della capacità nominale prevista per l’elio della Fase 1. Avere contrattualizzato una quota non significa che l’intera produzione futura sia venduta alle stesse condizioni.[9]
Il GNL ha accordi propri. Il comunicato del 6 agosto descriveva un nuovo contratto quinquennale take-or-pay con un’azienda alimentare sudafricana, relativo a circa il 10% della capacità nominale GNL della Fase 1. La società indicava allora una copertura contrattuale complessiva di circa il 75% dei volumi di GNL attesi. Le percentuali dell’elio e del GNL riguardano prodotti diversi: non vanno sommate in un unico tasso di utilizzo.[14]
La previsione formulata in agosto di oltre 27 milioni di dollari di ricavi annualizzati per la Fase 1 comprendeva entrambi i prodotti e utilizzava ipotesi di prezzo e produzione dichiarate. Era una previsione per il progetto integrato dopo il completamento atteso, non ricavo di elio già contabilizzato né utile interamente attribuibile a un’azione ASPI.[7][14]
ASPI è inoltre un gruppo di materiali specializzati, non un investimento esclusivo nel Virginia Gas Project. Il bilancio di giugno riportava 219,596 milioni di dollari di cassa e mezzi equivalenti e 35,300 milioni di investimenti a breve termine. L’assorbimento operativo del primo semestre era di 41,094 milioni, comprese le attività cessate. Sono dati consolidati, non un budget di cassa riservato al singolo progetto.[8]
La proposta di operazione Noble Africa con ENDRA aggiunge un livello societario. Il documento di registrazione descrive una combinazione proposta, i rapporti successivi con ASPI, condizioni di perfezionamento e accordi finanziari. Il deposito della registrazione non equivale al completamento. La struttura finale delle partecipazioni, i debiti delle controllate e i termini del finanziamento determinano come l’eventuale valore del progetto arriverebbe alla capogruppo e ai suoi azionisti.[9]
Per la Fase 2 serve una valutazione finanziaria distinta. Il documento di ottobre riporta indicazioni di supporto condizionali e non vincolanti fino a 535 milioni di dollari da DFC e fino a 250 milioni da Standard Bank, precisando che non erano stati conclusi accordi definitivi vincolanti per nessuna delle due linee. È una possibile strada di finanziamento, non denaro già disponibile per costruire.[9]
Nel breve periodo il riscontro operativo più vicino resta l’affidabilità della Fase 1 e delle sue consegne. L’ampiezza di un futuro sviluppo non elimina la necessità di dimostrare l’economia del primo impianto; la cassa della capogruppo non risolve automaticamente ogni condizione finanziaria della controllata.
07 BSIN: un prodotto e un punto di consegna definiti dal contratto
Big Sky Industrial è la precedente U.S. Energy Corp. Il nome e il simbolo Nasdaq sono diventati BSIN dall’8 giugno 2026. Il cambio di identità commerciale non ha creato un nuovo soggetto che lasciasse alle spalle gli impegni dell’attività esistente.[13]
La relazione di giugno descriveva ancora una base di ricavi da petrolio e gas naturale, mentre le attività nei gas industriali erano in sviluppo. Il progetto Big Sky abbina elio e gestione della CO₂ negli asset del Montana. L’aggiornamento di agosto indicava la messa in servizio per fine 2026 e l’avvio di gas, operazioni commerciali e primi ricavi nel primo trimestre 2027.[11][12]
L’accordo dell’elio ha condizioni più precise di una manifestazione di interesse. Il Form 8-K del 27 aprile descrive un’intesa sottoscritta il 24 aprile per tutto l’elio contenuto prodotto dall’impianto, fino a un massimo di 1,2 milioni di piedi cubi al mese. Il prezzo base è di 285 dollari per mille piedi cubi standard, indicati come Mcf, su base EX-WORKS all’impianto.[10]
Proprietà e rischio passano quando il compratore collega la motrice al semirimorchio caricato. Trasporto, lavorazioni e distribuzione a valle sono a carico dell’acquirente. Big Sky resta responsabile della produzione di materiale conforme e dei costi delle proprie attività di campo e di impianto.[10]
Il take-or-pay riguarda la produzione effettivamente messa a disposizione da Big Sky e prevede eccezioni per forza maggiore, prodotto non conforme e altre condizioni contrattuali. Non è un pagamento incondizionato del massimo mensile se l’impianto non produce o non rende disponibile materiale conforme.[10]
La durata iniziale di cinque anni decorre dal mese in cui viene riempito il primo semirimorchio destinato alla consegna. Il documento di aprile prospettava, senza garantirlo, un avvio intorno al 1° marzo 2027 e attribuisce al compratore il diritto di risolvere l’accordo se l’avvio non avviene entro il limite del 1° luglio 2027. La messa in servizio ha quindi anche un significato commerciale, oltre che tecnico.[10]
Il contratto offre uno sbocco al prodotto. Il suo valore dipende dalla capacità dell’impianto di consegnare regolarmente entro quel percorso, con un contributo economico sufficiente dopo i costi e gli altri impegni del progetto. Un prezzo fisso può dare visibilità, ma anche limitare il beneficio di un mercato più forte e lasciare il produttore esposto all’aumento dei costi.
08 Due prezzi dell’elio non bastano per confrontare i margini
I 285 dollari/Mcf di Big Sky e il prezzo superiore a 600 dollari/Mcf di Renergen possono sembrare direttamente confrontabili: entrambi sono espressi per Mcf di elio contenuto ed entrambi i documenti utilizzano prezzi all’uscita dell’impianto. Unità e punto di consegna comuni non rendono però identici il prodotto fisico e il costo per ottenerlo.[9][10]
Renergen vende elio liquido da un progetto integrato con il GNL. Il documento Big Sky descrive elio contenuto trasferito all’impianto in un semirimorchio caricato e attribuisce al compratore lavorazioni e distribuzione successive. Per il confronto servono le specifiche, il lavoro già svolto prima del passaggio al cliente, gli obblighi contrattuali e il costo operativo dei due impianti.[9][10]
Un prezzo superiore può accompagnarsi a una maggiore lavorazione. Un prezzo inferiore può lasciare parte del processo al compratore. Nessuna delle due osservazioni dimostra quale progetto abbia il margine migliore: servono costi e consegne confrontabili, non la semplice differenza fra i prezzi.
Il volume massimo Big Sky consente un esempio limitato ai ricavi. A 1,2 milioni di piedi cubi al mese, dodici mesi corrispondono a 14,4 milioni di piedi cubi, cioè 14.400 Mcf. Al prezzo base iniziale di 285 dollari/Mcf si ottengono 4,104 milioni di dollari di vendite lorde annuali dell’elio. Il calcolo assume che tutto il volume massimo venga prodotto, sia conforme e sia reso disponibile. Non rappresenta un minimo garantito, un utile o una previsione di ricavo della società.[10]
Sarebbe altrettanto fuorviante affiancare questo esempio sul solo elio alla previsione Renergen di oltre 27 milioni per la Fase 1 integrata e interpretare la differenza come uno scarto di valutazione. La seconda cifra comprende GNL, dipende da ipotesi gestionali su prezzi e produzione e appartiene a un progetto e a una struttura societaria differenti.[7][14]
Lo stesso metodo vale per l’antimonio. Una libbra contenuta nel concentrato e una libbra di metallo finito occupano punti diversi della filiera. A collegarli sono recupero, quota pagabile, oneri di lavorazione e specifiche. L’utilità strategica del materiale non li trasforma in un’unica unità di vendita equivalente.[1][2][5]
09 Sottoprodotti e attività complementari: il beneficio va contato una volta sola
USAS produce antimonio all’interno di un’attività nell’argento e nei metalli di base. I risultati dei sottoprodotti vengono accreditati nel calcolo dell’AISC. Un miglior ricavo dell’antimonio può rafforzare l’economia mineraria, ma aggiungere nuovamente lo stesso beneficio come incremento separato dell’utile porterebbe a un doppio conteggio, se il calcolo non viene riconciliato.[2][3]
Per Renergen, GNL ed elio derivano dallo stesso progetto. I contratti GNL possono sostenere la domanda mentre il sistema dell’elio passa verso operazioni continuative. Pozzi e infrastrutture condivisi possono essere utili, ma produzione, manutenzione e finanziamento conservano i propri costi. Una previsione di ricavo combinata non può essere attribuita tutta all’elio.[7][9][14]
BSIN presenta un’altra possibile componente economica nella gestione della CO₂. Il comunicato di agosto descriveva le domande di monitoraggio, rendicontazione e verifica, o MRV, in esame presso EPA e l’accesso atteso ai benefici della Section 45Q. La relazione trimestrale avvertiva separatamente che requisiti tecnici, verifiche, tempi e cambiamenti normativi incidono sull’ammissibilità degli incentivi. Un credito fiscale atteso è dunque una componente condizionale del progetto, non un incasso già realizzato dalla vendita di elio.[11][12]
La zeolite di UAMY è un caso diverso: è un’attività operativa separata, non un altro prodotto automaticamente recuperato da ogni libbra di materiale contenente antimonio. Volumi, trasporto e contributo economico richiedono una lettura autonoma. La diversificazione di un gruppo non implica che tutte le attività condividano impianti e costi.[5]
Alcuni prodotti condividono quindi un progetto fisico; altre attività condividono soltanto la capogruppo quotata. Il contributo finanziario dipende dal collegamento effettivo, non dal numero di materie prime che si possono associare al nome della società.
10 Il capitale deve arrivare al traguardo operativo prima di generare un ritorno
Le date restano essenziali nel confronto dei bilanci. Le quattro società non pubblicano informazioni identiche nello stesso momento; la liquidità consolidata non equivale al budget liberamente disponibile per costruire un singolo impianto.
| Società | Riferimento finanziario dichiarato | Come interpretarlo |
|---|---|---|
| USAS | Cassa preliminare di 63 milioni di dollari al 30 settembre 2026, comunicata il 19 ottobre.[4] | È un riferimento più recente del bilancio di giugno, non una conferma dei flussi trimestrali definitivi, dei covenant o del budget residuo della joint venture. |
| UAMY | Cassa e mezzi equivalenti di 41,434 milioni di dollari al 30 giugno 2026; investimenti in Treasury separati.[5] | Sono risorse del gruppo per materiale in ingresso, operazioni ed espansione; non cassa riservata esclusivamente al progetto in Idaho. |
| ASPI | Cassa e mezzi equivalenti di 219,596 milioni e investimenti a breve di 35,300 milioni di dollari al 30 giugno 2026.[8] | Risorse consolidate di un gruppo di materiali specializzati, non disponibilità automaticamente utilizzabili da ogni controllata senza condizioni. |
| BSIN | Cassa di 4,9 milioni e liquidità disponibile complessiva di 16,4 milioni di dollari al 4 agosto 2026.[12] | La liquidità include capacità di debito non utilizzata. Le due cifre non vanno sommate come se fossero due saldi di cassa separati. |
Il problema finanziario cambia con l’attività. USAS deve ripartire il capitale fra miniere in produzione e futura lavorazione. UAMY deve finanziare materia prima e capitale circolante, oltre agli impianti.[1][5]
ASPI deve gestire più rami operativi, obblighi delle controllate e l’operazione societaria proposta.[8][9]
BSIN deve coprire la costruzione e la messa in servizio prima dell’avvio dei nuovi ricavi industriali.[11][12]
Partecipare più a valle può aumentare la quota di valore trattenuta, ma anche le responsabilità. Il proprietario dell’attività deve finanziare attrezzature, capitale circolante e funzionamento. Lasciare al compratore o a un partner parte della lavorazione può ridurre questo onere. Nessuna struttura è automaticamente migliore: il risultato dipende dai termini economici e dal capitale necessario.
11 Quali sviluppi cambierebbero il confronto
Per USAS e UAMY l’aggiornamento condiviso più utile collegherebbe il budget dell’impianto in Idaho con conferimenti, costruzione e accordi di fornitura effettivi. Una tempistica di avviamento più precisa aiuterebbe a valutare il contributo futuro della lavorazione. I risultati attuali di miniera e degli impianti esistenti restano distinti dagli utili prospettici della nuova struttura.[1]
USAS dispone di una base di vendite di antimonio descritta nell’aggiornamento di ottobre. La rendicontazione finanziaria successiva potrà collegarla a ricavi, costi, investimenti e cassa. Per UAMY conta lo stato delle consegne e dell’accettazione DLA, mentre prezzi commerciali e costo del materiale in ingresso determinano se più produzione porta a un margine migliore.[4][5][6]
Per ASPI, una produzione affidabile di elio liquido della Fase 1 e consegne commerciali ripetute risponderebbero a una domanda più vicina della dimensione della Fase 2. Nuovi contratti possono aumentare la visibilità della domanda, ma consegne e contributo di cassa darebbero un riscontro operativo più forte. I termini definitivi dell’operazione societaria rimangono una questione distinta.[9]
Per BSIN la sequenza comprende completamento della raccolta del gas, messa in servizio, primo elio conforme reso disponibile al compratore e autorizzazioni o qualificazioni pertinenti al percorso della CO₂. Le finestre di fine 2026 e primo trimestre 2027 indicate dal management sono obiettivi, non risultati già conseguiti. I tempi industriali e quelli finanziari devono restare compatibili.[10][11][12]
Nello scenario costruttivo, materiale già presente e infrastrutture condivise generano un contributo maggiore: migliore valorizzazione dell’antimonio, un nuovo impianto economicamente sostenibile e progetti gas capaci di consegnare con regolarità. Nello scenario contrario, la trasformazione assorbe altro capitale prima che emerga un margine sostenibile, mentre prezzi deboli, ritardi o nuovi obblighi finanziari riducono il beneficio per gli azionisti.
12 La filiera spiega più di una graduatoria fra quattro titoli
La coppia dell’antimonio unisce un fornitore minerario e un trasformatore che cercano entrambi una partecipazione ai risultati di un nuovo impianto. Quella dell’elio mette a confronto progetti gas indipendenti: uno orientato all’elio liquido insieme al GNL, l’altro all’elio contenuto venduto con condizioni definite all’uscita dell’impianto.[1][9][10]
Il punto comune è come il valore viene distribuito lungo il processo industriale. Produrre più materiale, lavorarlo ulteriormente e trattenere una quota maggiore del margine sono risultati diversi. Una lavorazione aggiuntiva migliora il business se il suo contributo supera i nuovi costi e il capitale richiesto; altrimenti introduce un altro passaggio oneroso prima dell’incasso.
Per queste quattro società, gli sviluppi più informativi renderanno più chiari prodotto venduto, accettazione del cliente, costi che rimangono al fornitore e valore residuo dopo il finanziamento necessario a consegnare. Il confronto resta così utile anche al variare dei prezzi dei titoli, senza trasformarsi in una classifica basata sulle dimensioni delle risorse o su due quotazioni delle materie prime.
Gli hub delle quattro società
Avvertenze
Contenuto informativo ed educativo, preparato con il supporto dell’IA e verificato sulle fonti indicate. Le interpretazioni sono commenti del blog; obiettivi e previsioni societarie restano incerti. Non è consulenza finanziaria personalizzata né una raccomandazione di acquisto o vendita. Il lettore deve svolgere le proprie ricerche e rivolgersi, quando opportuno, a un consulente autorizzato.
Il richiamo alla normativa italiana sui servizi di investimento e alla vigilanza CONSOB non costituisce un’approvazione dei contenuti da parte dell’autorità. Società minerarie, materiali specializzati e progetti in sviluppo comportano rischi di prezzo, operativi, normativi, finanziari e di diluizione, fino alla perdita integrale del capitale. Le misure non IFRS non sostituiscono i bilanci; dati e importi si riferiscono alle date indicate. Si vedano il disclaimer e i termini e condizioni.
Fonti e documenti
- JV antimony agreement, February 10, 2026
- Americas June 2026 MD&A
- Americas Q2 2026 results
- Americas Q3 production, October 19, 2026
- United States Antimony June 2026 Form 10-Q
- United States Antimony September 30, 2026 shipment update
- ASP Isotopes helium commissioning, August 20, 2026
- ASP Isotopes June 2026 Form 10-Q
- ENDRA registration statement and Renergen disclosures, October 2026
- Big Sky helium contract, April 27, 2026 Form 8-K
- Big Sky June 2026 Form 10-Q
- Big Sky Q2 results and construction update, August 11, 2026
- Big Sky rebranding announcement, June 4, 2026
- ASP Isotopes LNG contract, August 6, 2026