Trasparenza IA: articoli e report sono realizzati con l’aiuto dell’intelligenza artificiale e sottoposti a verifiche che non equivalgono a una validazione specialistica. Possono contenere errori: verifica le informazioni rilevanti con fonti indipendenti. Leggi il disclaimer completo.
Dopo ECOC, quali prove contano per $POET, $COHR, $LITE e $AAOI?
Dalle dimostrazioni ai clienti paganti: come leggere PhotonLink, i nuovi laser e gli ordini per l’ottica AI senza confondere una promessa tecnologica con un risultato commerciale.
Segui Merlintrader su Telegram · @merlintrader_eu
I quattro titoli · grafici giornalieri
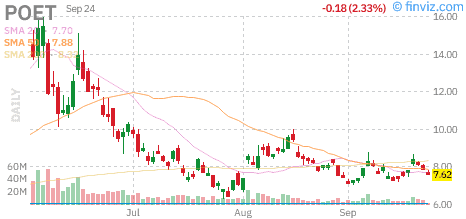
Istantanea 24/09/2026 · Giornaliero · Apri su Finviz ↗
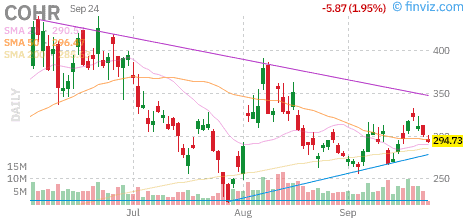
Istantanea 24/09/2026 · Giornaliero · Apri su Finviz ↗
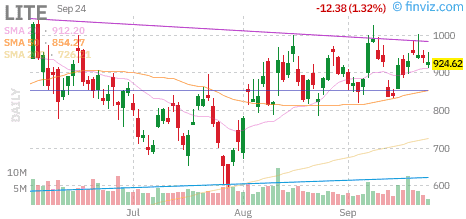
Istantanea 24/09/2026 · Giornaliero · Apri su Finviz ↗
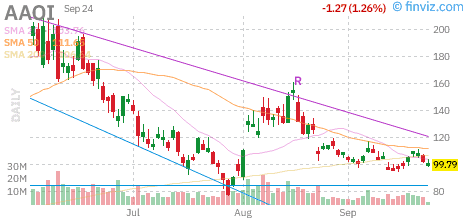
Istantanea 24/09/2026 · Giornaliero · Apri su Finviz ↗
Fonte: Finviz. Immagini statiche acquisite il 24/09/26, 17:55 CEST durante la seduta. Prezzi e indicatori restano fermi a questa rilevazione e non rappresentano la chiusura definitiva. I link a Finviz includono un referral affiliato.
Dati chiave e finestre commerciali
$POET · programma Lumilens
Fine 2026
Campioni di ingegneria attesi; produzione in crescita prevista nel 2027
Fonte ufficiale
Fonte ufficiale
$LITE · nuovo DWDM ELSFP
1° semestre 2027
Disponibilità iniziale prevista; non fatturato già acquisito
Fonte ufficiale
Fonte ufficiale
Milioni (M) e miliardi (mld) di dollari USA. Ricavi di società con perimetri diversi; date future dichiarate dalle aziende e soggette a modifica. Verifica documentale: 24/09/2026.
Scenario favorevole
Più connessioni AI, prodotti qualificati e riordini: il vantaggio tecnico si traduce in ricavi con margini sostenibili.
Scenario sfavorevole
Ritardi, architetture concorrenti, scarti e nuovi fabbisogni di capitale frenano il risultato per azione.
La distinzione decisiva
Presentazione → qualificazione → ordine → ricavo
Ogni passaggio risolve una domanda diversa. L’ordine delle fasi può cambiare: un contratto di sviluppo può generare ricavi prima della produzione in serie.
Come leggere questo confronto
Quattro società, posizioni diverse nella filiera
Coherent combina componenti e soluzioni integrate; POET sviluppa piattaforme di integrazione e motori; Lumentum fornisce laser e soluzioni ottiche; AOI produce componenti e transceiver. Il totale dei ricavi non equivale al mercato condiviso.
I quattro riferimenti da seguire
PhotonLink
La piattaforma Coherent ha finestre commerciali distinte per CPO scale-out, scale-up, NPO e chip-to-chip.
Laser esterni Lumentum
Laser di base in produzione e nuovo modulo DWDM ELSFP hanno stati commerciali differenti.
POET e Lumilens
Il programma EOI resta legato a sviluppo, qualificazione e aumento della capacità.
AOI: ordine 1.6T
L’ordine superiore a 200 milioni è un punto di partenza; consegne e ricavi richiedono conferma.
Dalla tecnologia ai ricavi
Il confronto parte dai prodotti e arriva ai clienti, alla qualificazione e alla produzione. Le applicazioni non avanzano tutte con lo stesso calendario.
La ricerca completa comprende casi d’uso, mercati, paesi, bilanci e una matrice delle prove commerciali.
Un nuovo prodotto funziona sul banco di una fiera. Un grande cliente accetta di provarlo. Arriva un ordine. La fabbrica aumenta la produzione. I ricavi crescono. Per chi segue le azioni della fotonica, questi passaggi possono sembrare parti della stessa buona notizia. In realtà, ciascuno risponde a una domanda diversa e lascia aperti rischi diversi.
È la distinzione che conta dopo la parte espositiva di ECOC, svoltasi a Málaga dal 21 al 23 settembre 2026. Il settore mostra nuove possibilità per collegare i sistemi di intelligenza artificiale attraverso la luce; l’investitore deve capire quali possibilità siano già diventate prodotti acquistati e quali richiedano ancora sviluppo, test e investimenti. Calendario ufficiale ECOC Exhibition.
Il lancio PhotonLink di Coherent offre un punto di partenza concreto. Per confrontarlo con POET Technologies, Lumentum e Applied Optoelectronics bisogna però scendere dal nome della società al singolo programma: quale prodotto, per quale cliente, con quale stato di qualificazione, quale ordine e quale ricavo?
Merlintrader ha già spiegato come funziona la filiera dell’interconnessione ottica e confrontato le prove commerciali emerse dalle trimestrali di agosto. Il passo successivo è seguire i programmi annunciati e capire quali aggiornamenti possono cambiare davvero il confronto.
La fotonica AI, spiegata attraverso il problema che deve risolvere
Un centro di calcolo AI contiene moltissimi processori che devono lavorare insieme. Non basta che ciascuno esegua rapidamente i propri calcoli: deve anche scambiare dati con gli altri. È come avere una squadra di persone velocissime, costrette però a passarsi le informazioni attraverso un corridoio troppo stretto.
I collegamenti ottici usano la luce per trasportare quei dati. L’elettronica continua a svolgere un ruolo essenziale: occorre trasformare il segnale elettrico in un segnale luminoso e riconvertirlo quando arriva a destinazione. L’obiettivo economico è muovere più informazioni consumando meno energia per ogni bit, occupando meno spazio e mantenendo affidabilità e costi accettabili.
Per leggere gli annunci bastano quattro distinzioni. Il laser genera la luce. Il motore ottico integra una parte delle funzioni che permettono di trasmettere o ricevere il segnale. Il transceiver è un ricetrasmettitore che riunisce trasmissione e ricezione in un prodotto utilizzabile nel sistema. La fibra trasporta il segnale fra i punti collegati.
Il progetto cambia anche secondo la posizione dell’ottica. Un modulo pluggable si inserisce in una porta dell’apparecchiatura. L’ottica near-packaged, o NPO, porta la conversione vicino al contenitore del chip. L’ottica co-packaged, o CPO, la integra nello stesso insieme di packaging del chip. Un laser esterno può fornire luce mantenendo la sorgente separata dalla zona più calda e rendendone più semplice la sostituzione. Sono scelte architetturali, con compromessi diversi; non tre livelli automatici di superiorità. Descrizione tecnica Lumentum delle architetture CPO/NPO e delle sorgenti esterne.
Anche 800G e 1.6T hanno un significato limitato: indicano una capacità nominale di trasmissione, rispettivamente 800 gigabit e 1,6 terabit al secondo. Non dicono da soli quanto costa il collegamento, quanto consuma, a quale distanza funziona o se due prodotti siano sostituibili. Prima di confrontare due annunci occorre sapere che cosa è stato misurato e su quale parte del sistema.
PhotonLink: la novità è l’integrazione, ma il calendario non è unico

Il 21 settembre Coherent ha presentato PhotonLink come piattaforma che combina tecnologie fotoniche, assemblaggio e collaudo per applicazioni CPO, NPO e collegamenti fra chip. La proposta permette di acquistare componenti oppure insiemi ottici integrati.
Coherent dichiara oltre dieci collaborazioni in corso con clienti per CPO, oltre dieci per NPO e oltre cinque programmi emergenti per collegamenti fra chip; riporta inoltre clienti di riferimento e accordi di lungo termine per CPO e NPO. Il comunicato prevede l’inizio dell’aumento dei ricavi PhotonLink nel quarto trimestre dell’anno solare 2026. Sono informazioni commerciali più specifiche di una sola dimostrazione, ma non forniscono un conteggio di clienti distinti, di ordini vincolanti o il valore del portafoglio ordini. Annuncio ufficiale PhotonLink.
La presentazione del lancio permette di precisare quella previsione. Nella slide 14, Coherent distingue queste finestre per i ricavi:
Su schermi piccoli scorri la tabella in orizzontale.
| Applicazione PhotonLink | Tempistica indicata da Coherent |
|---|---|
| CPO per collegare sistemi nella rete, scale-out | Quarto trimestre dell’anno solare 2026 |
| CPO per collegare più strettamente le risorse di calcolo, scale-up | Secondo semestre 2027 |
| NPO | Secondo semestre 2027 |
| Collegamenti fra chip, chip-to-chip | 2029–2030 |
Sono previsioni del management, non ricavi già acquisiti. Leggere soltanto «partenza nel quarto trimestre» e applicarlo a tutta la piattaforma anticiperebbe di anni alcune opportunità. Scale-out e scale-up descrivono qui usi diversi della connettività: i confini tecnici dipendono dal sistema, ma commercialmente il punto è che non seguono lo stesso calendario. Presentazione PhotonLink, slide 14.
Per un investitore, il valore potenziale dell’integrazione è comprensibile: il cliente può ridurre il lavoro necessario per mettere insieme pezzi di fornitori diversi. La prova economica arriverà se quella semplificazione favorirà l’adozione e produrrà vendite con margini adeguati. È un’interpretazione del modello commerciale, non una garanzia contenuta nel lancio.
Le quattro società si sovrappongono soltanto in parte

Confrontarle come quattro produttori dello stesso oggetto porta a conclusioni sbagliate. Una società può fornire un componente, un’altra integrarlo, una terza vendere un modulo completo. Alcune fanno più di una di queste cose.
Su schermi piccoli scorri la tabella in orizzontale.
| Società | Posizione utile per leggere il confronto | Domanda commerciale principale |
|---|---|---|
| Coherent — $COHR | Portafoglio ampio di componenti e soluzioni; PhotonLink aggiunge una proposta integrata per architetture vicine ai chip. | Quanto del nuovo programma arriva a consegne e ricavi nei tempi indicati? |
| POET Technologies — $POET | Integrazione tramite Optical Interposer, motori ottici, sorgenti luminose e sviluppo di moduli con partner. | I singoli programmi superano qualificazione e passaggio alla produzione ripetibile? |
| Lumentum — $LITE | Laser, componenti, moduli e sistemi ottici; a ECOC presenta anche nuove soluzioni per sorgenti esterne e collegamenti ravvicinati. | Quali prodotti sono già commerciali e quali nuove configurazioni devono ancora arrivarci? |
| Applied Optoelectronics — $AAOI | Componenti e transceiver, con esposizione a data center e reti a banda larga. | L’aumento dei volumi 800G e 1.6T produce ricavi, margini e ritorni sugli investimenti? |
La mappa deriva dalle descrizioni ufficiali dei prodotti, non è una classifica tecnologica. POET: attività e prodotti, Lumentum: dimostrazione ECOC, AOI: profilo ufficiale.
Un equivoco merita di essere eliminato subito: LITEON, partner di sviluppo di POET, è una società diversa da Lumentum, il titolo $LITE. L’accordo POET–LITEON non prova una partnership POET–Lumentum. Analogamente, quando un cliente o un fornitore viene descritto soltanto come grande operatore del settore, attribuirgli un nome sulla base delle dimensioni o del prodotto resta una supposizione. Accordo POET–LITEON del 16 marzo 2026.
Lo scenario favorevole e quello sfavorevole, prima di entrare nei dettagli
Scenario favorevole. I grandi operatori aumentano la capacità di calcolo e devono collegare più processori, rack e sedi. Una quota crescente di quelle connessioni richiede soluzioni ottiche più efficienti. I fornitori che superano i test dei clienti, consegnano con regolarità e mantengono costi competitivi possono ottenere più volumi o vendere prodotti con maggior valore aggiunto. Gli accordi commerciali documentati e le prime piattaforme CPO dichiarate in produzione rendono questa prospettiva più concreta di una semplice promessa da fiera. La velocità di adozione rimane diversa da programma a programma.
Scenario sfavorevole. La costruzione dei data center rallenta, un cliente cambia architettura oppure concentra gli acquisti su altri fornitori. Le fabbriche aumentano i costi prima che arrivino i ricavi, la qualificazione richiede più tempo e i prezzi scendono con la concorrenza. Anche con domanda di settore in crescita, una singola azienda può perdere un progetto, produrre con troppi scarti o dover emettere nuove azioni. Il vantaggio tecnologico deve quindi reggere alla prova del costo totale e dell’esecuzione industriale.
Sono scenari di analisi, non previsioni di prezzo. Per distinguere i due percorsi servono riscontri su prodotti, clienti e bilanci: le sezioni successive spiegano dove cercarli e quali conclusioni permettono davvero.
Analisi estesa
Dalla luce ai ricavi: leggiamo le prove.
Casi d’uso, mercati, clienti e paesi protagonisti. Il confronto completo fra $POET, $COHR, $LITE e $AAOI, con matrice commerciale e rischi.
Gratis, senza registrazione. La decisione è tua: noi non diamo raccomandazioni.
Usi un ad blocker? L’opzione gratuita «guarda un annuncio» viene nascosta in automatico. Disattivalo su merlintrader.eu e ricarica la pagina per vedere l’opzione gratuita.
Dentro l’analisi estesa
A cosa serve nella vita reale: sei casi d’uso della fotonicaQuanto può essere grande il mercato, e quale parte può diventare fatturato?Chi paga davvero: cliente finale, produttore di sistemi e partner non sono la stessa cosaQuali paesi sono all’avanguardia? Una mappa delle competenzePerché il rame non sparisce e una tecnologia migliore può impiegare anniDalla dimostrazione al ricavo: che cosa cambia a ogni passaggio$POET: seguire programmi distinti, senza sommarli come se fossero cassa$LITE: la stessa società può avere prodotti maturi e progetti dimostrativi$AAOI: gli ordini esistono, la capacità deve diventare output vendibileLa matrice prodotto–cliente–qualificazione–ordine–ricavoI ricavi aiutano a capire la maturità, ma non misurano tutti la stessa cosaProdurre tanto non basta: devono essere pezzi vendibiliQuando una notizia di un concorrente conta anche per gli altriGli aggiornamenti che possono cambiare il confrontoLe altre domande che un investitore si poneIl ruolo dei social e l’ultima domanda dell’investitore
A cosa serve nella vita reale: sei casi d’uso della fotonica
La persona che usa un assistente AI non compra normalmente un laser o un transceiver. Compra un servizio; dietro quel servizio, qualcun altro costruisce e gestisce l’infrastruttura. L’interesse per la fotonica nasce dal bisogno di far circolare dati fra macchine sempre più potenti, senza consumare una parte eccessiva dell’energia disponibile per spostarli.
Tre parole ricorrenti aiutano a immaginare la scena. Le GPU sono processori usati come acceleratori per eseguire molti calcoli; i rack sono gli armadi che ospitano le apparecchiature; gli switch smistano i dati fra i collegamenti della rete. Un hyperscaler è un operatore che gestisce infrastrutture cloud su scala enorme. Il fornitore ottico può vendere un piccolo componente inserito in un sistema che, a sua volta, finisce in uno di questi armadi.
Addestrare un modello significa far elaborare enormi quantità di dati a molti processori che devono scambiarsi risultati intermedi. Usare il modello, cioè fare inferenza, significa generare una risposta, un’immagine o un’azione. Anche l’inferenza può richiedere comunicazioni intense quando un modello viene distribuito su più processori. Non tutti i servizi, però, hanno la stessa dimensione o le stesse esigenze di rete: una funzione AI eseguita sul telefono non comporta necessariamente nuovi collegamenti ottici nel data center.
Su schermi piccoli scorri la tabella in orizzontale.
| Caso d’uso | Il problema concreto | Soluzione ottica pertinente | Come entra nel confronto |
|---|---|---|---|
| Collegare server e rack durante addestramento o inferenza distribuita | I processori devono scambiarsi dati senza restare in attesa | Transceiver, motori ottici, laser e switch con ottica integrata | Mercato centrale per i prodotti data center delle quattro società, con posizioni diverse nella filiera |
| Collegare molto strettamente gli acceleratori di un sistema | Aumentano densità e quantità dei dati da trasferire nelle connessioni ravvicinate | NPO, CPO e interconnessioni ottiche fra chip | Alcune piattaforme sono commerciali, altre restano dimostrazioni o roadmap; il nome dell’architettura non basta |
| Collegare due data center o più sedi di un campus | I dati devono attraversare distanze maggiori | Ottica coerente, transceiver per collegamenti fra data center e sistemi di trasporto | Opportunità distinta dall’ottica interna ai rack; non ogni prodotto 800G serve entrambe |
| Collegare reti di telecomunicazione e accesso a banda larga | Operatori e utenti richiedono più capacità di trasmissione | Componenti e apparati ottici per trasporto, accesso e reti via cavo | Mercati già presenti nei portafogli di alcuni fornitori; non vanno contabilizzati tutti come AI |
| Portare elaborazione e servizi vicino a fabbriche, reti mobili o robot | Tempi di risposta e distanza dai processori diventano importanti | Collegamenti ottici fra risorse di calcolo distribuite | Opportunità da valutare per progetto; una dimostrazione di rete non è una fornitura ai quattro titoli |
| Sensori, diagnostica, spazio e sistemi quantistici | Misurare o trasmettere informazioni con proprietà specifiche della luce | Circuiti fotonici e dispositivi dedicati | Sono mercati della fotonica più ampia; richiedono prodotti e qualificazioni propri |
La tabella è una mappa funzionale, non una certificazione di prodotti intercambiabili. Per le reti AI, NVIDIA descrive applicazioni scale-out e scale-across delle proprie piattaforme; NTT distingue i collegamenti fra data center dalle connessioni interne ai computer. NVIDIA, piattaforma Vera Rubin e reti ottiche, 31 maggio 2026; NTT, reti ottiche fra data center e backbone, 26 maggio 2026.
Un esempio aiuta a separare gli ultimi due casi. NTT e DOCOMO hanno dimostrato analisi video AI con risorse GPU remote collegate attraverso la rete ottica IOWN: è una sperimentazione pertinente all’elaborazione distribuita e al controllo di robot. NTT e MBRYONICS hanno invece firmato un memorandum per studiare moduli destinati alle comunicazioni ottiche spaziali. Sono due sviluppi documentati, ma con stato e destinatari diversi. Nessuno dei due dimostra ordini per $POET, $COHR, $LITE o $AAOI. Dimostrazione NTT–DOCOMO, 2 marzo 2026; memorandum NTT–MBRYONICS, 4 giugno 2026.
Per sensori, LiDAR e applicazioni mediche esistono piattaforme fotoniche dedicate, come quelle descritte dalla fonderia SMART Photonics. La parola comune è “fotonica”; materiali, processi, clienti e cicli di vendita possono essere molto diversi. Aggiungere tutti questi mercati a una stima dell’ottica AI farebbe sembrare più grande un’opportunità che la singola impresa potrebbe non essere attrezzata a servire. SMART Photonics, applicazioni della fotonica integrata.
Quanto può essere grande il mercato, e quale parte può diventare fatturato?

Il primo livello è la domanda di infrastruttura. Nell’aggiornamento di aprile 2026, l’Agenzia internazionale dell’energia stima che l’elettricità consumata dai data center passi da circa 485 TWh nel 2025 a 950 TWh nel 2030, nello scenario centrale. TWh significa terawattora, un’unità di misura dell’energia. Sono consumi energetici, non vendite di componenti ottici. Il dato aiuta a capire perché efficienza, densità e disponibilità di energia siano problemi economici reali; non permette di calcolare il fatturato futuro delle quattro società. IEA, Key Questions on Energy and AI, sintesi 2026.
Il secondo livello è la spesa per le reti. Un nuovo data center richiede terreni, edifici, energia, raffreddamento, processori, memoria e collegamenti. Soltanto una parte di quella spesa va all’ottica. All’interno dell’ottica occorre poi distinguere laser, circuiti fotonici, moduli, fibre, connettori e apparati. Il valore del modulo contiene anche il costo dei componenti: sommare le vendite del laser e del modulo come se fossero due mercati finali indipendenti può contare due volte la stessa catena di valore.
Il terzo livello è il mercato che un’impresa può effettivamente servire. Si parte da un’applicazione e da una generazione di prodotto, si identifica il numero di connessioni compatibili e si verifica quale parte è accessibile alla società. Una tecnologia adatta a un particolare modulo non conquista automaticamente tutte le porte 800G del mondo. Qualificazione, capacità, prezzo, assistenza e fornitori concorrenti restringono il campo.
Un esempio numerico, esclusivamente didattico: se un programma richiedesse 100.000 moduli e un fornitore ne consegnasse il 20% a 400 dollari ciascuno, le vendite sarebbero 8 milioni. Raddoppiare il numero complessivo delle connessioni non garantirebbe il raddoppio dei ricavi: la quota del fornitore potrebbe cambiare e il prezzo unitario potrebbe scendere. Le quantità e i prezzi dell’esempio non sono stime per nessuna delle quattro aziende.
La domanda utile diventa quindi: quante unità può vendere questa società, a chi, quando e con quale margine? Il mercato totale descrive lo spazio possibile. Il fatturato dipende dai programmi conquistati; il valore per l’azionista dipende anche dal capitale necessario e dal prezzo pagato per le azioni.
Chi paga davvero: cliente finale, produttore di sistemi e partner non sono la stessa cosa
Un grande operatore cloud può definire i requisiti della rete, acquistare sistemi completi o comprare direttamente alcuni moduli. Il costruttore del sistema assembla apparecchiature e integra i componenti. Il produttore del transceiver può comprare laser e motori ottici da un altro fornitore. Una fonderia realizza chip per conto di chi li progetta; un’impresa di packaging li assembla e collauda.
Per questo il cliente che genera i ricavi di una società può essere diverso dall’utilizzatore finale del data center. Un nome famoso mostrato in una presentazione può indicare un cliente, un investitore, un partner tecnico o semplicemente un partecipante allo stesso ecosistema. Sono relazioni di valore diverso, da ricostruire una alla volta.
NVIDIA costituisce un caso documentato per $COHR e $LITE. Il 2 marzo 2026 ha annunciato accordi pluriennali non esclusivi con entrambe. Per Coherent l’accordo comprende impegni di acquisto plurimiliardari e diritti di accesso a capacità futura per laser avanzati e prodotti di rete ottica; separatamente NVIDIA annuncia un investimento di 2 miliardi di dollari nel capitale. Per Lumentum l’accordo riguarda componenti laser avanzati, impegni di acquisto plurimiliardari e capacità futura, con un investimento azionario separato di altri 2 miliardi. Accordo NVIDIA–Coherent; accordo NVIDIA–Lumentum.
Qui la relazione commerciale è dichiarata anche dal compratore. I 2 miliardi investiti in ciascuna società non sono ricavi da vendite di prodotti. E il comunicato generale di marzo non attribuisce automaticamente gli impegni al nuovo PhotonLink, al modulo DWDM ELSFP di settembre o a una specifica applicazione. Questi accordi migliorano la visibilità del rapporto industriale, ma il calendario delle singole forniture va comunque verificato. Il 10-K Coherent documenta l’emissione delle azioni per l’investimento; Lumentum pubblica l’accordo anche sul proprio sito. Coherent, Form 10-K 2026, nota sul capitale; comunicazione Lumentum del 2 marzo.
Per $AAOI esiste una relazione pubblica con Amazon. L’accordo depositato nel marzo 2025 richiama rapporti commerciali di produzione e sviluppo e un warrant a favore di una controllata Amazon. La relazione e il warrant sono ancora descritti nel 10-Q al 30 giugno 2026. La soglia di acquisti di 4 miliardi in dieci anni collegata alla maturazione di una parte del warrant è una condizione dell’incentivo: non costituisce, da sola, un ordine garantito di quel valore. Inoltre non identifica automaticamente Amazon come cliente dell’ordine 1.6T superiore a 200 milioni annunciato senza nome. Accordo AOI–Amazon e allegati; AOI, 10-Q Q2 2026, Customer Warrant.
Per $POET i nomi pubblici vanno associati al programma esatto. Lumilens è la controparte dell’accordo commerciale descritto nell’articolo; LITEON è un partner di sviluppo dei moduli. Non sono prove che uno specifico hyperscaler abbia qualificato e acquistato il prodotto finale. Quando il compratore resta anonimo, il nome deve restare anonimo anche nell’analisi.
Esiste poi il livello degli utilizzatori: NVIDIA indica CoreWeave, Lambda, Meta, Microsoft e Oracle Cloud Infrastructure fra i primi adottanti di Spectrum-X Photonics. È una traccia concreta della domanda finale della piattaforma NVIDIA; non equivale a un elenco di clienti diretti di ciascuno dei quattro fornitori, né prova consegne della stessa configurazione a ogni operatore. NVIDIA, pagina ufficiale Silicon Photonics.
La riservatezza commerciale è frequente. Un cliente senza nome non è necessariamente un cattivo cliente; semplicemente lascia meno informazioni verificabili al mercato. Viceversa, un nome prestigioso non elimina il rischio di concentrazione, il potere negoziale del compratore o la possibilità che venga qualificato un secondo fornitore.
Quali paesi sono all’avanguardia? Una mappa delle competenze
Non esiste un’unica classifica sensata per tutta la fotonica. Essere forti nella ricerca sui materiali è diverso dall’avere una grande produzione di transceiver o dal decidere quali componenti entreranno nei data center. Questa mappa seleziona poli con attività documentate; non assegna quote di mercato nazionali e non pretende di censire ogni paese.
Su schermi piccoli scorri la tabella in orizzontale.
| Paese o polo | Punto di forza documentato | Perché interessa all’investitore |
|---|---|---|
| Stati Uniti | Progettazione di piattaforme AI e reti, grandi compratori e fornitori come NVIDIA, Broadcom, Coherent e Lumentum | Le scelte dei sistemi e gli impegni di capacità possono orientare la domanda della filiera |
| Taiwan | Fabbricazione, packaging e integrazione di sistemi: TSMC, SPIL e Foxconn compaiono nella filiera ottica descritta da NVIDIA | Il progetto deve poter essere fabbricato, assemblato e collaudato in quantità |
| Cina | Produttori di transceiver come InnoLight, con una gamma dichiarata fino a 1.6T, e un grande mercato di infrastruttura digitale | Concorrenza, filiere regionali e accesso ai clienti rendono incompleto un confronto limitato ai quattro ticker |
| Giappone | NTT e NTT Innovative Devices sviluppano convergenza fra fotonica ed elettronica e reti IOWN | Esistono percorsi di adozione guidati da operatori e sistemi di rete, oltre alle piattaforme americane |
| Belgio e Paesi Bassi | Ricerca e processi imec; fonderie e piattaforme dedicate come SMART Photonics e New Origin | Nuovi materiali, processi e capacità di fabbricazione possono abilitare fornitori di più paesi |
| Spagna e rete europea | ICFO coordina PIXEurope, iniziativa distribuita per progettazione, fabbricazione, packaging e test | Una linea pilota aiuta il passaggio dal laboratorio all’industria, ma non equivale già a vendite su grande scala |
| Italia | Politecnico di Milano e Fondazione Bruno Kessler partecipano a PIXEurope; contributi a piattaforme, controllo e test dei circuiti | La ricerca italiana ha un ruolo specifico; l’appartenenza a un progetto non dimostra ricavi per i titoli analizzati |
| Singapore | A*STAR e IME, programmi di fotonica avanzata e packaging, infrastrutture di trasferimento industriale | Conta come polo di sviluppo e integrazione, distinto dal solo mercato locale dei data center |
Le evidenze aiutano a dare contenuto alla mappa. Nell’aprile 2026 TSMC indica l’avvio produttivo nel 2026 della soluzione COUPE sul substrato; NVIDIA descrive separatamente il contributo di TSMC, SPIL e Foxconn alla propria piattaforma. Sono riscontri del ruolo di Taiwan, non una certificazione che ogni progetto basato su quella filiera sia già prodotto in massa. TSMC, Technology Symposium 2026; NVIDIA, filiera produttiva Spectrum-X, maggio 2026.
Per la Cina il riferimento industriale è la gamma data center ufficiale di InnoLight, con sede a Suzhou. Per il Giappone NTT descrive nel 2026 l’evoluzione di IOWN e l’espansione dei dispositivi fotonici: anche qui occorre leggere separatamente operatività della rete, valutazioni dei clienti e programmi futuri. InnoLight, applicazioni AI e data center; sedi InnoLight; NTT, strategia e risposte agli investitori, 8 maggio 2026.
In Europa, PIXEurope coinvolge 20 istituzioni in 11 paesi e un budget di 400 milioni di euro. È un investimento nell’infrastruttura industriale condivisa, non il fatturato di un produttore di componenti. Imec partecipa con piattaforme, integrazione e packaging; la collaborazione con New Origin riguarda il trasferimento e l’industrializzazione di una piattaforma in nitruro di silicio. L’Italia partecipa attraverso Politecnico di Milano e FBK. Imec, PIXEurope, giugno 2026; New Origin–imec, marzo 2026; Politecnico di Milano, contributo italiano.
Singapore ha annunciato nel marzo 2026 un programma da 800 milioni di dollari di Singapore per rafforzare i semiconduttori, incluse fotonica avanzata e packaging. L’unità monetaria e il perimetro contano: non sono 800 milioni di dollari USA assegnati ai soli componenti ottici. A*STAR, Committee of Supply 2026.
Per chi investe, il domicilio legale o il mercato di quotazione di una società non descrivono da soli la sua esposizione geografica. Vanno ricostruiti luogo di produzione, fornitori critici, clienti, capacità alternativa e tempi per trasferire un processo. La diversificazione degli impianti può ridurre alcune dipendenze ma costa capitale e richiede nuove qualificazioni. Questa è la conseguenza economica della geografia, molto più utile di una graduatoria nazionale generica.
Perché il rame non sparisce e una tecnologia migliore può impiegare anni
La scelta dipende da distanza, velocità, consumo, costo e manutenzione. Un collegamento elettrico breve può essere semplice ed economico; trasformare il segnale in luce richiede comunque dispositivi, alimentazione e assemblaggio. L’ottica diventa interessante quando il vantaggio sul sistema compensa questi costi. Non esiste un punto di sostituzione uguale per ogni rete.
Un riscontro concreto viene da Broadcom: la famiglia Tomahawk 6 presenta sia opzioni di collegamento in rame sia CPO. Nell’ottobre 2025 la società ha poi annunciato le spedizioni della versione CPO Davisson. La coesistenza delle alternative dimostra perché “il futuro è ottico” non significhi “ogni connessione elettrica viene sostituita subito”. Broadcom, Tomahawk 6, giugno 2025; Broadcom, Davisson, ottobre 2025.
Nemmeno l’affidabilità si riduce a far funzionare un prototipo. Un cliente vuole sapere come sostituire una sorgente guasta, come raffreddare il sistema, come rilevare un problema e se può usare fornitori alternativi. Le interfacce condivise aiutano, ma il rispetto di una specifica non equivale automaticamente al superamento dei test del cliente. È una delle ragioni per cui il nuovo modulo Lumentum richiama un’interfaccia OCI MSA e distingue il laser di base dalla configurazione completa.
Esiste infine un limite esterno alla fotonica: un data center deve ricevere energia ed essere costruito. Nell’aggiornamento 2026 la IEA segnala colli di bottiglia in trasformatori, turbine, componenti avanzati e connessioni alla rete. Un ordine può quindi spostarsi nel tempo anche senza un difetto del prodotto ottico. IEA, aggiornamento su domanda e vincoli fisici, 16 aprile 2026.
Dalla dimostrazione al ricavo: che cosa cambia a ogni passaggio
La sequenza seguente è uno strumento di lettura, non un percorso obbligatorio uguale per tutti. Un ordine può arrivare prima della qualificazione finale; un campione può essere pagato; un contratto di sviluppo può generare ricavi prima della produzione in serie.
1. Presentazione o dimostrazione. Mostra ciò che il fornitore intende offrire e, se ci sono misure adeguate, alcune prestazioni. Non chiarisce necessariamente il costo industriale, l’affidabilità nel tempo o la disponibilità in quantità.
2. Campionatura. Il cliente riceve esemplari da valutare. Conta se sono rappresentativi del prodotto finale e del processo che verrà usato in fabbrica. Un campione costruito con molto lavoro manuale può funzionare senza dimostrare che il costo sarà sostenibile su grandi volumi.
3. Qualificazione. Il prodotto affronta i controlli richiesti per un impiego specifico: prestazioni, compatibilità, affidabilità e capacità del fornitore di mantenerle. La domanda utile è «qualificato da chi, per quale prodotto e per quale uso?». La qualificazione di un componente non certifica automaticamente il modulo completo; quella di un modulo presso un cliente non vale automaticamente per tutti gli altri.
4. Ordine. Esiste una richiesta commerciale più concreta. Bisogna però leggere condizioni, calendario, eventuali diritti di modifica o cancellazione e passaggi ancora da completare. Un ordine di prova serve anche ad apprendere; un ordine di produzione ha uno scopo diverso. Il valore nominale non elimina le condizioni contrattuali.
5. Consegna e ricavo. L’impresa deve soddisfare le condizioni previste per contabilizzare la vendita. In termini semplificati, per i prodotti conta il trasferimento del controllo; per alcuni servizi di sviluppo il ricavo può maturare progressivamente. L’incasso può precedere o seguire il ricavo: fatturato e denaro entrato sul conto non sono sinonimi. POET distingue esplicitamente ricavi da servizi di ingegneria riconosciuti nel tempo e vendite di prodotto riconosciute in un determinato momento. Bilancio POET, nota 3 sui ricavi.
6. Riordino e produzione ripetibile. Il cliente torna, le consegne si ripetono e il fornitore riesce a sostenere qualità e costi. È una prova più ricca di un singolo annuncio, soprattutto se cresce anche il margine e la clientela si amplia.
La differenza pratica è enorme. Un ordine riduce l’incertezza sull’interesse del cliente. Una qualificazione completata riduce una parte del rischio tecnico. Ricavi ripetuti con buona economia riducono una parte del rischio industriale. Nessuno di questi passaggi elimina tutti gli altri.
$POET: seguire programmi distinti, senza sommarli come se fossero cassa
Per POET conviene separare almeno tre informazioni.
La prima riguarda Infinity 800G: il FAQ societario del 14 luglio richiama un ordine superiore a 5 milioni, annunciato nell’ottobre 2025, con spedizioni previste nel secondo semestre 2026. La conferma utile è l’esecuzione di quel programma: quantità spedite, stato della qualificazione e contributo ai ricavi. La finestra di consegna annunciata non certifica che le consegne siano già avvenute. FAQ commerciale ufficiale POET.
La seconda è Lumilens. Il programma utilizza l’Electrical-Optical Interposer, o EOI, una piattaforma che integra funzioni elettriche e ottiche. La roadmap parte dai transceiver inseribili 800G e 1.6T e si estende verso NPO e CPO. L’accordo annunciato a maggio comprende un ordine iniziale da 50 milioni, all’interno di una possibilità di acquisti superiore a 500 milioni in cinque anni: non 550 milioni garantiti. Adempimento e ricavi dipendono da sviluppo, qualificazione e aumento della capacità riusciti; i campioni di ingegneria sono attesi a fine 2026 e la crescita produttiva nel 2027. Accordo ufficiale POET–Lumilens.
La sovrapposizione con gli altri operatori riguarda quindi alcune applicazioni finali. Un motore POET può essere parte del modulo sviluppato con Lumilens; il transceiver di AOI è un prodotto a un diverso livello di integrazione, mentre PhotonLink comprende componenti e assemblaggi completi. Condividere un’applicazione non dimostra equivalenza tecnica, clienti comuni o uguali tempi di adozione.
L’accordo prevede anche un warrant: il diritto di acquistare fino a 22.921.408 azioni a 8,25 dollari, in parte legato ai pagamenti del cliente. Il massimo non rappresenta azioni già emesse; l’eventuale esercizio può diluire gli azionisti esistenti. Bilancio POET, warrant collegati al cliente.
La terza è l’aggiornamento trimestrale del 13 agosto: POET segnala un nuovo ordine da 2,4 milioni da un cliente esistente, successivo al 30 giugno. È un fatto commerciale da conservare nel confronto, senza identificarne il cliente o assegnarlo arbitrariamente a Infinity o Lumilens. Nello stesso aggiornamento, l’aspettativa per i trimestri restanti del 2026 riguarda unità produttive da inviare per la qualificazione: questa formulazione non dichiara che la qualificazione finale sia già completata. Risultati e aggiornamento commerciale POET.
Il trimestre chiuso il 30 giugno registra 569.925 dollari di ricavi complessivi da ingegneria e prodotti e circa 796,3 milioni fra cassa e investimenti a breve termine. La liquidità dà risorse per eseguire i programmi; non dimostra l’adozione dei prodotti. Il totale dei ricavi, a sua volta, non può essere etichettato interamente come vendite di motori ottici prodotti in serie. Bilancio intermedio depositato alla SEC.
Il test dopo ECOC è quindi molto concreto: individuare per ciascun programma il passaggio successivo effettivamente completato. Una presentazione aggiunge visibilità; la consegna di un lotto conforme aggiunge un’altra informazione. Per i dettagli societari resta disponibile lo Stock Hub di $POET.
$LITE: la stessa società può avere prodotti maturi e progetti dimostrativi
Gli annunci Lumentum del 21 settembre permettono di vedere bene questa differenza.
Il primo riguarda una sorgente laser esterna a otto lunghezze d’onda, in formato inseribile ELSFP. In parole semplici, usa più “colori” della luce per alimentare collegamenti ottici compatti. La piattaforma laser sottostante è già in produzione; la disponibilità iniziale della nuova configurazione DWDM ELSFP con interfaccia ottica OCI MSA è invece prevista nel primo semestre dell’anno solare 2027. Una tecnologia di base matura e un nuovo modulo ancora da introdurre possono dunque convivere. Annuncio Lumentum DWDM ELSFP.
Il secondo annuncio presenta una dimostrazione con Qualcomm e Corning per collegamenti ottici ravvicinati fra chip, indicati come D2D (die-to-die), basata su piccoli laser VCSEL a 1060 nanometri. La società la descrive come una prova di concetto. È un riscontro di collaborazione tecnologica, non un annuncio di ordini da Qualcomm o Corning. Il ruolo dei partner nella dimostrazione non li trasforma automaticamente in clienti del prodotto finito. Annuncio congiunto della dimostrazione ECOC.
Gli ECOC Exhibition Industry Awards aggiungono un altro punto di riferimento, e mostrano i limiti di questo tipo di riconoscimento. Nella categoria Optical Component Innovation (Package/OSA/Fibre) il premio 2026 è andato al motore ottico FOWLP basato su VCSEL di Lumentum per le reti di scale-up AI; POET Blazar era fra i candidati selezionati nella stessa categoria. Il premio di una giuria di settore segnala un riconoscimento tecnico. Per nessuna delle due società è una qualificazione da parte di un cliente, un ordine o un ricavo. ECOC Exhibition Industry Awards 2026.
L’aggiornamento di agosto aveva già menzionato un primo ordine per moduli ELS. Non è però corretto attribuire quell’ordine alla specifica configurazione DWDM presentata a settembre, se manca una comunicazione che li colleghi. È lo stesso errore che si commette quando un ricavo di società viene assegnato al prodotto più recente. Risultati Lumentum dell’11 agosto 2026.
Per $LITE le conferme da attendere sono dunque diverse secondo il programma: disponibilità effettiva e qualificazione del nuovo modulo, eventuali ordini specifici e passaggio della dimostrazione fra chip a un prodotto destinato a clienti. L’esperienza industriale dell’azienda conta, ma non sostituisce queste verifiche.
$AAOI: gli ordini esistono, la capacità deve diventare output vendibile

Applied Optoelectronics offre un confronto utile perché la sua crescita commerciale è già visibile. Nel trimestre chiuso il 30 giugno 2026 riporta 191,9 milioni di ricavi, di cui circa 107,7 milioni nei data center. Il resto comprende soprattutto attività CATV, legate alle reti via cavo: il fatturato totale non è una misura delle sole vendite di ottica AI. Form 10-Q di AOI, ripartizione dei ricavi.
Il 9 marzo la società aveva annunciato un primo ordine di volume per transceiver 1.6T superiore a 200 milioni, da un cliente hyperscale storico non nominato. Le spedizioni erano previste dall’inizio del terzo trimestre fino al quarto trimestre 2026, dopo la qualificazione del prodotto. La data prevista non equivale a una conferma successiva di spedizione: il comunicato di marzo, da solo, non prova quanto sia stato consegnato a settembre. Annuncio ufficiale dell’ordine 1.6T.
Ad agosto AOI dichiara volumi 800G più che raddoppiati rispetto al trimestre precedente. Indica una capacità prossima a 200.000 unità mensili e un obiettivo di circa 650.000 unità mensili combinate 800G/1.6T entro fine 2026. Il secondo numero resta un obiettivo, non una produzione già realizzata; nessuno dei due equivale automaticamente a unità vendute. Aggiornamento operativo del 6 agosto.
Esistono inoltre prove recenti degli impegni industriali: gli 8-K di settembre descrivono nuovi immobili e locazioni per attività produttive, di assemblaggio e logistiche. Queste operazioni documentano investimenti e obblighi; non consentono di ricavare direttamente quanti transceiver siano già usciti dalle linee. Deposito del 1° settembre, acquisto immobiliare comunicato il 10 settembre, locazione comunicata il 15 settembre.
Il rischio finanziario accompagna quello produttivo. Il 21 agosto AOI ha sottoscritto un programma che permette vendite di nuove azioni sul mercato fino a 600 milioni. Il massimale autorizzato non è denaro già raccolto e non dimostra che tutte le azioni siano state emesse, ma segnala un possibile canale di finanziamento e diluizione. Form 8-K sul programma azionario.
Per l’investitore la domanda diventa: quanto della capacità annunciata si trasforma in prodotti conformi, consegnati e redditizi, e quanto capitale serve per ottenere quel risultato?
La matrice prodotto–cliente–qualificazione–ordine–ricavo
La matrice va compilata per programma. “Non specificato” significa che il dettaglio non è fornito nei documenti citati; non significa che il contratto o il lavoro tecnico non esistano.
Su schermi piccoli scorri la tabella in orizzontale.
| Società e prodotto | Cliente o partner pubblico | Qualificazione | Ordine o impegno dichiarato | Ricavo: che cosa si può affermare |
|---|---|---|---|---|
| $COHR — PhotonLink | Clienti di riferimento non nominati nel lancio | Stato dei singoli programmi non dettagliato | Accordi di lungo termine CPO/NPO; valore non indicato | Calendario prospettico distinto per applicazione; non usare il fatturato totale come vendite PhotonLink |
| $COHR — rapporto generale NVIDIA | NVIDIA, controparte nominata | Non descrive la qualificazione di ogni prodotto | Impegno plurimiliardario non esclusivo; investimento azionario separato | Impegni e investimento non equivalgono a ricavi già contabilizzati né identificano tutto PhotonLink |
| $POET — Infinity 800G | Integratore di sistemi non nominato | Il FAQ collega il percorso produttivo alla qualificazione | Ordine superiore a 5 milioni | Spedizioni previste nel secondo semestre 2026; conversione da verificare |
| $POET — programma EOI/Lumilens | Lumilens | Sviluppo, qualificazione e aumento della capacità sono condizioni esplicite | Ordine iniziale da 50 milioni; possibilità più ampia oltre 500 milioni in cinque anni | Campioni e produzione hanno un calendario futuro; importi dell’accordo non contabilizzati automaticamente |
| $LITE — nuovo DWDM ELSFP | Cliente finale non indicato nel lancio | Laser di base in produzione; nuova configurazione in dimostrazione | Nessun importo d’ordine specifico nel lancio | Disponibilità iniziale prevista nel primo semestre 2027 |
| $LITE — collegamento ottico D2D | Qualcomm e Corning, partner della dimostrazione | Prova di concetto | Nessun ordine commerciale annunciato in quel comunicato | Nessun ricavo specifico attribuibile sulla base dell’annuncio |
| $LITE — rapporto generale NVIDIA | NVIDIA, controparte nominata | Stato delle singole configurazioni da verificare | Impegno plurimiliardario per componenti laser avanzati; investimento azionario separato | Nessuna attribuzione automatica al nuovo DWDM ELSFP o alla dimostrazione D2D |
| $AAOI — 800G | Clientela non disaggregata per prodotto nel comunicato trimestrale | Produzione commerciale descritta; non certifica ogni variante presso ogni cliente | Attività commerciale esistente | Aumento dei volumi documentato; ricavi 800G non separati nel dato aggregato citato |
| $AAOI — 1.6T | Cliente hyperscale storico non nominato nell’ordine | Qualificazione prevista prima delle spedizioni | Ordine annunciato superiore a 200 milioni | Calendario di consegne previsto nel 2026; conversione dello specifico ordine da confermare |
Fonti della matrice: comunicati e documenti ufficiali collegati nelle sezioni delle quattro società e nella sezione sui clienti, inclusi gli accordi NVIDIA del 2 marzo 2026. Le celle riassumono l’evidenza pubblica citata e i suoi limiti; non attribuiscono stati tecnici o contrattuali non divulgati.
I ricavi aiutano a capire la maturità, ma non misurano tutti la stessa cosa

Su schermi piccoli scorri la tabella in orizzontale.
| Società | Periodo di riferimento | Ricavi consolidati | Limite del confronto |
|---|---|---|---|
| $POET | Trimestre al 30 giugno 2026 | 569.925 dollari | Comprendono ingegneria e prodotti |
| $AAOI | Trimestre al 30 giugno 2026 | 191,9 milioni | Comprendono data center, CATV e altre attività |
| $LITE | Trimestre fiscale al 27 giugno 2026 | Circa 1,01 miliardi | Non sono ricavi delle sole novità ECOC |
| $COHR | Trimestre fiscale al 30 giugno 2026 | Circa 2,05 miliardi | Non sono ricavi PhotonLink |
Fonti: bilancio POET, 10-Q AOI, risultati Lumentum, risultati Coherent.
Sono grandezze utili a capire la scala delle imprese. Non permettono di assegnare una quota di mercato a ciascuna nella stessa nicchia, perché il perimetro dei prodotti è diverso. Non indicano nemmeno quale azione abbia una valutazione più conveniente.
Occorre poi distinguere fatturato, margine lordo e utile netto. GAAP indica i principi contabili statunitensi; le misure non-GAAP sono rettifiche societarie che escludono determinate voci e vanno lette insieme alla loro riconciliazione. Nel secondo trimestre AOI riporta una perdita netta GAAP di 22,8 milioni e un utile non-GAAP di 5,5 milioni. Non sono modi intercambiabili di dire che la società è profittevole. Riconciliazione AOI.
Anche Lumentum mostra perché la distinzione conta: nel trimestre fiscale di giugno registra una perdita GAAP di circa 7,2 miliardi, influenzata da un onere non monetario di 7,8 miliardi legato all’estinzione di debito convertibile, mentre l’utile non-GAAP è 326,3 milioni. Questi dati non descrivono un identico esborso di cassa nel trimestre e non si possono sostituire con la sola cifra rettificata. Comunicazione Lumentum e riconciliazioni; Form 10-K, spiegazione dell’estinzione del debito.
Produrre tanto non basta: devono essere pezzi vendibili

La resa produttiva è la quota di pezzi che supera i controlli. Una linea veloce con molti scarti può essere meno utile di una più lenta ma stabile. Contano anche i tempi di collaudo, le rilavorazioni, la disponibilità dei componenti e l’accettazione del cliente.
Un esempio puramente illustrativo aiuta. Una fabbrica avvia 100.000 pezzi al mese; l’80% supera i controlli. Ottiene 80.000 pezzi conformi prima di considerare ulteriori vincoli di consegna. Se i costi sostenuti per quel lotto fossero 8 milioni, sarebbero 100 dollari per pezzo conforme. Con lo stesso costo e una resa del 60%, salirebbero a circa 133 dollari. Sono numeri didattici, non dati delle quattro società.
Ecco perché un’affermazione come «abbiamo spazio per triplicare la produzione» richiede altre risposte. Le macchine sono state ordinate o installate? Il processo è qualificato? La capacità si riferisce a un motore ottico, a una sorgente laser o a un modulo completo? A quali turni e a quale mix di prodotti? Esistono ordini che assorbano l’output?
Nemmeno la crescita del magazzino risolve la domanda: può preparare consegne future oppure segnalare prodotti che attendono test o clienti. Servono spiegazioni e riscontri nelle vendite, nei margini e nei flussi di cassa. L’interpretazione cambia con il contesto, non con il segno positivo di una singola voce.
Quando una notizia di un concorrente conta anche per gli altri
Il successo di un concorrente può confermare che un problema tecnico interessa ai clienti. Per trasformarlo in una conclusione sulla propria società occorre però un collegamento aggiuntivo.
Domanda comune. Se i clienti investono di più nella connettività, possono crescere le opportunità per vari fornitori. Non è ancora provato quale prodotto verrà selezionato.
Rapporto di fornitura. Un successo può favorire un altro operatore se quest’ultimo vende davvero un componente al vincitore. Servono evidenze del rapporto, della generazione di prodotto e della sua rilevanza economica. La somiglianza tecnica non basta a identificarlo.
Concorrenza. Una soluzione completa può ridurre il bisogno di integrare pezzi di altri fornitori. Oppure un cliente può preferire più fonti per limitare la dipendenza da una sola impresa. Sono scenari plausibili da verificare, non effetti automatici del lancio PhotonLink.
Sostituzione fra architetture. Un collegamento progettato per una certa distanza, fibra o posizione nel sistema può non sostituire un altro. La velocità nominale uguale non elimina differenze di consumo, raffreddamento, manutenzione e costo complessivo.
Per $POET, dunque, la crescita di $COHR o $LITE può sostenere la rilevanza del problema affrontato. Non dimostra l’adozione dell’Optical Interposer. Per $AAOI, lo sviluppo di CPO non dimostra che i transceiver inseribili spariscano immediatamente: occorre vedere quali reti e quali programmi dei clienti cambino effettivamente.
Gli aggiornamenti che possono cambiare il confronto
Non tutti gli eventi hanno lo stesso peso informativo. Un modo pratico di leggere i prossimi comunicati è cercare il fatto che chiude una domanda ancora aperta.
Su schermi piccoli scorri la tabella in orizzontale.
| Società o programma | Aggiornamento capace di aggiungere una prova | Informazione che da sola lascia aperta la domanda |
|---|---|---|
| $POET | Qualificazione completata per un programma identificabile; consegne accettate; ricavi di prodotto e riordini | Partecipazione a fiere, riconoscimenti, numero generico di contatti |
| PhotonLink di $COHR | Avvio dei ricavi secondo la finestra della specifica applicazione; indicazioni su ordini e contributo economico | Attribuire il fatturato consolidato a tutta la nuova piattaforma |
| Nuovi programmi $LITE | Disponibilità del prodotto, cliente o programma qualificato, ordine riferito alla configurazione esatta | Usare la produzione del laser di base come prova della produzione del nuovo modulo |
| 800G/1.6T di $AAOI | Evidenza di consegne del programma, capacità utilizzata, resa e margine sostenibili | Nuovi edifici o capacità nominale senza output commerciale documentato |
Le date indicate dalle aziende vanno conservate insieme al loro oggetto: fine 2026 per i campioni di ingegneria Lumilens non è fine 2026 per tutto il fatturato dell’accordo; primo semestre 2027 per la disponibilità del nuovo ELSFP non è produzione di volume già qualificata; una previsione di ricavi PhotonLink non riguarda allo stesso modo ogni architettura.
Lo stesso vale per le scadenze mancate. Se una finestra trascorre senza conferma pubblica, lo stato corretto è «risultato non confermato nelle fonti disponibili». Il silenzio non dimostra né successo né fallimento. Una revisione esplicita dei tempi o la perdita di un ordine aggiungerebbero invece un’informazione diversa e più forte.
Le altre domande che un investitore si pone
Fotonica AI significa computer quantistico?
No. In questo articolo la funzione principale della luce è trasportare dati fra elementi di un’infrastruttura di calcolo. Il calcolo fotonico e il calcolo quantistico fotonico sono ambiti distinti, con dispositivi e requisiti propri. Un ordine di transceiver per un data center non dimostra una posizione commerciale nel quantum computing. NTT stessa presenta reti, convergenza fra fotonica ed elettronica e sistemi quantistici come filoni distinti. NTT, funzioni della convergenza fotonica–elettronica; NTT, strategia 2026.
1.6T significa un servizio AI due volte più veloce di 800G?
Significa il doppio della capacità nominale di trasmissione del collegamento considerato, a parità di definizione. La velocità percepita dall’utente dipende anche da processori, memoria, software, congestione e utilizzo della rete. Allargare una strada aiuta soprattutto quando quella strada era il collo di bottiglia; non raddoppia automaticamente la velocità di tutto il viaggio.
Ridurre a metà il consumo dell’ottica dimezza la bolletta del data center?
No. Se, in un esempio puramente aritmetico, la parte interessata valesse il 10% dei consumi totali, dimezzarla ridurrebbe il totale del 5%, a parità di tutto il resto. Il vantaggio può comunque essere importante, anche perché libera potenza per altre attività. Occorre leggere il perimetro del confronto: consumo del laser, del modulo, della rete o dell’intero impianto non sono la stessa misura. Il 10% dell’esempio non è una stima della composizione reale di un data center.
Queste aziende possono lavorare insieme ed essere concorrenti?
Sì. Un fornitore può vendere componenti a un produttore di moduli e competere con lui su un’altra linea. Per questo la filiera non va rappresentata come quattro squadre separate che offrono sempre lo stesso prodotto. Il rapporto specifico deve però essere documentato: la possibilità tecnica di collaborare non prova un accordo fra due aziende.
Una grande disponibilità di cassa risolve il rischio industriale?
Finanzia sviluppo, personale, attrezzature e attesa. Non sostituisce l’accettazione del cliente. Al contrario, un ordine importante senza capitale sufficiente per eseguirlo può creare tensione finanziaria. L’analisi deve tenere insieme domanda, liquidità, investimenti e possibile diluizione.
Un titolo piccolo ha automaticamente più potenziale di uno grande?
Un nuovo contratto può incidere molto su una base di ricavi piccola, ma la sensibilità funziona anche quando arrivano ritardi o perdite di programmi. L’impresa più grande può avere più risorse e clienti, senza che ciò renda conveniente qualsiasi prezzo dell’azione. Il confronto commerciale non sostituisce l’analisi della valutazione e del rischio per azione.
Qual è la verifica più utile dopo un nuovo annuncio?
Individuare che cosa è cambiato dall’ultima comunicazione: un test concluso, un prodotto disponibile, un ordine accettato, una consegna, un pagamento o un riordino. Poi chiedere se quel fatto modifica tempi, quantità, margini o capitale necessario. È il collegamento fra avanzamento industriale e risultati economici a dare contenuto alla notizia.
Il ruolo dei social e l’ultima domanda dell’investitore
Nel thread POET del 23 settembre compaiono aspettative legate a ECOC e alla possibilità di nuove comunicazioni. La porzione accessibile offre un esempio di attenzione della community, non una misura rappresentativa del sentiment e non una verifica di ordini o clienti. Sono commenti di utenti retail, non analisi istituzionali. Discussione Reddit del 23 settembre.
Quell’attenzione può far muovere le aspettative prima dei risultati. Anche una buona notizia può essere seguita da una reazione negativa del titolo se gli investitori attendevano di più o prima. Una reazione positiva, viceversa, non certifica la qualità industriale di ciò che è stato annunciato.
L’analisi commerciale serve a rendere più precise le ipotesi. Il prezzo dell’azione richiede un altro passaggio: quanto successo futuro è già incorporato nella valutazione, con quali margini, quanto capitale e quante azioni? Un’impresa può vendere più prodotti senza creare un rendimento adeguato per chi acquista il titolo a qualunque prezzo.
Dopo ECOC la domanda utile è quale passaggio concreto abbia compiuto ogni programma dall’ultimo aggiornamento. Coherent deve rendere visibile l’esecuzione del calendario PhotonLink. POET deve mostrare la conversione dei programmi in prodotti qualificati e ricavi ripetuti. Lumentum deve rendere distinguibili le attività consolidate e la maturazione delle nuove configurazioni. AOI deve trasformare espansione e ordini in output vendibile con un’economia sostenibile.
La matrice resta aperta: una qualificazione, una consegna accettata o un riordino possono modificarla. Il loro valore sta nella domanda a cui rispondono, non nel numero di volte in cui l’annuncio contiene le parole «AI» o «fotonica».
Fonti e metodo di lettura
Nota sulle fonti. Le cifre contabili sono riferite ai periodi indicati. Ordini, tempistiche e stato tecnico sono attribuiti ai documenti ufficiali citati; molte informazioni sui singoli programmi provengono esclusivamente dalle società interessate. Un comunicato e una presentazione dello stesso emittente aiutano a precisarne il contenuto, ma non costituiscono due conferme indipendenti del cliente. Gli accordi NVIDIA qui citati sono dichiarati anche dalla controparte; per gli altri programmi si conserva il livello di conferma effettivamente disponibile. La mappa geografica seleziona poli documentati e non è una classifica quantitativa. Le celle non divulgate restano tali. Interpretazioni, esempi e criteri di confronto sono analisi Merlintrader.
Le fonti sono collegate anche accanto alle affermazioni. Aggiornamento documentale: 24 settembre 2026, rivisto il 25 settembre 2026. Gli esempi aritmetici sono illustrativi; nessuna stima di prezzo obiettivo.
Apri l’elenco dei 51 riferimenti utilizzati
- Calendario ufficiale ECOC Exhibition
- come funziona la filiera dell’interconnessione ottica
- le prove commerciali emerse dalle trimestrali di agosto
- Descrizione tecnica Lumentum delle architetture CPO/NPO e delle sorgenti esterne
- Coherent, presentazione PhotonLink, slide 14
- Annuncio ufficiale PhotonLink
- POET: attività e prodotti
- Lumentum: dimostrazione ECOC
- AOI: profilo ufficiale
- Accordo POET–LITEON del 16 marzo 2026
- NVIDIA, piattaforma Vera Rubin e reti ottiche, 31 maggio 2026
- NTT, reti ottiche fra data center e backbone, 26 maggio 2026
- Dimostrazione NTT–DOCOMO, 2 marzo 2026
- memorandum NTT–MBRYONICS, 4 giugno 2026
- SMART Photonics, applicazioni della fotonica integrata
- IEA, Key Questions on Energy and AI, aprile 2026
- Accordo NVIDIA–Coherent
- accordo NVIDIA–Lumentum
- Coherent, Form 10-K 2026, nota sul capitale
- comunicazione Lumentum del 2 marzo
- Accordo AOI–Amazon e allegati
- AOI, 10-Q Q2 2026, Customer Warrant
- NVIDIA, pagina ufficiale Silicon Photonics
- TSMC, Technology Symposium 2026
- NVIDIA, filiera produttiva Spectrum-X, maggio 2026
- InnoLight, applicazioni AI e data center
- sedi InnoLight
- NTT, strategia e risposte agli investitori, 8 maggio 2026
- Imec, PIXEurope, giugno 2026
- New Origin–imec, marzo 2026
- Politecnico di Milano, contributo italiano
- A*STAR, Committee of Supply 2026
- Broadcom, Tomahawk 6, giugno 2025
- Broadcom, Davisson, ottobre 2025
- IEA, aggiornamento su domanda e vincoli fisici, 16 aprile 2026
- Bilancio POET, nota 3 sui ricavi
- FAQ commerciale ufficiale POET
- Accordo ufficiale POET–Lumilens
- Stock Hub di $POET
- Risultati Lumentum dell’11 agosto 2026
- ECOC Exhibition Industry Awards 2026
- Annuncio ufficiale dell’ordine 1.6T
- Aggiornamento operativo del 6 agosto
- Deposito del 1° settembre
- acquisto immobiliare comunicato il 10 settembre
- locazione comunicata il 15 settembre
- Form 8-K sul programma azionario
- Coherent
- Form 10-K, spiegazione dell’estinzione del debito
- NTT, funzioni della convergenza fotonica–elettronica
- Discussione Reddit del 23 settembre
Il percorso di ricerca Merlintrader
Per le basi: come funziona l’interconnessione ottica AI. Per il confronto precedente: le prove commerciali emerse dalle trimestrali di agosto. Per il singolo titolo: Stock Hub $POET.
Segui la ricerca e i prossimi aggiornamenti
Analisi societarie, tecnologia, catalyst e nuovi approfondimenti Merlintrader.
Entra nel canale TelegramDisclaimer. Contenuto informativo ed educativo: non costituisce consulenza finanziaria, raccomandazione di acquisto o vendita né sollecitazione al pubblico risparmio ai sensi della normativa applicabile e delle disposizioni CONSOB. Investire e fare trading comporta il rischio di perdere il capitale. Verifica autonomamente le informazioni e, quando necessario, rivolgiti a un consulente autorizzato. Disclaimer completo Merlintrader.
Lo sviluppo di nuove tecnologie comporta rischi tecnici, commerciali, produttivi e finanziari. Un accordo, una dimostrazione o un investimento nel capitale non equivalgono automaticamente a ricavi da prodotto. Merlintrader potrebbe detenere posizioni nei titoli menzionati.
Merlintrader · Fotonica AI dopo ECOC · 24/09/2026
Calendario Catalyst Biotech
Date PDUFA, riunioni AdCom, readout clinici e completamenti dei trial in un unico calendario gratuito e filtrabile.
Calendario FDA e PDUFA gratuito →
Date PDUFA, riunioni AdCom, readout clinici e completamenti dei trial in un unico calendario gratuito e filtrabile.
Calendario FDA e PDUFA gratuito →