Biotech: notizie, analisi, catalizzatori e calendario PDUFA
Trasparenza IA: articoli e report sono realizzati con l’aiuto dell’intelligenza artificiale e sottoposti a verifiche che non equivalgono a una validazione specialistica. Possono contenere errori: verifica le informazioni rilevanti con fonti indipendenti. Leggi il disclaimer completo.
Merlintrader · Educational
$AAL$AC.TSX$DAL$UAL
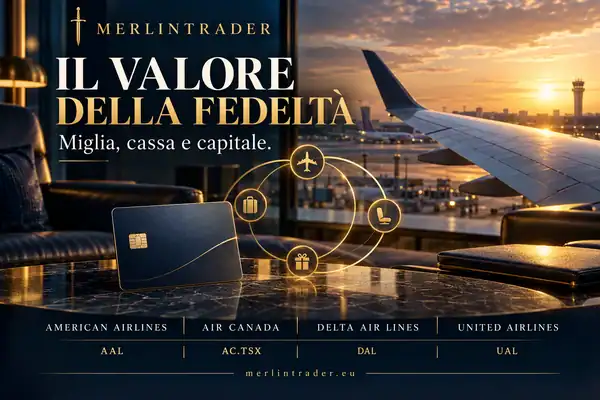
Fedeltà aerea: miglia, cassa e proprietà tra $AAL, $AC.TSX, $DAL e $UAL
L’operazione sul capitale di Aeroplan, il rapporto American–Citi, gli incassi Delta–AmEx e i premi differiti di United: che cosa resta per ogni azione.
Il rapporto con il cliente genera valore tra i voli. Gli obblighi restano.
I punti collegano la spesa quotidiana ai viaggi futuri. Incassi, ricavi riconosciuti e diritti di proprietà determinano il contributo per la compagnia. Illustrazione concettuale.
AC · Investimento Aeroplan
2,5 mld CAD per il 25%
Air Canada mantiene il 75% e il controllo operativo.
AC · Prezzo dell’offerta
29 CAD preliminari
Stima del 25 settembre; risultato definitivo e regolamento sono passaggi successivi.
AAL · Incassi partner Q2
1,8 mld USD
Carte in co-branding e altri partner; non utile autonomo.
AAL · Incassi semestrali
Voce una tantum inclusa
I 4,7 miliardi USD non sono interamente ricorrenti.
DAL · Remunerazione AmEx
2,4 mld USD
Trimestre di giugno, +16%; distinta dai ricavi della fedeltà.
DAL · Obblighi della fedeltà
9,570 mld USD
Ricavi differiti al 30 giugno; non cassa libera.
UAL · Ricavi dai partner
Circa 0,9 mld USD
Servizi riconosciuti nel Q2 attraverso diversi accordi.
UAL · Obblighi della fedeltà
7,971 mld USD
Saldo al 30 giugno dopo maturazione e riscatti.
La risposta essenziale
La fedeltà produce cassa prima di erogare alcuni premi. Proprietà e obblighi determinano quanto resta.
L’operazione Aeroplan e il riacquisto preliminare di Air Canada modificano sia la partecipazione nell’attività sia il numero delle azioni della capogruppo. American, Delta e United monetizzano i rapporti con i clienti attraverso accordi e categorie contabili differenti.
Un incasso bancario, un ricavo della fedeltà riconosciuto e una valutazione del programma sono misure diverse. Il valore per l’azionista dipende da ricorrenza, costi dei premi, diritti di creditori e minoranze, ed esperienza di viaggio che mantiene attivi gli iscritti.
Che cosa rafforza i risultati
Gli iscritti continuano a spendere e a utilizzare premi utili. Gli incassi restano ricorrenti, i costi sono gestibili e le operazioni aeree sostengono la fidelizzazione. Le operazioni sul capitale migliorano la flessibilità conservando una partecipazione interessante per gli azionisti.
Dove il dato può ingannare
Pagamenti una tantum gonfiano la crescita ricorrente apparente; i costi dei benefici superano gli incassi; i disservizi indeboliscono la partecipazione. Cessione di una quota e riacquisto della capogruppo modificano livelli diversi di proprietà, mentre creditori e minoranze conservano diritti contrattuali.
Quattro evidenze datate
25 settembre 2026
Air Canada: risultato preliminare dell’offerta
Acquisto previsto di circa 27,6 milioni di azioni a 29 CAD, finanziato con parte delle risorse Aeroplan. I risultati restano preliminari.
Risultato definitivo dell’offerta Air Canada e posizione patrimoniale successiva; incassi ricorrenti dopo pagamenti straordinari; movimenti degli obblighi; costo dei benefici; risultati operativi e finanziari dei gruppi. AC è il simbolo TSX di Air Canada; AC.TSX è la notazione della piattaforma.
I titoli USA rimandano a Finviz tramite link affiliati; Air Canada rimanda a TMX con la quotazione canadese. I dati di mercato si aggiornano indipendentemente dall’articolo.
Analisi estesa
Il quadro è qui. Sotto trovi l’analisi estesa su $AAL, $AC.TSX, $DAL e $UAL.
Ventidue sezioni spiegano rapporto bancario, obblighi dei premi, proprietà di Aeroplan e risultato finanziario attribuibile a ogni azione della compagnia.
Incassi dei partner e ricavi riconosciuti
Partecipazione di minoranza in Aeroplan
Opzione di riacquisto e distribuzioni
Offerta preliminare Air Canada
Partecipazione nel programma per azione
AAdvantage e Citi
SkyMiles e American Express
MileagePlus e premi differiti
Costi dei premi, finanziamenti e scenari
Accesso gratuito.
Guida approfondita alla fedeltà aerea e all’economia per azione
01L’attività della compagnia aerea che guadagna tra un volo e l’altro
Un viaggiatore può generare valore per una compagnia aerea mentre fa la spesa, paga un albergo o usa una carta di credito senza partire. I programmi fedeltà collegano quelle spese quotidiane alla promessa di un viaggio futuro. La compagnia offre marchio, rete e premi; il partner bancario mette a disposizione un prodotto di pagamento e una parte importante della distribuzione. La cassa risultante può essere consistente, ma porta obblighi e rapporti contrattuali diversi dalla vendita di un normale posto. Comprendere queste differenze aiuta a leggere American Airlines, Air Canada, Delta Air Lines e United Airlines.
Air Canada ha reso concreto il collegamento il 25 settembre. I risultati preliminari dell’offerta di riacquisto indicavano un acquisto atteso di circa 27,6 milioni di azioni per 800 milioni di dollari canadesi, finanziato con parte dei proventi dell’investimento di minoranza in Aeroplan. I risultati rimanevano preliminari. L’operazione collega tre domande: quanta parte della controllata appartiene a investitori esterni, quanta cassa raggiunge la compagnia e quante azioni della capogruppo partecipano all’attività rimanente. Una valutazione elevata del programma non risponde a tutte e tre.
Per le compagnie statunitensi i rapporti assumono forme differenti. American ha un accordo ampliato ed esclusivo negli USA con Citi. Delta comunica una remunerazione consistente da American Express. United riconosce ricavi da diversi partner delle miglia, tra cui Chase. Questi rapporti possono rendere redditizio il coinvolgimento del cliente fuori dal volo, mentre la compagnia conserva la responsabilità di offrire l’esperienza che dà valore ai premi. Una rete debole non diventa irrilevante soltanto perché l’attività delle carte appare interessante considerata separatamente.
La domanda per l’azionista supera quindi il numero di miglia emesse. Conta quanta cassa ricorrente produca il programma dopo premi e benefici, quali diritti gravino già su quella cassa e quale quota del risultato economico appartenga a ogni azione. La fedeltà può rafforzare una compagnia senza trasformarla in un’attività finanziaria che richiede poco capitale. Aerei, personale, carburante, assistenza e finanziamento continuano a determinare quanto del valore complessivo raggiunga i proprietari. Il cliente acquista una promessa di servizio; l’azionista partecipa all’economia necessaria per mantenerla.
02Il circuito commerciale tra banca, viaggiatore e compagnia
Una carta co-branded collega operazioni che avvengono in momenti diversi. Il cliente effettua un acquisto. L’emittente ottiene i risultati economici del rapporto di pagamento, sostenendo costi propri di finanziamento, credito e gestione. Secondo l’accordo commerciale, la compagnia aerea riceve compensi per benefici, miglia o altri servizi. Il cliente accumula premi e può usarli in seguito per viaggiare o per un riscatto consentito. Ogni partecipante attribuisce valore a una parte differente dell’accordo e può rivalutarlo quando cambiano convenienza, esigenze o condizioni di mercato.
Non occorre volare ogni settimana perché il rapporto abbia importanza. Le spese ordinarie possono mantenere il programma presente tra due viaggi. Un premio utile può influenzare la scelta della carta da usare; una rete comoda può influenzare la prenotazione successiva. Gli effetti possono rafforzarsi a vicenda senza essere automatici. Chi non trova un riscatto adatto può ridurre l’utilizzo. Chi attribuisce maggiore valore ai benefici di un’altra carta può spostare la spesa pur rimanendo formalmente iscritto al programma e continuando occasionalmente a volare con la compagnia.
Per il vettore l’opportunità comprende più della vendita di punti. Può includere uso del marchio, accesso alla clientela, benefici nelle lounge e altri servizi, secondo il contratto. Le componenti non hanno necessariamente lo stesso trattamento contabile o costo di erogazione. Un dollaro ricevuto per un viaggio futuro lascia un obbligo differente da un dollaro relativo a una prestazione già fornita. L’allocazione contrattuale contribuisce a stabilire quando compaiono i ricavi, senza eliminare il costo concreto necessario a mantenere attraente il rapporto per il cliente.
Il vantaggio durevole nasce da un sistema che tutti continuano a scegliere. L’emittente ha bisogno di un portafoglio produttivo, il viaggiatore di valore credibile e la compagnia di compensi adeguati agli impegni. Un lancio riuscito o una promozione possono reclutare iscritti; spesa ripetuta e continuità mostrano se il rapporto resiste oltre l’entusiasmo iniziale. Coinvolgimento e fidelizzazione sono quindi più informativi di un annuncio isolato sul numero dei membri. Anche una base numerosa può avere valore economico limitato se molti conti restano inattivi o richiedono incentivi costosi per tornare a spendere.
03La cassa di oggi può finanziare un volo di domani
Cassa, ricavi riconosciuti e profitto rispondono a domande differenti. La cassa misura quanto è stato incassato; i ricavi identificano la prestazione contabilizzata nel periodo; il profitto considera i costi pertinenti. Nei programmi fedeltà le date possono essere distanti. Ricevere denaro prima del riscatto sostiene la liquidità creando allo stesso tempo un obbligo futuro di trasporto o di premio. Il vantaggio finanziario è reale, ma non dimostra che l’intero incasso possa essere distribuito ignorando le risorse necessarie per completare il servizio promesso.
Consideriamo un esempio semplificato, senza relazione con i prezzi delle compagnie citate. Un partner paga 100 unità per un pacchetto di benefici. Supponiamo che 40 riguardino servizi immediati e 60 siano assegnate a viaggi futuri. L’impresa riceve 100 unità di cassa, riconosce la prima componente secondo la prestazione ipotizzata e differisce inizialmente quella relativa al viaggio. Quando avviene il trasporto, l’importo differito può diventare ricavo. I costi del viaggio e degli altri servizi incidono ancora sul profitto. I contratti reali prevedono metodi di allocazione e obblighi propri.
Questo chiarisce perché la remunerazione monetaria non possa essere semplicemente aggiunta al fatturato riportato. Una parte può essere già inclusa nelle voci riconosciute; un’altra può riguardare prestazioni future. Aggiungere di nuovo tutto l’incasso rischia di contare due volte il medesimo rapporto commerciale. Lo stesso problema emerge sommando una valutazione del programma a una valutazione dell’intera compagnia basata su utili che comprendono già la fedeltà. Una somma economica corretta richiede di identificare ciò che è incluso in ogni componente prima di riunire i numeri.
Anche il beneficio temporale ha limiti. Se l’emissione rallenta mentre i membri utilizzano premi accumulati, incassi e ricavi riconosciuti possono muoversi in direzioni diverse. Se gli incassi crescono insieme agli obblighi, la liquidità corrente può apparire più forte della crescita dei servizi completati. Nessun andamento dimostra da solo successo o insuccesso. Conta il rapporto tra nuova attività, promessa residua, costo di adempimento e cassa rimasta dopo gli impegni. Quel ciclo completo rende la qualità della crescita più comprensibile della sola variazione di una voce trimestrale.
04Aeroplan: vendere una minoranza conservando il controllo
L’annuncio Air Canada dell’11 agosto descriveva un investimento di 2,5 miliardi di dollari canadesi per il 25% non di controllo di Aeroplan. Il gruppo di investitori, guidato da Blackstone e La Caisse, comprendeva PSP Investments e BCI. La valutazione annunciata era 10 miliardi canadesi. Air Canada conservava il 75% e il controllo di strategia, operazioni e gestione quotidiana. Gli investitori esterni acquisivano quindi una partecipazione economica senza assumere la direzione operativa del programma.
Controllo e proprietà economica integrale non sono sinonimi. Una capogruppo può continuare a prendere decisioni condividendo distribuzioni e valore futuro con soci di minoranza. Air Canada ha indicato che avrebbe continuato a consolidare Aeroplan, presentando l’investimento come interessenza di terzi nel patrimonio netto. Il consolidamento non implica perciò che ogni dollaro attribuibile alla controllata appartenga esclusivamente agli azionisti ordinari della capogruppo. Perimetro contabile e ripartizione della proprietà vanno letti insieme, soprattutto quando un’operazione modifica il secondo lasciando sostanzialmente invariato il primo.
L’accordo può migliorare la flessibilità perché la compagnia riceve capitale senza cedere l’intera attività. Crea anche un diritto esterno su un’impresa che prima apparteneva interamente al gruppo. Lo scambio dipende da proventi, utilizzo del denaro, diritti concessi e andamento della quota mantenuta. Una valutazione elevata può essere incoraggiante, ma il beneficio per chi conserva le azioni della compagnia dipende dal pacchetto completo. Il prezzo del 25% contiene condizioni specifiche e non descrive automaticamente quanto varrebbe ogni altra partecipazione priva di quelle condizioni.
Rimane essenziale il collegamento operativo. L’attrattiva di Aeroplan dipende in parte dalle opportunità di viaggio e dai rapporti con partner sostenuti dalla compagnia. Separare una quota proprietaria non elimina quella dipendenza. Conservare il controllo può favorire il coordinamento tra premi, rete ed esperienza. La domanda commerciale è se la nuova struttura riesca a far crescere il programma mantenendo risultati interessanti per membri, partner, soci di minoranza e capogruppo. Questi interessi possono essere compatibili, ma richiedono decisioni operative e finanziarie coerenti nel tempo.
Quote di proprietà, non ripartizione dei ricavi. Air Canada conserva il controllo; diritti di minoranza e formula di riacquisto hanno rilevanza economica propria. Air Canada.
05L’opzione di riacquisto cambia la lettura della valutazione
La nota di bilancio sull’operazione descrive distribuzioni secondo una politica concordata e il diritto di riacquistare la quota degli investitori tra il quinto e l’ottavo anniversario della chiusura, oltre a eventi specificati. La formula del prezzo prevede un rendimento interno del 6,5% calcolato al netto delle distribuzioni. Le condizioni influiscono su ciò che hanno acquistato i soci esterni e sul capitale che la compagnia potrebbe dover impiegare per recuperare la proprietà completa.
Una formula di rendimento interno non equivale automaticamente a una cedola monetaria annuale. Tempi e importi delle distribuzioni influenzano il calcolo, mentre il diritto di riacquisto non è l’annuncio che verrà esercitato. Nemmeno la formula implica che le azioni quotate della compagnia abbiano quel rendimento. Gli investitori dell’operazione possiedono un interesse contrattuale specifico; l’azionista del vettore ha una partecipazione residua più ampia, esposta ai rischi operativi e finanziari dell’intero gruppo. Le due posizioni non sono intercambiabili, anche se riguardano in parte lo stesso programma.
L’accordo fornisce quindi un riferimento di valutazione più specifico del semplice scambio di due quote ordinarie. Diritti, controllo, distribuzioni, uscita possibile e rapporti tra controllata e capogruppo incidono sul prezzo. Applicare meccanicamente il valore annunciato a un altro programma ometterebbe queste caratteristiche. Anche due attività con incassi simili possono ottenere condizioni differenti se cambiano contratti, clientela, fabbisogni o diritti proprietari. L’attività confrontabile comprende la propria struttura economica e contrattuale, oltre al marchio e alla dimensione della base di membri.
Per Air Canada, la scelta futura riguarda anche la flessibilità. Se il programma cresce molto, l’opzione può diventare strategicamente utile; esercitarla richiederebbe comunque capitale. Se altre esigenze di investimento o debito diventano prioritarie, competono per la stessa cassa. Le evidenze utili saranno distribuzioni effettive, risultati della controllata, liquidità della capogruppo ed eventuali decisioni comunicate sull’opzione. Fino ad allora la formula descrive una possibilità contrattuale, non un’allocazione futura già conclusa. Il valore di un diritto comprende la possibilità di scegliere, insieme alle condizioni economiche per farlo.
06I risultati del riacquisto sono preliminari, non un capitale già definitivo
Il comunicato del 25 settembre stimava un prezzo di acquisto di 29 dollari canadesi e circa il 9,8% delle azioni precedenti all’offerta. Erano state depositate validamente circa 66,8 milioni di azioni a un prezzo pari o inferiore a quello di acquisto, oppure con adesione al prezzo determinato dall’offerta. La società prevedeva un riparto vicino al 41%, salvo l’eccezione indicata per i piccoli lotti, e circa 252,7 milioni di azioni dopo il completamento. Le cifre restavano soggette a verifica del depositario.
Un’offerta riduce il denominatore soltanto per le azioni effettivamente acquistate e annullate. Il budget annunciato non è già una riduzione completata. Inoltre, i 29 dollari canadesi rappresentano il prezzo preliminare dell’operazione, non una quotazione corrente o un obiettivo per il titolo. L’eccesso di adesioni descrive la partecipazione al processo. Non dimostra che tutti gli aderenti avessero le stesse ragioni, né che il prezzo costituisse una valutazione condivisa del valore intrinseco. Le motivazioni individuali possono differire senza essere osservabili dal solo totale depositato.
Per chi mantiene invariato il proprio numero di azioni, l’annullamento di altri titoli aumenta la percentuale posseduta della capogruppo rimanente. L’entità dipende dal denominatore finale. Non produce automaticamente un uguale incremento percentuale del valore dell’impresa. La cassa utilizzata non è più disponibile per altri impieghi e l’operazione Aeroplan ha modificato prima la partecipazione nella controllata. I due passaggi devono essere combinati per capire che cosa rimane dietro ogni azione. Il risultato dipende dal valore ricevuto e ceduto, non soltanto dall’aritmetica delle azioni cancellate.
Il prossimo documento rilevante è quindi il risultato finale, con quantità confermate e pagamento. I bilanci successivi mostreranno come le operazioni incidano su patrimonio e capitale. Un denominatore inferiore può migliorare alcune misure per azione, mentre debito, cassa, interessenze di terzi e utili operativi cambiano il numeratore. Il beneficio dipende da entrambi. Il completamento dell’offerta riduce un’incertezza sul capitale, senza risolvere tutte quelle sull’attività e sui flussi futuri che renderanno quel capitale economicamente produttivo per gli azionisti rimasti.
07Meno azioni della compagnia non ripristinano la stessa esposizione ad Aeroplan
Un calcolo semplice rende visibile l’interazione. Immaginiamo una capogruppo con 100 azioni che possiede il 100% di una controllata fedeltà. Ogni azione rappresenta indirettamente un centesimo della controllata. Supponiamo poi che la capogruppo mantenga il 75% e riduca il proprio capitale del 9,8%, lasciando 90,2 azioni in termini normalizzati. La quota della controllata per azione diventa 75 diviso 90,2, circa 0,831 dell’esposizione originaria. È un esempio di proprietà costruito sulle proporzioni annunciate, non una valutazione o previsione di rendimento.
Il calcolo non significa che l’operazione distrugga la percentuale mancante di ricchezza. La capogruppo riceve un corrispettivo per la minoranza venduta. Quel denaro può ridurre debito, preservare liquidità o finanziare il riacquisto. I benefici entrano in altre parti della valutazione economica. Il punto è più circoscritto: annullare azioni della capogruppo non ripristina da solo la proprietà integrale di una controllata ceduta in parte. Il socio rimasto possiede un insieme diverso di attività, obblighi e percentuali, che deve essere valutato considerando anche il capitale ricevuto.
La distinzione vale ogni volta che la monetizzazione di un’attività finanzia un buyback. Un’operazione può migliorare la resilienza o creare valore a un prezzo di riacquisto interessante riducendo l’esposizione diretta a uno specifico bene. Viceversa, meno azioni possono far apparire migliore un indicatore per azione senza dimostrare che i termini della vendita fossero vantaggiosi. Servono proventi, partecipazione futura ceduta, costo del capitale e utilizzo dei fondi. Il solo miglioramento del denominatore non risolve il confronto tra ciò che è stato ottenuto oggi e ciò che resta domani.
Per Air Canada, i numeri definitivi sostituiranno la riduzione preliminare utilizzata nell’esempio. Le rendicontazioni successive chiariranno la situazione finanziaria dopo le operazioni pertinenti. Chi mantiene le azioni possiederà una percentuale maggiore di una capogruppo che controlla Aeroplan condividendone l’economia con terzi. La tesi dipende dalla capacità della nuova combinazione di produrre risultati operativi e finanziari adeguati ai rischi. L’aritmetica della proprietà aiuta a identificare la partecipazione, ma il suo valore dipende dai flussi e dalle opportunità dell’intero gruppo.
08L’economia della compagnia Air Canada rimane nell’investimento
Il valore dell’operazione Aeroplan non elimina la sensibilità degli utili del vettore. La relazione sul secondo trimestre riporta 6,266 miliardi canadesi di ricavi operativi e una perdita operativa di 215 milioni. L’EBITDA rettificato era 719 milioni. Le misure descrivono livelli differenti del conto economico: un EBITDA rettificato positivo può convivere con una perdita operativa perché cambiano costi e rettifiche comprese. Nessuna cifra rappresenta l’utile autonomo di Aeroplan o la cassa disponibile per distribuirla ai suoi soci di minoranza.
Il bilancio riportava inoltre circa 4,599 miliardi canadesi di ricavi differiti Aeroplan e altri, sommando le componenti correnti e non correnti al 30 giugno. La denominazione comprende altre voci: non è una passività esclusiva del programma, né la sua valutazione negoziata. Il saldo descrive obblighi contabili a una data. Il riferimento di 10 miliardi riguarda il valore annunciato nell’operazione su una specifica partecipazione. Sottrarre meccanicamente il primo dal secondo non produrrebbe una valutazione affidabile del capitale, perché natura, perimetro e finalità delle due misure sono differenti.
Anche la valuta conta. Conti Air Canada e operazione Aeroplan citati sono in dollari canadesi; i vettori statunitensi riportano dollari USA. L’impiego previsto dei proventi per una scadenza obbligazionaria da 1,2 miliardi USA introduce una seconda denominazione nella gestione del capitale canadese. Il cambio può modificare la quantità di dollari canadesi necessaria a soddisfare un obbligo in valuta statunitense. Togliere le etichette valutarie dai numeri darebbe un’impressione errata di dimensioni confrontabili e capacità di acquisto equivalente, soprattutto accanto a importi di miliardi.
Per gli azionisti contano ancora domanda, prezzi, capacità, carburante, personale, affidabilità e cassa dopo gli investimenti. La fedeltà aggiunge un flusso utile, ma trae parte della propria attrattiva dalla rete e dall’esperienza che il vettore finanzia. Monetizzazione dell’attività e risultato operativo restano collegati. Un bilancio più solido può sostenere il prodotto, e un prodotto migliore può sostenere il programma. Nessuno dei due collegamenti garantisce risultati in ogni trimestre, mentre entrambi diventano importanti durante periodi di pressione sui costi o sulla domanda di viaggi.
09American e Citi: l’esclusività amplia il rapporto commerciale
L’accordo ampliato ed esclusivo di American con Citi negli Stati Uniti è entrato in vigore all’inizio del 2026, come confermato nell’aggiornamento del primo trimestre. L’annuncio originario descriveva una durata decennale e una transizione dei canali di acquisizione. Il significato commerciale è una relazione più concentrata tra offerta statunitense della compagnia e un emittente, con opportunità di coordinare sviluppo dei prodotti e acquisizione dei clienti attraverso punti di contatto diversi.
L’esclusività può ridurre la frammentazione della proposta. Un emittente unico può coordinare offerte, assistenza e acquisizione tra canali prima gestiti con accordi differenti. Può rendere più chiaro il percorso del cliente, aumentando allo stesso tempo l’importanza della qualità del rapporto. Integrazione operativa, attrattiva del prodotto, marketing e fidelizzazione determinano ancora la conversione in spesa ricorrente. Il contratto offre un quadro per l’attività; non dimostra che ogni cliente idoneo richiederà una carta o la utilizzerà come principale strumento di pagamento per le proprie spese.
La compagnia porta elementi che la banca non può riprodurre stampando un logo: accesso ai viaggi, riconoscimento dello status, interazioni aeroportuali e legame con partenze future. L’emittente porta valutazione creditizia, assistenza, infrastruttura dei pagamenti e distribuzione. L’accordo deve compensare entrambi. Se l’acquisizione diventa più costosa o i benefici devono aumentare per mantenere l’interesse, i costi possono influenzare le negoziazioni future anche con un programma popolare. La forza del marchio aiuta, ma non rende gratuita la conquista e la conservazione dell’attenzione del cliente.
Per gli azionisti AAL conta come il rapporto ampliato incida su cassa e utili sostenibili dopo la transizione iniziale. Le nuove carte hanno importanza insieme a spesa, utilizzo attivo, abbandoni e costo dei benefici. Un miglioramento può essere compensato altrove. Le evidenze più forti sarebbero incassi ripetuti, riconoscimento trasparente dei ricavi e un’esperienza aerea capace di sostenere la domanda. Il contratto mette a disposizione un canale commerciale rilevante; l’esecuzione decide quanto valore venga effettivamente ottenuto e per quanto tempo quel valore possa mantenersi.
10La cassa semestrale di American comprende una componente non ricorrente
Il bilancio di giugno 2026 riporta 1,8 miliardi USA di pagamenti trimestrali da carte co-branded e altri partner, contro 1,4 miliardi dell’anno precedente. Nel semestre erano 4,7 miliardi contro 3,2. Il totale semestrale includeva un pagamento una tantum associato all’estensione di un accordo annunciata nel 2025. La precisazione modifica la lettura della crescita: il totale non misura soltanto attività ripetibile dei titolari delle carte. Una parte del confronto riflette un evento contrattuale particolare, con tempi diversi dalla spesa ordinaria.
Un pagamento non ricorrente può avere valore economico: fornisce liquidità, remunera diritti o sostiene un rapporto più lungo. La cassa rimane reale. Il problema è la ripetibilità. Annualizzare integralmente l’incasso semestrale presumerebbe implicitamente che anche la componente insolita si ripeta allo stesso ritmo, salvo rettifiche. La domanda utile riguarda quanta cassa futura provenga da spesa e servizi continuativi dopo il passaggio del contributo eccezionale. Per distinguere le componenti serve il dettaglio comunicato dalla società; il solo tasso di crescita aggregato non fornisce quella separazione.
La categoria è inoltre più ampia di Citi. Il totale dichiarato include carte co-branded e altri partner: attribuirlo interamente a un emittente restringerebbe il perimetro oltre quanto documentato. L’incasso non è nemmeno l’utile autonomo di AAdvantage. Il gruppo deve soddisfare gli obblighi del programma, mentre il riconoscimento delle componenti avviene in periodi differenti. La crescita della cassa è informativa quando restano chiari origine, intervallo e impegni residui. Senza questi confini, lo stesso numero potrebbe sembrare alternativamente ricavo, profitto o disponibilità libera, pur non rappresentandoli tutti.
La distinzione diventa importante se un trimestre successivo appare più lento rispetto a un confronto elevato. Una crescita inferiore potrebbe riflettere l’assenza dell’incasso straordinario, anziché un crollo del coinvolgimento. Viceversa, molta cassa non dimostra un’accelerazione equivalente della spesa sottostante. Una sequenza coerente di dati su partner, prestazioni e passività permette di separare un rapporto ricorrente produttivo dalla tempistica di un pagamento specifico. Il confronto di periodi omogenei rende più leggibile l’andamento e riduce il rischio di interpretare una normalizzazione come un cambiamento strutturale della domanda.
11La passività AAdvantage è una promessa ai clienti, non una riserva aggiuntiva di cassa
La riconciliazione delle passività fedeltà di American passa da 10,564 miliardi USA a dicembre a 11,573 miliardi a giugno. Il movimento semestrale comprende 3,177 miliardi di ricavi differiti e 2,168 miliardi riconosciuti. Il saldo riflette obblighi associati alle miglia in circolazione e a componenti contrattuali pertinenti. Non è un fondo monetario aggiuntivo da sommare alla cassa, e la sua crescita non dimostra un aumento equivalente degli utili futuri. Per produrre quegli utili la compagnia deve ancora sostenere le prestazioni e i costi collegati.
La riconciliazione riguarda un insieme comune. Miglia emesse nel periodo e in periodi precedenti non sono separatamente identificabili come una normale fattura individuale. I ricavi possono derivare da obblighi vecchi mentre nuove emissioni ne creano altri. Il saldo finale è il risultato netto di questi flussi. Una crescita può accompagnare partecipazione e incassi forti, ma rappresenta anche più prestazioni residue. L’economia dipende da quanto è stato ricevuto e dal costo di adempimento, oltre che dal comportamento dei membri nel tempo e dalla disponibilità dei premi richiesti.
La distinzione tra corrente e non corrente riguarda i tempi attesi di riconoscimento, non un rimborso monetario identico a quello di un’obbligazione. A giugno la società stimava circa 4,4 miliardi come correnti, sulla base dei ricavi previsti nei dodici mesi successivi. Comportamento dei clienti, stagionalità e ipotesi contabili influiscono sul calendario. Un obbligo di servizio richiede risorse reali senza comportarsi necessariamente come un capitale da rimborsare in una data unica. Entrambi limitano la flessibilità, ma con profili monetari e operativi differenti da comprendere nella valutazione della liquidità.
Un programma sano può presentare passività consistenti perché i membri continuano ad accumulare e utilizzare premi. L’obiettivo non è semplicemente minimizzare il saldo. Una riduzione dovuta a emissioni deboli potrebbe essere meno interessante di una crescita sostenuta da attività ricorrente redditizia. Contano attrattiva del programma, sostenibilità dell’adempimento e coerenza delle ipotesi con i comportamenti. Il saldo diventa informativo insieme ai movimenti e al contesto operativo. Considerato isolatamente può nascondere tanto un miglioramento della relazione quanto una perdita di partecipazione, a seconda di ciò che accade alle due componenti.
12Delta: remunerazione American Express e ricavi fedeltà sono misure diverse
I risultati del trimestre di giugno riportano 2,4 miliardi USA di remunerazione American Express, in crescita del 16%. La voce loyalty and related revenue era 1,344 miliardi, in aumento del 19%. Il primo importo riguarda il rapporto commerciale con AmEx; il secondo è una categoria contabile riconosciuta con perimetro proprio. La differenza non può essere chiamata semplicemente importo differito nel trimestre, perché popolazioni e componenti non coincidono. Le due misure descrivono aspetti diversi dello stesso sistema commerciale, senza costituire un ponte aritmetico completo.
Il documento trimestrale spiega che la categoria comprende utilizzo del marchio incorporato nelle miglia vendute, premi non di viaggio, attività vacanze, accesso alle lounge e prodotti di viaggio. Parte dell’attività fedeltà riguarda inoltre premi di trasporto riconosciuti altrove quando avviene il volo. Una singola riga non cattura quindi ogni contributo. Aggiungervi tutta la remunerazione del partner non produce un totale corretto: alcune componenti si sovrapporrebbero e altre avrebbero tempi di riconoscimento differenti. Serve mantenere la definizione associata a ciascun numero.
La dimensione del rapporto AmEx mostra quanto le spese fuori dal viaggio possano contare per Delta. La continuità dipende dall’offerta della carta e dall’esperienza che la sostiene. Viaggi premium, lounge e benefici possono aumentare la domanda richiedendo investimenti e risorse operative. La crescita della remunerazione è più informativa quando il coinvolgimento rimane interessante dopo quei costi. Un rapporto commerciale ampio può creare vantaggi importanti, ma deve continuare a remunerare il servizio promesso. Il valore del marchio si mantiene anche attraverso ciò che il cliente sperimenta concretamente.
Per l’azionista l’opportunità è un rapporto ricorrente capace di affiancare i biglietti e rafforzare la fidelizzazione. I rischi comprendono carte concorrenti, cambiamenti nella spesa e costi per mantenere attraenti i benefici. Possono evolvere diversamente dai volumi di passeggeri: con voli stabili l’attività delle carte può cambiare, mentre una stagione forte non produce automaticamente la stessa crescita in ogni voce fedeltà. Le misure separate permettono di leggere queste differenze e di capire quale parte dell’ecosistema commerciale stia effettivamente migliorando o richiedendo più risorse.
13I ricavi differiti SkyMiles mostrano il calendario della promessa
Il saldo dei ricavi differiti fedeltà Delta è aumentato da 9,262 miliardi USA all’inizio del 2026 a 9,570 miliardi al 30 giugno. La riconciliazione semestrale comprende 2,701 miliardi associati alle miglia accumulate, 2,277 miliardi riscattati per viaggi aerei e 116 milioni per premi non aerei e altre voci. Sono valori monetari contabili, non quantità di miglia. Il movimento registra come nuovi obblighi e prestazioni soddisfatte abbiano modificato il saldo durante il periodo, con un’attività lorda superiore alla sola variazione finale.
La dimensione dei riscatti conta perché i premi devono essere utilizzabili per sostenere la fiducia. Un programma che incassa rendendo poco attraente il riscatto può migliorare alcune misure immediate danneggiando il coinvolgimento futuro. Al contrario, una generosità indiscriminata può aumentare i costi o sostituire domanda pagante. La gestione deve mantenere una proposta credibile controllando l’economia dell’adempimento. Il solo saldo non mostra se l’equilibrio sia stato raggiunto. Servono comportamento dei clienti, qualità dell’esperienza e rapporto tra risorse impiegate e valore prodotto nel corso del ciclo commerciale.
I tempi dei riscatti possono modificare gli andamenti riportati anche con una relazione di lungo periodo sana. Abitudini di viaggio, preferenze di prenotazione ed età dei saldi influenzano la conversione degli obblighi in ricavi. Delta indica che le miglia formano un insieme comune e che i tempi variano; storicamente la maggior parte è stata utilizzata entro due anni dall’accumulo. L’osservazione aiuta a comprendere i conti, senza diventare una scadenza fissa per ogni premio o una garanzia sul calendario futuro. I cambiamenti comportamentali possono richiedere nuove valutazioni delle ipotesi.
Il collegamento finanziario utile unisce attività dei partner, obblighi differiti, riconoscimento e costi. Vendite di miglia forti possono fornire capitale circolante, mentre i viaggi successivi consumano capacità e risorse. La crescita attraente attraverso tutto il ciclo è più durevole di quella visibile soltanto all’emissione. Per il socio rimasto conta il contributo ripetibile dopo che la compagnia ha soddisfatto le aspettative dei membri. Il massimo saldo possibile di promesse non utilizzate a fine trimestre non costituisce da solo l’obiettivo economico migliore per il programma o per il gruppo.
14La strategia premium Delta conserva i costi di una compagnia aerea
Delta ha riportato 19,757 miliardi USA di ricavi operativi GAAP e 17,666 miliardi sulla misura rettificata. Le vendite della raffineria a terzi spiegano la differenza dei ricavi nella riconciliazione pubblicata. L’utile operativo GAAP era 1,864 miliardi, contro 1,563 miliardi rettificati. Le misure riguardano il gruppo, comprese attività esterne alla fedeltà. Il confronto con un altro vettore richiede confini equivalenti prima di interpretare margini o crescita. Un rapporto percentuale preciso costruito su denominatori diversi può dare una conclusione fuorviante.
Prodotto premium e fedeltà possono rafforzarsi. Chi apprezza il volo può trovare più utili carta e benefici; il rapporto della carta può incoraggiare a restare nella rete. Il prodotto sottostante richiede però posti, aerei, personale, strutture aeroportuali e tecnologia. Il costo non scompare quando una parte della relazione viene monetizzata tramite banca. Un programma forte può sostenere quegli investimenti continuando a dipendere dalla loro qualità. La presenza di due canali commerciali non rende due volte disponibile la stessa capacità o elimina le risorse necessarie a servirli.
Lo stesso vale per lounge e altri benefici. L’accesso può rendere più interessante una carta o un livello di status, ma il valore dipende da disponibilità e servizio. Affollamento o minore utilità possono allontanare esperienza reale e promessa pubblicizzata. Ampliare la capacità può migliorare l’offerta aumentando capitale e spese. Conta se coinvolgimento e fidelizzazione aggiuntivi giustifichino le risorse nel tempo. La definizione premium descrive un posizionamento commerciale; la redditività nasce dal rapporto concreto tra prezzo, utilizzo, costi e capacità del cliente di riconoscere valore nell’esperienza.
Carburante e interruzioni operative sono altre ragioni per valutare l’intera compagnia. Un rapporto commerciale redditizio può convivere con pressioni in altre voci. Il trimestre di giugno mostrava forti tensioni sui costi del carburante nonostante ricavi maggiori. La fedeltà diversifica le fonti senza eliminare il costo dei voli. Una tesi resiliente combina quindi coinvolgimento, esecuzione, trasparenza dei conti e capacità finanziaria di mantenere la rete nelle fasi difficili. Il valore della promessa dipende anche dalla disponibilità delle risorse per onorarla quando l’ambiente operativo diventa meno favorevole.
15United: il ricavo dai partner non equivale alla sola cassa di Chase
Il comunicato del secondo trimestre di United indicava una crescita dell’11% dei ricavi della fedeltà. Separatamente, il documento trimestrale descriveva circa 0,9 miliardi di dollari USA riconosciuti tra gli altri ricavi operativi per marketing, pubblicità, premi non legati ai viaggi al netto dei relativi costi e altri benefici di viaggio associati agli accordi commerciali. Il gruppo dei partner comprende il rapporto MileagePlus con Chase. Si tratta di ricavi contabilizzati entro un perimetro definito, non di una misura di tutta la cassa ricevuta esclusivamente da quell’emittente.
Una classifica immediata accanto agli incassi dai partner di American o alla remunerazione American Express di Delta mescolerebbe quindi grandezze diverse. Una società può riportare incassi ampi, un’altra la parte riconosciuta per determinati servizi. Un valore contabilizzato inferiore non dimostra un rapporto bancario più debole senza informazioni ulteriori. Le domande corrette riguardano le componenti comprese, quelle ancora differite e il periodo di riferimento. Il confronto acquista significato quando ogni numero conserva la propria definizione e quando le differenze vengono comprese prima di attribuire un vantaggio economico a un vettore.
MileagePlus collega inoltre il viaggio ad attività esterne all’aeroporto. I risultati trattavano attività dei partner e benefici per gli iscritti insieme al prodotto complessivo offerto al cliente. Questi collegamenti possono aumentare le occasioni di interazione con il marchio, introducendo però anche nuovi partner, dipendenze operative e costi di erogazione. L’ampliamento è utile quando genera un coinvolgimento capace di sostenere tali obblighi. Un catalogo più vasto di premi non equivale automaticamente a un contributo ricorrente maggiore: contano l’utilizzo effettivo, i termini degli accordi e le risorse necessarie a mantenere la promessa.
Per l’azionista UAL il programma si inserisce in una strategia rilevante di investimenti nella rete e nella flotta. La preferenza del cliente può incidere su più fonti di ricavo, ma quel beneficio indiretto non si può isolare chiamando ricavo della fedeltà ogni viaggio premium o ripetuto. Le categorie riconosciute direttamente e gli effetti commerciali più ampi rispondono a domande distinte. Una tesi operativa solida richiede evidenze coerenti su partecipazione, ricavi e risultato finanziario, conservando la differenza tra ciò che la società misura e ciò che si può soltanto dedurre dal comportamento complessivo del business.
Misura
AAL
DAL
UAL
Dato trimestrale
US$1,8 mld cassa da partner
US$2,4 mld remunerazione AmEx
~US$0,9 mld ricavi da partner riconosciuti
Periodo
Q2 2026
Q2 2026
Q2 2026
Interpretazione
Carte co-branded e altri partner
Rapporto specifico con AmEx
Servizi definiti; più partner
Perimetri differenti: gli importi non formano una classifica di redditività dei programmi.
16MileagePlus: seguire il movimento trimestrale dei ricavi differiti
La passività del programma frequent flyer di United iniziava il secondo trimestre a 7,934 miliardi di dollari USA e lo chiudeva a 7,971 miliardi. La riconciliazione trimestrale comprendeva 1,083 miliardi relativi a miglia maturate, 1,013 miliardi relativi a riscatti per viaggi e 33 milioni relativi a riscatti non legati ai viaggi. L’aumento netto era di 37 milioni. Sono valori contabili espressi in dollari, non il numero fisico delle miglia emesse o utilizzate. Il piccolo movimento netto deriva da attività lorde molto più ampie in entrambe le direzioni.
Un saldo finale quasi stabile non significa quindi che nel programma sia successo poco. Nuovi obblighi e obblighi adempiuti possono compensarsi in larga parte. Lo stesso principio vale per altre componenti del capitale circolante di una compagnia: lo stato patrimoniale mostra una posizione in una data, mentre i flussi del periodo possono essere consistenti. Per valutare il ritmo dell’attività servono sia la variazione tra apertura e chiusura sia le sue componenti. Una passività ferma può accompagnare emissioni e riscatti vivaci oppure un rallentamento di entrambi, con implicazioni commerciali molto differenti.
Conta anche la durata dell’intervallo. La riconciliazione di Delta esaminata sopra copre sei mesi; questa di United ne copre tre. Anche il movimento citato per American riguarda il semestre. Le variazioni assolute non consentono una graduatoria diretta della crescita senza correggere durata e perimetro. Persino dopo aver allineato i periodi rimangono differenze contrattuali e contabili. Il confronto utile riguarda la capacità di trasformare attività dei partner e premi maturati in servizi completati in modo economicamente sostenibile, non soltanto la velocità con cui cresce il saldo dichiarato degli obblighi.
Il saldo finale di United rappresenta impegni che convivono con cassa, debiti e piani d’investimento. Non è liquidità liberamente disponibile e non va sottratto al valore del capitale come se fosse un finanziamento ordinario senza studiarne l’economia. Erogare un premio richiede risorse diverse da quelle necessarie a rimborsare un creditore. Entrambi gli impegni riducono la flessibilità secondo modalità proprie. Questa distinzione spiega come un vettore possa beneficiare di risorse anticipate dai rapporti commerciali continuando ad avere bisogno di disciplina nella capacità offerta, nella gestione dei costi e negli impieghi di capitale.
7,934 + 1,083 − 1,013 − 0,033 = 7,971. Importi monetari, non numero di miglia; il saldo è un obbligo, non cassa. United · 10-Q.
17Garanzie sulla fedeltà, prestiti e cassa operativa hanno origini diverse
Un programma di valore può sostenere finanziamenti oltre a generare ricavi commerciali. Le informazioni sul debito di American descrivono accordi garantiti che comprendono determinate attività del programma e una struttura AAdvantage con un vincolo sulla copertura del servizio del debito. Questi accordi mostrano che l’attività può avere valore per i finanziatori. Significano anche che l’analisi azionaria deve considerare diritti già esistenti e restrizioni, invece di trattare ogni futuro incasso del programma come una risorsa integralmente disponibile per gli azionisti ordinari.
Prendere a prestito contro un’attività è diverso dal venderne una partecipazione. Il finanziatore riceve diritti contrattuali di credito; l’investitore di minoranza riceve quelli stabiliti dall’investimento azionario. Entrambe le operazioni possono fornire cassa oggi, distribuendo però diversamente rischio e partecipazione economica futura. Cambiano anche i costi: interessi, vincoli, garanzie, distribuzioni e diritti di riacquisto non si possono comprimere in un’unica percentuale finanziaria generica. L’operazione Aeroplan di Air Canada e il finanziamento garantito di American mostrano perché la forma del diritto conti insieme all’attrattiva commerciale dell’attività sottostante.
United offre un altro richiamo all’origine dei fondi. Il documento di giugno riportava 3,7 miliardi di dollari USA di nuovi prestiti garantiti da aeromobili nel secondo trimestre. Quelle risorse erano finanziamenti, non ricavi dalla vendita di miglia né una dimostrazione di maggiore redditività del programma. Un saldo di cassa più alto può riflettere incassi operativi, prestiti, operazioni su attività o una combinazione. Rendiconto finanziario e note sul debito permettono di individuare quali risorse provengano dall’attività e quali arrivino insieme a una nuova obbligazione finanziaria.
Per l’azionista la qualità della liquidità dipende da questa composizione. La cassa prodotta ripetutamente da clienti soddisfatti porta un onere futuro diverso da quella presa a prestito. Una cessione può aumentare sensibilmente la flessibilità rinunciando a parte dei diritti futuri. Un anticipo commerciale rafforza le risorse presenti lasciando impegni di servizio. Nessuno di questi meccanismi è indesiderabile per definizione. Conta se l’insieme della struttura finanziaria consenta di sostenere compagnia e programma per il tempo necessario a generare un rendimento adeguato sulle risorse investite e ad affrontare eventuali difficoltà operative.
18Un posto premio ha un costo di erogazione e un costo opportunità
Il costo economico di un premio non coincide sempre con il prezzo pubblicato del biglietto. Se un posto partirebbe vuoto, trasportare un passeggero aggiuntivo può comportare costi incrementali diversi dal costo medio attribuito all’intero volo. Se lo stesso posto potrebbe essere venduto a un cliente pagante, il costo opportunità può essere molto più alto. Rotta, orario, cabina, riempimento e condizioni di prenotazione influenzano lo scambio. L’economia dei premi dipende dunque dalla gestione della capacità e dalla domanda alternativa, oltre che dalla quantità di punti riscattati.
La compagnia deve considerare anche il comportamento generato dal premio. Un riscatto utile può rafforzare la partecipazione e la spesa futura. Un premio non disponibile o poco interessante può indebolire il valore percepito del programma. Ottimizzare i ricavi di un singolo volo sacrificando il rapporto con il cliente può produrre un costo difficile da vedere subito. Al contrario, assegnare troppa capacità scarsa ai premi può ridurre gli incassi da biglietti. L’obiettivo economico consiste nel gestire insieme relazione e rete, considerando il valore che emerge dalle interazioni ripetute nel tempo.
I premi erogati da partner aggiungono un altro livello. Quando un iscritto riscatta un servizio fornito da un’altra società, termini di regolamento e disponibilità incidono sui risultati. Il programma può beneficiare di una rete più ampia di possibilità affidando ai partner una parte dell’esperienza. Il margine dipende dal compenso ricevuto per l’attività originaria e dal costo del premio finale. Una rete maggiore può aumentare l’utilità per il cliente senza rendere ogni riscatto altrettanto redditizio o altrettanto facile da soddisfare durante i periodi in cui la domanda di viaggio è elevata.
Questi meccanismi spiegano perché crescita del programma e operazioni aeree rimangano collegate. La promessa dei premi trae credibilità dalla capacità di offrire viaggi utili. La rete richiede investimenti e un’allocazione disciplinata della capacità per mantenere quella promessa in modo economico. Un programma può aumentare la partecipazione mettendo pressione sui costi, oppure migliorare i risultati immediati rischiando una minore attrattiva. Il risultato duraturo richiede equilibrio. L’azionista beneficia di valore netto ripetibile dopo che la compagnia ha erogato l’esperienza che aveva inizialmente convinto l’iscritto a entrare e a continuare a spendere.
19Il rapporto bancario crea opportunità e concentrazione
Un grande emittente può offrire scala, distribuzione e un collegamento ricorrente con la spesa dei clienti. Può anche diventare una dipendenza commerciale significativa. Compagnia e banca devono mantenere il prodotto competitivo rispetto alle alternative, dividendo i risultati in modo attraente per entrambe. Un accordo riuscito può attraversare anni di cambiamenti del prodotto, ma il suo valore continua a dipendere dai comportamenti e dall’esecuzione. La durata contrattuale stabilisce una cornice; non congela il mercato competitivo intorno alla carta, le preferenze dei titolari o il costo necessario a mantenere l’offerta interessante.
L’emittente valuta acquisizione, servizio, finanziamento, rischio di credito e costo dei premi. La compagnia valuta il compenso ricevuto rispetto a benefici, capacità e impegni del marchio. Il cliente valuta commissioni, comodità, ricompense ed esperienza di viaggio. Una modifica utile a uno dei partecipanti può imporre costi a un altro. Benefici più ricchi possono migliorare l’acquisizione aumentando le spese. Una carta più costosa può sostenere i ricavi per conto richiedendo però maggiore valore percepito per conservare gli iscritti. Il rapporto duraturo deve continuare a funzionare attraverso tutte e tre queste prospettive.
Il numero degli iscritti ha un significato limitato senza una definizione dell’attività. Un conto registrato, un accumulatore attivo, un utilizzatore frequente dei premi e un titolare che spende molto sono popolazioni differenti. La compagnia può pubblicare una misura senza le altre. La crescita delle registrazioni è utile ma non stabilisce una crescita equivalente dei pagamenti ricorrenti delle banche o degli utili. Le evidenze più informative collegano partecipazione e comportamento commerciale nel tempo, verificando se i nuovi iscritti continuino a utilizzare il programma dopo una promozione iniziale o un singolo viaggio.
Per i quattro vettori concentrazione e potere negoziale vanno valutati insieme alla forza del marchio. Un programma popolare può avere valore per l’emittente, mentre l’emittente resta fondamentale per monetizzarlo. Il contributo di una parte non elimina quello dell’altra. Cambiamenti dei prodotti, rinnovi e indicatori commerciali pubblicati possono mostrare l’evoluzione dell’equilibrio. La questione economica è se il rapporto continui a generare risultati attraenti senza richiedere benefici sempre più costosi soltanto per mantenere invariata l’attenzione del cliente. La qualità della crescita dipende anche da quanto costa conservarla.
20Più incassi dai partner possono convivere con un contributo inferiore
Un esempio ipotetico sullo stesso periodo chiarisce la sensibilità ai costi. Un programma riceve 100 unità di cassa dai partner, ne spende 40 per erogare i premi e 20 per altri benefici e servizi specificati. Il contributo dopo queste due categorie di uscite è 40. Se gli incassi salgono a 110, il costo dei premi a 52 e gli altri costi a 23, il contributo scende a 35. Gli incassi crescono del 10%, mentre il contributo dopo i costi indicati diminuisce del 12,5%. Questi numeri sono inventati e non rappresentano stime relative ai quattro programmi.
Il confronto riguarda cassa incassata e pagata entro un intervallo comune ipotizzato. Non costituisce utile operativo GAAP né un calcolo completo del flusso di cassa libero. Imposte, investimenti, costi centrali e differenze temporali reali richiederebbero ulteriori passaggi. Una crescita favorevole degli incassi non determina da sola quanto resta dopo aver servito il cliente. Lo stesso principio vale quando incentivi all’acquisizione, benefici delle lounge o costi dei riscatti aumentano più velocemente della remunerazione ricevuta dalla banca. Per valutare la qualità del risultato occorre seguire entrambi i lati del rapporto.
È possibile anche il percorso opposto. Una fidelizzazione migliore o un’erogazione più efficiente possono aumentare il contributo pur con una crescita più lenta degli incassi. La qualità del progresso conta allora più del tasso apparente. Un cliente che rimane attivo senza ripetuti incentivi costosi può avere un’economia diversa da uno acquisito con una grande promozione che diventa presto inattivo. Le informazioni pubbliche raramente descrivono ogni gruppo di clienti; le tendenze complessive vanno quindi interpretate tenendo presente ciò che è misurato e ciò che rimane incerto sui comportamenti individuali.
L’analisi della sensibilità riguarda le ipotesi che modificano maggiormente il risultato: spesa attiva, compenso per unità di attività, utilizzo dei premi, costo delle ricompense e permanenza degli iscritti. Conta anche la velocità di risposta se le condizioni peggiorano. Alcuni benefici possono cambiare; altri impegni durano più a lungo o sono centrali nella promessa del marchio. Il programma più resistente non coincide necessariamente con quello dagli incassi lordi in crescita più rapida, ma con quello capace di sostenere una partecipazione utile e di soddisfare economicamente i propri obblighi nel corso del tempo.
21Quattro programmi, quattro domande per l’azionista
Per American la questione è come il rapporto ampliato con Citi si trasformi in cassa ricorrente e risultati contabilizzati dopo pagamenti straordinari ed effetti della transizione. Uno sviluppo favorevole combinerebbe utilizzo stabile delle carte e un prodotto aereo capace di sostenere la fidelizzazione. I conti dovrebbero mostrare che il gruppo riesce a convertire quei vantaggi in utili e cassa dopo obblighi operativi e finanziari. Il programma è importante, ma il titolo resta una partecipazione nell’intero gruppo aereo, con tutte le sue attività e passività, anziché un diritto isolato sull’accordo bancario.
Per Air Canada conta il risultato dello scambio di capitale. La società mantiene il controllo di Aeroplan condividendone la proprietà, ricevendo risorse e riacquistando azioni della capogruppo. Uno sviluppo favorevole combinerebbe una posizione finanziaria più resistente con la crescita dell’attività mantenuta. Risultato definitivo dell’offerta, bilancio successivo e trattamento degli interessi di minoranza chiariranno il nuovo insieme di diritti e risorse. La valutazione del programma annunciata nell’operazione costituisce un riferimento, non l’intero valore attribuibile a ogni azione residua della capogruppo. Cassa, debito e proprietà devono essere considerati nello stesso calcolo.
Per Delta conta la durata economica del rapporto American Express e dell’esperienza che lo sostiene. Partecipazione stabile, costi dei benefici gestibili e buona esecuzione della rete rafforzerebbero il quadro. Per United conta come MileagePlus e i partner sostengano la strategia commerciale mentre il gruppo investe in rete e flotta. Ricavi riconosciuti dai partner, obblighi differiti e cassa operativa descrivono parti differenti del progresso. Il successo di nessuna delle due compagnie si può ridurre a una sola voce di ricavo: l’effetto per azione dipende dall’intero conto economico e dalla struttura finanziaria.
Uno scenario comune più debole comprenderebbe rallentamento della spesa, premi meno attraenti, costi crescenti o disservizi che danneggiano la partecipazione. Gli effetti potrebbero emergere in momenti diversi: prima il comportamento dei clienti, poi i pagamenti dei partner, ancora dopo il riconoscimento contabile. Le pressioni potrebbero arrivare anche dall’esterno della fedeltà, attraverso carburante, lavoro, debito e investimenti. Sono possibilità condizionali, non previsioni con probabilità assegnate. L’evidenza decisiva riguarda la capacità del rapporto commerciale di continuare a produrre valore dopo gli impegni necessari a mantenerlo competitivo e credibile per i clienti.
22Che cosa devono chiarire i prossimi documenti
Il riferimento immediato per Air Canada è il risultato finale dell’offerta successivo all’annuncio preliminare del 25 settembre. Stabilirà il numero confermato di azioni acquisite e l’effetto completato dell’operazione. I conti successivi mostreranno la posizione patrimoniale dopo l’investimento in Aeroplan e gli impieghi delle risorse. Per i vettori americani i documenti trimestrali permetteranno di seguire attività ricorrente dei partner, riconoscimento dei ricavi e movimento degli obblighi. La sequenza conta: incassi, risultato contabile e cambiamenti della proprietà non si manifestano sempre contemporaneamente, pur contribuendo tutti al valore della partecipazione azionaria.
Le schede societarie aiutano a seguire l’insieme delle attività: lo Stock Hub di American Airlines, lo Stock Hub di Delta Air Lines e lo Stock Hub di United Airlines raccolgono gli aggiornamenti sui gruppi. Le pagine ufficiali per gli investitori e i documenti regolamentari forniscono il riferimento finanziario datato. Uno sviluppo nella fedeltà può essere rilevante mentre il suo effetto sull’azionista dipende da una decisione sulla flotta, un finanziamento o un risultato operativo altrove nella compagnia. Questi collegamenti appartengono alla stessa valutazione economica.
Le domande restano concrete. Gli incassi dei partner sono ricorrenti? Quali obblighi rimangono dopo l’arrivo della cassa? Quanto è stato riconosciuto come ricavo e che cosa comprende la categoria? Quanto costa erogare i premi? Quali diritti spettano a creditori o investitori di minoranza? Quante azioni della capogruppo partecipano all’economia residua? Risposte chiare rendono più comprensibile il valore commerciale e impediscono di confondere una valutazione annunciata, un incasso e una passività contabile come se fossero misure intercambiabili della stessa attività. Ogni grandezza descrive un passaggio differente del rapporto tra cliente, programma e azionista.
Il riferimento informativo è il 25 settembre 2026. I dati finanziari riguardano i periodi indicati; gli importi Air Canada sono in dollari canadesi salvo indicazione diversa, quelli dei vettori americani in dollari USA. I programmi sono attività operative con promesse ai clienti e conseguenze finanziarie, non garanzie autonome di rendimento azionario. Il loro contributo più forte consiste nel trasformare un rapporto di viaggio utile in valore economico ripetuto anche tra un volo e l’altro. Quel contributo diventa duraturo soltanto quando la compagnia riesce a finanziare ed erogare l’esperienza che rende desiderabile tornare.
Disclaimer. Contenuto educativo e informativo: non costituisce consulenza finanziaria, raccomandazione di investimento ai sensi della normativa CONSOB e delle disposizioni europee applicabili, né offerta di acquisto o vendita di strumenti finanziari. I dati hanno le date indicate e possono cambiare. Tecnologie in sviluppo, aumenti di capitale e ritardi di esecuzione possono causare perdite rilevanti. Il lettore deve svolgere ricerche autonome e, quando opportuno, rivolgersi a un consulente autorizzato. Investimenti e trading comportano rischi, inclusa la perdita del capitale.
Merlintrader potrebbe detenere posizioni nei titoli citati. Disclaimer completo.
Merlintrader · Fedeltà aerea, cassa e proprietà · Ricerca educativa
Per fornire le migliori esperienze, noi e i nostri partner utilizziamo tecnologie come i cookie per memorizzare e/o accedere alle informazioni del dispositivo. Il consenso a queste tecnologie permetterà a noi e ai nostri partner di elaborare dati personali come il comportamento durante la navigazione o gli ID univoci su questo sito e di mostrare annunci (non) personalizzati. Non acconsentire o ritirare il consenso può influire negativamente su alcune caratteristiche e funzioni.
Clicca qui sotto per acconsentire a quanto sopra o per fare scelte dettagliate. Le tue scelte saranno applicate solamente a questo sito. È possibile modificare le impostazioni in qualsiasi momento, compreso il ritiro del consenso, utilizzando i pulsanti della Cookie Policy o cliccando sul pulsante di gestione del consenso nella parte inferiore dello schermo.
Funzionale
Sempre attivo
L'archiviazione tecnica o l'accesso sono strettamente necessari al fine legittimo di consentire l'uso di un servizio specifico esplicitamente richiesto dall'abbonato o dall'utente, o al solo scopo di effettuare la trasmissione di una comunicazione su una rete di comunicazione elettronica.
Preferenze
L'archiviazione tecnica o l'accesso sono necessari per lo scopo legittimo di memorizzare le preferenze che non sono richieste dall'abbonato o dall'utente.
Statistiche
L'archiviazione tecnica o l'accesso che viene utilizzato esclusivamente per scopi statistici.L'archiviazione tecnica o l'accesso che viene utilizzato esclusivamente per scopi statistici anonimi. Senza un mandato di comparizione, una conformità volontaria da parte del vostro Fornitore di Servizi Internet, o ulteriori registrazioni da parte di terzi, le informazioni memorizzate o recuperate per questo scopo da sole non possono di solito essere utilizzate per l'identificazione.
Marketing
L'archiviazione tecnica o l'accesso sono necessari per creare profili di utenti per inviare pubblicità, o per tracciare l'utente su un sito web o su diversi siti web per scopi di marketing simili.
 Umbria