Trasparenza IA: articoli e report sono realizzati con l’aiuto dell’intelligenza artificiale e sottoposti a verifiche che non equivalgono a una validazione specialistica. Possono contenere errori: verifica le informazioni rilevanti con fonti indipendenti. Leggi il disclaimer completo.
Biotech Radar — 20 ottobre 2026: $RAPP, $AMGN, $RCUS, $TEVA
Rapport, Amgen/AstraZeneca, Arcus e Teva/Sanofi sono le quattro storie in primo piano. Il resto del Radar raccoglie gli altri risultati clinici, gli sviluppi regolatori e industriali, le operazioni societarie e gli appuntamenti del 20 ottobre. Gli eventi del 19 ottobre ancora rilevanti sono indicati separatamente.
La giornata in quattro storie
$RAPP
RAP-219: fase 2 nella mania bipolare
3,1 punti YMRS di differenza vs placebo
$AMGN
Tezspire: risultati completi CROSSING
64,8% / 68,9% remissione istologica
$RCUS
Casdatifan: ARC-20 nel tumore renale
14,5 mesi PFS nella coorte in combinazione
$TEVA
Duvakitug: mantenimento nelle IBD
130 responder entrati nel mantenimento
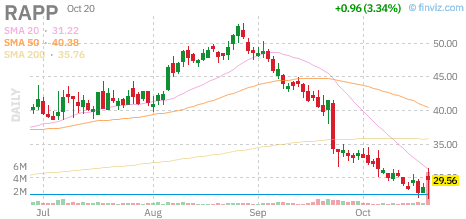
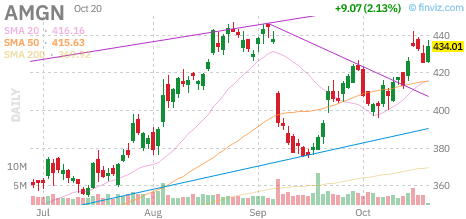
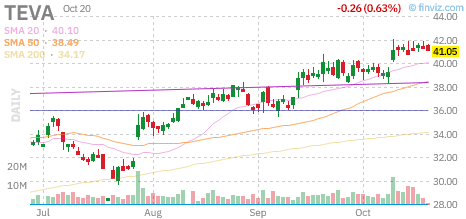
$RCUSArcus BiosciencesApri il grafico giornaliero su Finviz →
01 · Rapport Therapeutics $RAPP — RAP-219 supera la fase 2 nella mania bipolare
RAP-219 ha raggiunto l’endpoint primario e quello secondario dello studio di fase 2 nella mania bipolare acuta. Sono stati arruolati 253 adulti ricoverati per un episodio maniacale acuto di disturbo bipolare di tipo I, trattati con RAP-219 0,75 mg una volta al giorno o con placebo. Alla terza settimana, il miglioramento medio della scala YMRS è stato di 15,4 punti con RAP-219 e 12,3 con placebo: differenza di 3,1 punti, con p=0,045. Anche la misura secondaria CGI-BP sulla gravità della mania ha mostrato una differenza statisticamente significativa.
Il dato sostiene l’avanzamento del programma, con l’avvio di due studi di fase 3 nella mania previsto dalla società nella seconda metà del 2027. Il beneficio osservato richiede conferma nelle sperimentazioni successive. L’entità dell’effetto, la tollerabilità e la replicabilità saranno centrali; il programma per l’epilessia segue un percorso distinto.
Rapport, comunicato allegato al Form 8-K del 20 ottobre.
La dimensione del beneficio e il ruolo del placebo
Il risultato acquista significato osservando insieme miglioramento assoluto e differenza fra i gruppi. Entrambi i gruppi sono migliorati durante il trattamento. Il contributo attribuibile a RAP-219 nel confronto previsto dallo studio è rappresentato dalla differenza rispetto al placebo, mentre la riduzione complessiva della scala descrive ciò che è avvenuto nei pazienti trattati. Questa distinzione è particolarmente utile quando una notizia viene riassunta in una sola percentuale o in un solo punteggio: le due misure rispondono a domande differenti.
Lo studio era randomizzato, in doppio cieco e condotto in un contesto di ricovero. Le osservazioni principali coprono tre settimane. Per il programma, questo rappresenta una prova clinica nella mania acuta, mentre durata dell’effetto, esperienza più lunga e applicabilità in contesti assistenziali differenti richiedono ulteriore sviluppo. Il valore di p vicino alla soglia convenzionale rafforza l’importanza della replicazione e della precisione delle stime nelle fasi successive. La significatività raggiunta è un fatto; l’ampiezza del beneficio che potrà sostenere un futuro posizionamento resta una questione clinica e regolatoria.
Tollerabilità, programmi paralleli e risorse
Nel periodo di trattamento gli eventi avversi emergenti hanno riguardato il 51,6% dei pazienti con RAP-219 e il 52,8% con placebo; sono stati tutti lievi o moderati e non sono stati riportati eventi avversi seri. Le interruzioni per eventi avversi sono state del 3,2% contro lo 0,8% e l’agitazione è stata più frequente con RAP-219 (16,7% contro 9,4%), di solito nella prima settimana e con una durata mediana di due giorni. Un’esposizione breve offre però una finestra limitata sulla sicurezza: frequenza degli eventi, interruzioni e persistenza del trattamento assumono maggiore rilievo quando aumenta il numero dei pazienti e si allunga l’osservazione. Il comunicato distingue anche i dati delle tre settimane di trattamento da quelli del successivo periodo di osservazione. Comunicato societario e disegno dello studio.
Rapport prevede un incontro di fine fase 2 con la FDA nel primo trimestre del 2027 e l’avvio di due studi di fase 3 nella mania nella seconda metà dell’anno. L’epilessia è l’altro asse del programma RAP-219: gli studi registrativi di fase 3 FOCUS 1 e FOCUS 2 nelle crisi focali sono in arruolamento, i primi dati dell’estensione in aperto sono attesi nel quarto trimestre 2026 e uno studio di fase 3 nelle crisi tonico-cloniche generalizzate primarie dovrebbe partire nella prima metà del 2027. Una piattaforma con più indicazioni può distribuire le opportunità di sviluppo, ma ogni indicazione conserva endpoint, popolazione e requisiti propri. Il successo nella mania può rafforzare l’interesse per la molecola; l’esito registrativo nell’epilessia dipenderà dai suoi studi.
La società riporta 436,1 milioni di dollari di cassa, equivalenti e investimenti a breve al 30 giugno 2026, con risorse attese a finanziare le operazioni fino alla seconda metà del 2029. È una fotografia finanziaria datata e una previsione di autonomia, non il saldo del 20 ottobre. Per l’analisi del titolo, il punto utile è confrontare le risorse dichiarate con un calendario che comprende più studi avanzati. Cambiamenti nel disegno, nella velocità di arruolamento o nelle priorità possono modificare l’assorbimento di capitale. Posizione finanziaria e calendario riportati da Rapport.
Prossimo passaggio: Primi dati dell’estensione in aperto nell’epilessia attesi nel quarto trimestre 2026, incontro di fine fase 2 con la FDA nel primo trimestre 2027 e avvio di due studi di fase 3 nella mania nella seconda metà del 2027.
Rischio principale: Entità dell’effetto, tollerabilità e replicabilità da verificare nelle fasi successive.
02 · Amgen $AMGN / AstraZeneca $AZN — risultati completi CROSSING su Tezspire
I risultati completi di fase 3 nell’esofagite eosinofila mostrano remissione istologica alla settimana 24 nel 64,8% dei pazienti con 210 mg e nel 68,9% con 420 mg, contro il 3,5% con placebo. Anche il co-primario sulla disfagia (DSQ) è stato raggiunto con entrambe le dosi nello studio su 368 pazienti; i benefici sono stati mantenuti fino alla settimana 52. Le dosi venivano somministrate ogni quattro settimane.
L’annuncio del 20 ottobre presenta i dettagli completi di uno studio i cui risultati principali positivi erano già stati annunciati ad agosto. I dati sono stati presentati come comunicazione orale late-breaking a UEG Week 2026; gli eventi avversi più frequenti sono stati nasofaringite, cefalea e diarrea. Il passaggio aggiunge profondità clinica al programma di espansione di Tezspire; l’indicazione per l’esofagite eosinofila resta oggetto di sviluppo.
Amgen e AstraZeneca, comunicato del 20 ottobre.
Un risultato istologico e un risultato percepito dal paziente
CROSSING offre due letture complementari. La remissione istologica misura il controllo dell’infiammazione nei campioni di tessuto; il questionario sulla disfagia misura frequenza e gravità della difficoltà a deglutire. Per una malattia che influenza l’alimentazione quotidiana, entrambi gli aspetti contribuiscono alla valutazione clinica. Un cambiamento del tessuto e un miglioramento dei sintomi possono rafforzarsi reciprocamente, pur restando misure distinte.
Alla settimana 24 la riduzione del punteggio DSQ è stata di 18,8 punti con 210 mg e di 22,0 punti con 420 mg, contro 14,7 punti con placebo. Il gruppo di controllo mostra quindi un miglioramento che va considerato nel leggere l’effetto aggiuntivo del trattamento. Rispetto al placebo, la differenza sul DSQ è stata di −4,1 punti con 210 mg (IC 95% da −8,1 a −0,0; p=0,049) e di −7,3 punti con 420 mg (IC 95% da −11,3 a −3,3; p<0,001): su questa misura la dose più bassa si colloca vicino alla soglia di significatività. Un confronto visivo fra percentuali, da solo, non identifica automaticamente il regime preferibile per una futura indicazione. Risultati completi CROSSING.
Durata, sviluppo e implicazioni per due grandi società
Alla settimana 52 la remissione istologica è stata del 67,8% con 210 mg e del 63,3% con 420 mg contro il 5,4% con placebo, e la remissione endoscopica totale del 34,4% e del 29,5% contro il 4,1% (tutti p<0,001). Il mantenimento del beneficio fino alla settimana 52 aggiunge informazioni sulla persistenza dell’effetto. Nel valutare un trattamento cronico, la durata osservata aiuta a distinguere una risposta iniziale da un controllo che continua nel tempo. Restano rilevanti la continuità terapeutica, gli eventi avversi, l’esperienza nelle diverse caratteristiche dei pazienti e il confronto con le opzioni disponibili. Le possibili decisioni sulla pratica clinica appartengono alla valutazione regolatoria e medica del pacchetto complessivo.
Per Amgen e AstraZeneca la storia riguarda l’espansione di un prodotto all’interno di una strategia più ampia sull’infiammazione. Rispetto a una piccola biotech con un solo candidato principale, l’effetto economico di una singola indicazione si inserisce in portafogli e organizzazioni commerciali più articolati. Un buon risultato può ampliare l’opportunità del prodotto senza determinare, da solo, l’andamento complessivo dei due gruppi. La dimensione del possibile mercato va inoltre distinta dai ricavi effettivamente attribuibili a ciascun partner.
Il percorso dall’evidenza alla contribuzione economica comprende valutazione della nuova indicazione, eventuale autorizzazione, accesso, scelta dei prescrittori e utilizzo continuativo. La presentazione completa rende più solida la discussione scientifica rispetto a un annuncio sintetico di successo. Per stimare un contributo finanziario servirebbero però ipotesi documentate su popolazione raggiungibile, prezzo netto, tempi e accordi economici. Questi risultati clinici sostengono il programma; non fissano automaticamente una previsione di vendite.
Prossimo passaggio: Sviluppo del percorso per l’indicazione nell’esofagite eosinofila.
Rischio principale: Trasformare il pacchetto clinico completo in un’indicazione autorizzata e in un contributo significativo richiede ulteriori passaggi regolatori e commerciali.
03 · Arcus Biosciences $RCUS — casdatifan, nuovi dati ARC-20 nel tumore renale
Nel gruppo di seconda linea trattato con casdatifan più cabozantinib (43 pazienti), la sopravvivenza libera da progressione mediana è stata di 14,5 mesi, con un tasso di risposta obiettiva confermata del 44%, una sopravvivenza globale a 18 mesi del 77% e un follow-up mediano di 21,3 mesi. Nelle quattro coorti aggregate di monoterapia in linee avanzate (121 pazienti), la sopravvivenza globale mediana è stata di 35 mesi. I dati si riferiscono al 4 settembre 2026; l’annuncio è del 20 ottobre.
Arcus prevede di avviare nel quarto trimestre 2026 PEAK-20, studio registrativo di fase 3 in prima linea con casdatifan più ipilimumab e nivolumab, e pianifica anche uno studio registrativo con tivozanib: PEAK-20 valuta quindi un regime e una linea di terapia diversi dalle coorti presentate oggi. La società non riporta segnali di sicurezza inattesi alla data dei dati. I confronti con risultati di altre terapie riportati dalla società sono confronti fra studi diversi. Serviranno dati randomizzati per misurare il contributo del trattamento rispetto a un controllo nello stesso studio. Il valore del programma dipenderà anche da sicurezza, posizionamento nelle linee di terapia ed esecuzione registrativa.
Arcus, comunicato ARC-20 del 20 ottobre.
Le coorti rispondono a domande differenti
ARC-20 valuta casdatifan in più contesti del carcinoma renale a cellule chiare. La combinazione in seconda linea e la monoterapia in pazienti già trattati hanno popolazioni, trattamenti precedenti e obiettivi di lettura differenti. Presentare insieme i risultati aiuta a descrivere l’ampiezza del programma; l’interpretazione conserva il significato di ogni singola coorte.
La PFS mediana indica il punto in cui la stima di sopravvivenza senza progressione raggiunge la metà della popolazione analizzata. La sopravvivenza globale misura un esito diverso, influenzato anche dalla storia successiva dei pazienti. La mediana di una combinazione in seconda linea e quella delle coorti aggregate di monoterapia non formano una classifica fra regimi. Il contesto clinico, la maturità dei dati e i trattamenti ricevuti sono essenziali per capire cosa aggiunge ciascun risultato.
Casdatifan è un inibitore sperimentale di HIF-2α. La strategia proposta dalla società è svilupparlo attraverso linee di trattamento differenti e combinazioni pertinenti. Questa impostazione può ampliare le opportunità della molecola, ma richiede di dimostrare il contributo aggiuntivo nelle specifiche associazioni. Una combinazione può avere un razionale biologico convincente e richiedere comunque una verifica comparativa di beneficio e tollerabilità. Dati e strategia di sviluppo Arcus.
Perché il confronto registrativo pesa più del benchmark
I benchmark esterni sono utili per orientare l’interesse iniziale. Pazienti selezionati in epoche, centri e studi diversi possono però differire per rischio, precedenti terapie, frequenza delle valutazioni e durata dell’osservazione. Anche una differenza numerica ampia fra due studi lascia aperta la quota attribuibile al trattamento e quella riconducibile alle popolazioni. La randomizzazione all’interno dello stesso studio affronta direttamente questa incertezza.
Il prossimo passaggio PEAK-20, previsto nel quarto trimestre, conta quindi per la qualità dell’evidenza futura e per l’esecuzione operativa. L’avvio di un programma registrativo comporta protocollo definitivo, centri attivi, arruolamento e risorse. La puntualità è una dimensione della tesi; l’esito clinico è un’altra. La presenza di dati promettenti può sostenere la scelta di investire nello studio, senza anticiparne il risultato.
Per il titolo, il caso costruttivo è la possibilità di trasformare i segnali delle coorti in un insieme coerente di prove comparative. Il rischio è che il beneficio si riduca quando vengono applicati criteri più rigorosi o quando emerge una diversa combinazione di efficacia e sicurezza. Le prossime comunicazioni più informative saranno quelle che chiariranno popolazione, comparatore, endpoint e sviluppo effettivo dei programmi. È su questi elementi che la storia passa dall’interesse scientifico alla misurabilità registrativa.
Prossimo passaggio: Avvio PEAK-20 previsto nel quarto trimestre 2026.
Rischio principale: Coorti e benchmark esterni richiedono conferma nei confronti randomizzati pertinenti.
04 · Teva $TEVA / Sanofi $SNY — duvakitug, mantenimento a lungo termine nella malattia infiammatoria intestinale
I dati dell’estensione di fase 2b RELIEVE UCCD descrivono 130 pazienti che avevano risposto all’induzione: 72 con colite ulcerosa e 58 con Crohn. Alla settimana 44 di mantenimento, la remissione clinica nella colite ulcerosa è stata del 47% con 450 mg e del 58% con 900 mg; la risposta endoscopica nel Crohn del 41% e del 55% rispettivamente. La remissione clinica nel Crohn è stata dell’81% e dell’84% e le interruzioni per eventi avversi sono state fra il 2% e il 6% nei diversi bracci.
I partecipanti erano stati selezionati per la risposta iniziale e randomizzati fra due dosi attive. Le percentuali sono descrittive e riguardano il mantenimento nei responder, con un profilo di sicurezza riferito come coerente con l’induzione. Il contributo informativo è la durata della risposta osservata, nel contesto del programma anti-TL1A.
Teva e Sanofi, comunicato UEG Week del 20 ottobre.
La presentazione dettagliata a UEG Week segue le percentuali principali di mantenimento già annunciate il 17 febbraio 2026. Annuncio Teva/Sanofi del 17 febbraio.
La selezione iniziale cambia il denominatore
L’estensione RELIEVE UCCD parte da pazienti che hanno già mostrato una risposta durante l’induzione. Le percentuali di mantenimento descrivono quindi una popolazione selezionata. Questo disegno risponde a una domanda clinica concreta: quanto può durare il controllo nei pazienti per i quali il trattamento ha già funzionato? La probabilità di risposta per un nuovo paziente che comincia il percorso è una domanda diversa, alla quale contribuiscono anche i risultati dell’induzione.
I partecipanti sono stati assegnati a due dosi attive. La differenza numerica fra i regimi può aiutare lo sviluppo, ma il comunicato qualifica questi risultati come descrittivi. La remissione clinica nella colite ulcerosa e la risposta endoscopica nel Crohn misurano inoltre aspetti differenti della malattia. Il fatto che entrambe siano espresse in percentuale non rende intercambiabili gli endpoint, né permette di confrontare direttamente i due gruppi di pazienti.
La durata della risposta nel programma anti-TL1A
Duvakitug è un anticorpo sperimentale diretto contro TL1A. L’annuncio affianca la durata del mantenimento ai dati sui biomarcatori dello studio di induzione, che mostravano una riduzione dei marcatori di più vie infiammatorie e, nel Crohn, del rimodellamento tissutale. Per queste patologie, il valore di un trattamento comprende il controllo dei sintomi, l’attività osservata nei tessuti e la capacità di mantenere il beneficio nel tempo. La tollerabilità diventa particolarmente importante quando il trattamento continua per periodi lunghi. Presentazione UEG di Teva e Sanofi.
Duvakitug è già in fase 3, con SUNSCAPE-1 e SUNSCAPE-2 nella colite ulcerosa e STARSCAPE-1 e STARSCAPE-2 nel Crohn: l’esecuzione di questi studi è la prova successiva. Scelta delle dosi, numerosità e definizione delle popolazioni incidono su durata, costo e interpretabilità delle sperimentazioni successive. La presenza di due partner amplia le capacità disponibili, mentre l’effettiva creazione di valore richiede una progressione coerente fra questi passaggi. Un’estensione positiva rafforza un pezzo del quadro; il pacchetto registrativo comprende ulteriori domande.
Nella giornata di oggi il collegamento con Odyssey e Palisade è soprattutto tematico: tre programmi cercano di migliorare il trattamento dell’infiammazione intestinale attraverso meccanismi e stadi differenti. Un confronto utile prende in esame disegno, endpoint e maturità dell’evidenza. Le percentuali di una popolazione di mantenimento già responder non sono una misura direttamente comparabile con quelle di un piccolo studio aperto di induzione. Questa differenza orienta il peso da attribuire alle notizie e consente di seguirle senza costruire una graduatoria artificiale dei farmaci.
Prossimo passaggio: Avanzamento dei programmi di fase 3 SUNSCAPE e STARSCAPE.
Rischio principale: Popolazione selezionata per risposta iniziale; due dosi attive e percentuali descrittive.
Il resto del Biotech Radar
Novo Nordisk $NVO — CagriSema, analisi nelle donne dello studio REDEFINE 1
Un’analisi successiva dello studio REDEFINE 1, su 2.309 donne con obesità o sovrappeso, associa CagriSema a una perdita media di peso del 25,0% a 68 settimane, contro il 3,0% con placebo. I dati sono stati presentati al congresso annuale 2026 della Menopause Society. Una seconda analisi post hoc su 1.902 donne, per stato menopausale, mostra perdite di peso del 26,7%, 24,8% e 23,1% in pre-, peri- e post-menopausa, contro il 2,1%, l’1,7% e il 2,6% con placebo; Novo Nordisk definisce queste analisi esplorative come generatrici di ipotesi. La stima assume aderenza al trattamento secondo l’analisi di efficacia prevista. L’annuncio è del 20 ottobre e riguarda analisi post hoc di una sperimentazione già conclusa. La distinzione conta quando si confrontano questi dati con quelli di altre popolazioni, studi o farmaci.
Novo Nordisk, annuncio del 20 ottobre.
Che cosa aggiunge l’analisi per sesso e menopausa
Il dato nelle donne amplia la descrizione di una popolazione clinica già studiata. Le analisi per caratteristiche dei partecipanti possono mostrare come il risultato complessivo si distribuisca fra gruppi e aiutare a formulare nuove domande. Una valutazione post hoc mantiene però una funzione esplorativa: le suddivisioni vengono esaminate dopo lo svolgimento dello studio e il loro peso va commisurato al disegno originario.
L’efficacy estimand descrive una specifica domanda statistica sull’effetto del trattamento in condizioni di aderenza. Nell’esperienza ordinaria incidono anche interruzioni, tollerabilità, accesso e continuità di utilizzo. Il 25% è quindi un risultato riferito alla popolazione e all’analisi indicate, con una durata precisa di osservazione. La generalizzazione a tutte le persone che inizieranno un eventuale trattamento richiede evidenze adeguate al contesto reale. Analisi REDEFINE 1 presentate da Novo Nordisk.
Per il titolo, un’analisi favorevole può arricchire il posizionamento scientifico di CagriSema. Il confronto economico con altri programmi per l’obesità deve però considerare caratteristiche dello studio, regime, popolazione e misura utilizzata. I dati di un sottogruppo non sostituiscono i risultati complessivi o gli studi che confrontano direttamente due trattamenti. L’interpretazione più solida integra tutte queste informazioni nel tempo.
Il prossimo livello di valutazione riguarda il modo in cui le caratteristiche del trattamento potranno incontrare il bisogno dei pazienti e la sostenibilità dell’utilizzo. Entità del calo ponderale, esperienza terapeutica e persistenza hanno implicazioni differenti. Una molecola può produrre un effetto elevato in studio e incontrare ostacoli di accesso o continuità; un’analisi statistica favorevole non quantifica da sola questi passaggi. Il dato amplia la conoscenza di una popolazione dello studio; il percorso di valutazione richiede il quadro complessivo delle prove.
Odyssey Therapeutics $ODTX — OD-001 nella colite ulcerosa
Odyssey ha presentato l’analisi completa dell’induzione dello studio di fase 2a su OD-001, un inibitore orale del complesso di segnalazione RIPK2. L’analisi comprende 56 pazienti valutabili per efficacia e lo studio ha raggiunto l’endpoint primario, con una riduzione media di 2,4 punti del punteggio Mayo modificato a 12 settimane (p<0,001). Nel gruppo da 20 mg due volte al giorno (41 pazienti) la remissione clinica è stata del 27% e la risposta clinica del 61%; nel gruppo da 10 mg due volte al giorno (15 pazienti), del 20% e del 40%.
Lo studio è aperto e privo di un controllo placebo contemporaneo; il comunicato precisa inoltre che i dati restano soggetti a variazioni fino al blocco del database. Le variazioni dei biomarcatori e le analisi esplorative delle biopsie del colon sono descritte come coerenti con l’inibizione di RIPK2. Odyssey prevede una fase 2b randomizzata, in doppio cieco e contro placebo in monoterapia e uno studio di fase 2a randomizzato in doppio cieco di OD-001 con vedolizumab, con risultati principali dell’induzione attesi nella seconda metà del 2027.
Odyssey, risultati presentati a UEG Week il 20 ottobre.
Un razionale biologico che deve incontrare il controllo clinico
OD-001 è presentato come un inibitore orale selettivo del complesso di segnalazione RIPK2. Il programma cerca di collegare l’attività sul meccanismo a modifiche osservabili nella malattia infiammatoria intestinale. Biomarcatori e analisi delle biopsie aggiungono informazioni sul percorso biologico e possono aiutare a scegliere dose, popolazione e studi successivi. Il loro valore cresce quando si accompagnano a un beneficio clinico riproducibile.
Nel piccolo studio aperto, il confronto con la situazione iniziale del singolo paziente offre una prima misura di attività. Un gruppo di controllo contemporaneo permette invece di stimare il contributo del trattamento rispetto all’andamento che si sarebbe potuto osservare nello stesso contesto. La futura randomizzazione costituisce quindi un passaggio sostanziale nell’affidabilità del risultato. Il numero di pazienti valutabili e la distribuzione fra dosi restano parte integrante della lettura. Risultati completi dell’induzione OD-001.
Il disegno futuro in monoterapia e quello in combinazione affrontano problemi differenti. La monoterapia cerca di misurare l’effetto del candidato rispetto al controllo previsto. Una combinazione deve chiarire quale contributo aggiunge all’altro trattamento e con quale profilo di tollerabilità. Lo sviluppo di entrambe le strade può ampliare le possibilità della piattaforma, ma comporta anche priorità operative e finanziarie.
Odyssey rappresenta un programma con un segnale iniziale e un percorso di verifica abbastanza definito. La finestra di risultati attesi nella seconda metà del 2027 rimane una previsione societaria. Fra oggi e quella finestra conteranno avvio effettivo, arruolamento, qualità dell’esecuzione e continuità delle risorse. Il caso costruttivo è un’attività biologica che si traduce in un vantaggio controllato; il rischio è una riduzione del segnale quando vengono introdotti comparatore e criteri più rigorosi.
Revolution Medicines $RVMD — primi pazienti trattati in RASolve 308
Revolution Medicines ha iniziato a trattare pazienti nella fase 3 globale RASolve 308. Lo studio valuta zoldonrasib con pembrolizumab e chemioterapia come prima linea nel carcinoma polmonare non a piccole cellule non squamoso, metastatico, con mutazione RAS G12D.
Il disegno è randomizzato e in doppio cieco: zoldonrasib viene confrontato con placebo, entrambi aggiunti alla stessa combinazione di pembrolizumab e chemioterapia. L’endpoint primario è la sopravvivenza libera da progressione. L’annuncio documenta l’avvio del trattamento nel programma registrativo; la misura del beneficio arriverà con i risultati dello studio.
Revolution Medicines, comunicato del 20 ottobre.
L’avvio registrativo e le sue implicazioni operative
RASolve 308 porta la sperimentazione di questa combinazione in un confronto registrativo nella prima linea. Per una società che sviluppa una strategia oncologica, l’inizio del trattamento conferma un passaggio dalla pianificazione all’esecuzione. L’impegno successivo comprende selezione dei pazienti, partecipazione dei centri, somministrazione e raccolta di osservazioni confrontabili. Sono attività necessarie affinché il razionale del programma diventi una risposta clinica misurabile.
L’aggiunta di zoldonrasib allo stesso trattamento di base usato nel controllo è una caratteristica importante. Il disegno cerca di isolare il contributo del candidato nel contesto previsto dal protocollo. La PFS come endpoint primario descriverà il controllo della progressione; gli altri esiti aiuteranno a valutare durata del beneficio, sopravvivenza e tollerabilità. La lettura futura dipenderà dal quadro complessivo, oltre che dal raggiungimento di una soglia statistica. Disegno e avvio RASolve 308.
Per gli investitori, un trial avanzato comporta una combinazione di opportunità e costi. Amplia la possibilità di generare una prova decisiva, mentre aumenta l’esposizione a tempi di arruolamento, spesa e rischio clinico. Il significato dell’annuncio odierno è soprattutto l’avanzamento del percorso. Le prossime comunicazioni operative possono mostrare quanto rapidamente viene eseguito; i risultati stabiliranno se la combinazione produce il contributo sperato.
Alvotech $ALVO — FDA approva un processo produttivo più efficiente per SIMLANDI
La FDA ha approvato il nuovo processo produttivo di SIMLANDI, biosimilare di Humira. Secondo Alvotech, il processo più che raddoppia la quantità di principio attivo prodotta per lotto senza modificare la scala produttiva a monte.
La notizia riguarda produttività e capacità industriale. Produrre la stessa quantità in meno lotti libera capacità per gli altri prodotti e può migliorare l’utilizzo degli impianti. Il comunicato descrive la comparabilità con il processo già approvato, mantenendo qualità, sicurezza ed efficacia del prodotto. L’effetto economico dipenderà dall’esecuzione commerciale e dall’impiego della capacità disponibile.
Alvotech, annuncio del 20 ottobre.
La produttività come leva industriale
Nel modello dei biosimilari, la capacità di produrre quantità maggiori per lotto può influenzare la flessibilità dell’impianto. Utilizzare meno lotti per lo stesso volume può liberare tempo e risorse produttive da destinare ad altri programmi. La conseguenza potenziale è una migliore distribuzione della capacità disponibile, accompagnata dalla necessità di mantenere qualità e continuità della fornitura. La validazione e la comparabilità richiamate nel comunicato sostengono proprio il passaggio al nuovo processo.
La quantità prodotta per lotto, il costo unitario e il margine commerciale sono però grandezze differenti. Il miglioramento tecnico può contribuire all’efficienza, mentre il risultato economico dipende da volumi effettivamente venduti, prezzi, costi e condizioni degli accordi. Il comunicato descrive un progresso di processo; una quantificazione del contributo agli utili richiederebbe dati finanziari aggiuntivi. Approvazione del processo SIMLANDI.
Per seguire Alvotech dopo questa notizia, diventano quindi utili l’impiego della capacità liberata, l’affidabilità delle consegne e la traduzione commerciale del portafoglio. Sono parametri diversi dagli endpoint di una biotech in fase clinica. Il settore genera valore sia nella scoperta sia nella produzione e distribuzione dei medicinali con processi solidi. Il rischio operativo resta l’eventuale distanza fra capacità teorica, domanda e realizzazione economica.
Studi iniziali: i segnali e i loro limiti
BioVie $BIVI — bezisterim nel Parkinson. Il comunicato del 20 ottobre presenta dati SUNRISE-PD all’American Neurological Association. Lo studio, in doppio cieco e contro placebo, ha randomizzato 57 pazienti per 12 settimane, con un endpoint primario farmacodinamico basato su indici infiammatori del sangue. La società evidenzia miglioramenti motori e non motori statisticamente significativi nel sottogruppo prespecificato con piastrine basali sopra la mediana, circa metà della popolazione, mentre per la popolazione complessiva indica solo esiti generalmente favorevoli a bezisterim. Gli endpoint clinici sono esplorativi e il risultato del sottogruppo richiede conferma in studi successivi. Comunicato BioVie.
La scelta del sottogruppo è centrale per lo sviluppo: una popolazione identificata in anticipo può aiutare a formulare un’ipotesi più precisa su chi potrebbe beneficiare del trattamento. Il suo risultato va però letto accanto all’intero studio e al ruolo assegnato alle misure cliniche. Un segnale su sintomi motori e non motori merita attenzione, mentre la dimostrazione di un effetto sulla progressione della malattia richiede un disegno e una durata adeguati a quella domanda.
Per BioVie, il prossimo passaggio informativo è la traduzione delle osservazioni in un programma capace di verificarle. La selezione dei pazienti, l’endpoint principale e la durata del trattamento influenzeranno le conclusioni possibili. L’annuncio ANA può rafforzare il razionale di una scelta; i risultati successivi mostreranno se quella scelta produce un beneficio riproducibile. Questa distinzione rende il titolo interessante per il monitoraggio clinico senza attribuire al piccolo studio una risposta definitiva.
Actinium Pharmaceuticals $ATNM — ATNM-400, primi dati nell’uomo. La radioterapia alfa diretta a HER3 è stata valutata nei primi tre pazienti con carcinoma prostatico metastatico resistente alla castrazione, senza tossicità dose-limitanti riportate al primo livello. È iniziata l’escalation al livello successivo. Il comunicato è del 20 ottobre e la presentazione clinica del 19. Il campione documenta soprattutto sicurezza iniziale e distribuzione del trattamento. Un secondo annuncio odierno riguarda modelli preclinici di polmone, colon-retto e ovaio. Dati nell’uomo, modelli preclinici.
Una prima esperienza nell’uomo può aiutare a capire dove arriva il trattamento e come viene tollerato al livello di dose iniziale. Nel caso di una radioterapia diretta a un bersaglio tumorale, distribuzione e ritenzione contribuiscono al razionale per proseguire. Tre pazienti forniscono però un’osservazione molto limitata della variabilità biologica e della sicurezza. L’escalation esplora una parte di questa incertezza attraverso un percorso graduale.
Il tema HER3 amplia le domande sul possibile utilizzo del programma oltre i bersagli più conosciuti della radioterapia nel carcinoma prostatico. Il valore futuro dipenderà dalla relazione fra esposizione, attività antitumorale e tossicità nei pazienti effettivamente trattati. I modelli preclinici di altre neoplasie possono sostenere nuove ipotesi, ma lo sviluppo nelle diverse indicazioni richiede verifiche proprie. La priorità di osservazione resta quindi l’evoluzione clinica delle coorti e la capacità di collegare il razionale a risultati misurabili nell’uomo.
Palisade Bio $PALI — PALI-2108 a UEG Week. Il comunicato del 20 ottobre aggiunge dettagli traslazionali e riprende risultati già riportati di fase 1b: cinque pazienti con Crohn fibrostenotico e riduzione media del 47,5% dell’attività endoscopica dopo 14 giorni. Quattro pazienti ricevevano anche biologici. Il campione è piccolo, aperto e senza controllo; ASCENTRA-UC di fase 2b è in arruolamento. Comunicato Palisade Bio.
Il contributo traslazionale cerca di collegare l’esposizione del farmaco nell’intestino alla sua attività biologica e alle osservazioni endoscopiche. È un collegamento utile per sviluppare una terapia diretta al sito della malattia: il meccanismo deve raggiungere il tessuto pertinente e produrre un effetto coerente. Le osservazioni iniziali possono orientare il disegno successivo, soprattutto quando vengono raccolte insieme a misure cliniche e biologiche.
Nel Crohn fibrostenotico, il brevissimo periodo di trattamento e i farmaci concomitanti impongono una lettura prudente dell’attribuzione dell’effetto. Il piccolo campione può generare un’ipotesi da verificare nel successivo sviluppo nel Crohn. ASCENTRA-UC riguarda invece la colite ulcerosa, una popolazione diversa, e porta quel ramo del programma verso una verifica più ampia. Per il titolo conteranno capacità di arruolamento, continuità del trattamento e risultati controllati, oltre al fascino del razionale di distribuzione intestinale.
Acrivon Therapeutics $ACRV — ACR-7280 verso l’IND. Acrivon ha indicato come prossimo candidato di sviluppo l’inibitore orale di CDK11 ACR-7280; gli studi preparatori all’IND sono in corso e la società conferma l’obiettivo di presentare l’IND nella prima metà del 2027. Le regressioni tumorali riportate riguardano modelli animali di leucemia mieloide acuta. Il prossimo passaggio è il completamento dello sviluppo necessario per chiedere l’avvio delle sperimentazioni nell’uomo. Comunicato Acrivon del 20 ottobre.
La selezione di un candidato rappresenta il passaggio da una serie di molecole promettenti a un programma sul quale concentrare lo sviluppo. Per ACR-7280 il punto scientifico è il potenziale di intervenire su CDK11, con l’attività osservata nei modelli di leucemia. Il punto operativo è completare il lavoro necessario prima della sperimentazione clinica. Sono due dimensioni complementari: una molecola attiva in un modello deve anche avere caratteristiche che consentano lo sviluppo nell’uomo.
Il calendario IND nella prima metà del 2027 offre un riferimento per seguire l’esecuzione. La presentazione della domanda e l’eventuale avvio clinico sarebbero passaggi successivi distinti. Per valutare il programma serviranno progressivamente dati su esposizione, tollerabilità e attività nei pazienti. Il risultato preclinico sostiene la decisione di investire nello sviluppo; il rischio è che i vincoli biologici o di sicurezza cambino la portata dell’opportunità durante il percorso.
Quoin Pharmaceuticals $QNRX — pubblicazione sul caso pediatrico QRX003. L’annuncio del 20 ottobre riguarda un lavoro pubblicato online il 13 ottobre: un singolo paziente pediatrico con sindrome di Netherton, trattato per 21 mesi in uso compassionevole. Le osservazioni favorevoli appartengono a un caso individuale. La società prevede di completare l’arruolamento della fase 2/3 entro fine 2026 e di riportarne i risultati nel secondo trimestre 2027. Comunicato Quoin.
La lunga osservazione del singolo paziente è utile per descrivere un’esperienza clinica e rendere accessibile il razionale terapeutico a una comunità specialistica. La pubblicazione sottoposta a revisione scientifica rende il caso esaminabile nei suoi dettagli, ma la numerosità resta quella di un caso individuale. La durata di esposizione e la generalizzabilità sono qualità differenti dell’evidenza.
Il programma di fase 2/3 offrirà un quadro più ampio rispetto a questa esperienza. Arruolamento, valutazione degli endpoint e continuità del follow-up saranno i passaggi da osservare fino alla finestra di risultati prevista nel secondo trimestre 2027. Per Quoin, il caso può sostenere interesse clinico e conoscenza del prodotto; la consistenza dell’effetto fra più pazienti determinerà il peso del programma. I tempi annunciati sono obiettivi di sviluppo e possono cambiare in funzione dell’esecuzione.
Creative Medical $CELZ — Ultrasome nell’artrosi del ginocchio. Il comunicato del 20 ottobre riprende dati presentati il 10 ottobre: 28 pazienti su 30 hanno raggiunto i criteri di risposta dello studio pilota, aperto e a braccio singolo. Il dolore medio del gruppo si è ridotto di circa il 65% a sei mesi. Il 93% descrive la quota di responder; il 65% descrive il cambiamento del punteggio medio del dolore. Comunicato Creative Medical.
La distinzione fra responder e cambiamento medio consente di leggere meglio l’annuncio. Una quota elevata di pazienti che raggiunge un criterio di risposta descrive quanto frequentemente quel criterio è stato osservato. La riduzione del dolore medio descrive invece l’andamento aggregato del gruppo. Sono informazioni complementari, che lasciano aperta la distribuzione delle risposte individuali e il contributo specifico del trattamento.
Un pilota aperto può orientare la progettazione della fase successiva, identificando misure, durata e fattibilità. Per misurare un beneficio comparativo servirebbe un disegno adatto a distinguere il trattamento dagli altri fattori che influenzano sintomi e valutazioni. Per il titolo, i prossimi annunci più sostanziali sarebbero quelli che chiariscono come si intende verificare il segnale in modo più robusto. I dati di laboratorio e di caratterizzazione del prodotto sostengono lo sviluppo, con un ruolo distinto dalle osservazioni cliniche.
Studi, appuntamenti e operazioni societarie
Oncolytics $ONCY. Il 20 ottobre la società annuncia un abstract trial-in-progress su REO 033 a ESMO: pelareorep più FOLFIRI/bevacizumab contro FOLFIRI/bevacizumab nel carcinoma colorettale metastatico RAS-mutato e MSS in seconda linea. Il disegno prevede 30 pazienti per braccio e risposta obiettiva come endpoint primario. I risultati richiamati di REO 022 appartengono allo studio precedente. Comunicato Oncolytics.
REO 033 è importante perché introduce un controllo contemporaneo in una storia sostenuta anche da precedenti confronti storici. La risposta obiettiva come endpoint primario misura il contributo antitumorale secondo il protocollo. Gli esiti successivi e la tollerabilità aiuteranno a capire se una differenza di risposta si accompagna a un vantaggio clinico più ampio. La raccolta dei biomarcatori può aggiungere informazioni sul comportamento del trattamento.
Un abstract di studio in corso rende più leggibile la domanda sperimentale e può favorire la conoscenza del programma fra i clinici. La sua presenza a un congresso documenta questo avanzamento scientifico e comunicativo, mentre l’arruolamento deve ancora generare le osservazioni del confronto. Per Oncolytics, esecuzione e risorse rimangono centrali durante l’attesa. Il dato decisivo sarà il contributo misurato di pelareorep rispetto allo stesso trattamento di base usato nel controllo.
Eloxx $ELOX. Definito il disegno della fase 2 EXPRESS con exaluren nell’ADPKD associata a mutazioni nonsense: circa 60 pazienti, randomizzazione contro placebo e 52 settimane di trattamento. Primo paziente previsto nel terzo trimestre 2027, risultati a 52 settimane nella prima metà del 2029. È un aggiornamento del percorso di sviluppo con un orizzonte lungo. Comunicato Eloxx del 20 ottobre.
L’endpoint htTKV descrive il volume renale corretto per l’altezza e viene usato nel disegno per seguire l’evoluzione anatomica della malattia. La durata di 52 settimane mira a raccogliere un quadro nel tempo, insieme alle altre osservazioni previste. Per un programma selezionato attraverso mutazioni specifiche, identificare i pazienti pertinenti è parte dell’esecuzione clinica.
Le date indicate mostrano che il percorso ha un orizzonte esteso. Fra la definizione del disegno, il primo paziente e i risultati a un anno esistono fasi operative con rischi propri. Per il titolo, questo significa che il valore del razionale deve convivere con tempi e fabbisogno di sviluppo. La nomina del responsabile medico rafforza l’organizzazione dichiarata; il passo clinico successivo resterà l’avvio effettivo e poi l’avanzamento dello studio. Il mercato potrà rivalutare il programma man mano che queste incertezze si riducono.
NovaBridge $NBP / Visara. Visara, controllata di maggioranza, ha ottenuto un’opzione esclusiva per acquisire i diritti mondiali al programma YOL104, che comprende YOL104-2 per la neoplasia squamosa della superficie oculare. L’accordo prevede un’opzione; l’acquisizione dipende dal suo esercizio e dal completamento dell’operazione. Comunicato del 20 ottobre.
La struttura a opzione consente a Visara di valutare un programma prima di assumere l’intero impegno previsto da un’acquisizione. Il pagamento iniziale compra un diritto contrattuale; l’esercizio, gli ulteriori pagamenti e l’eventuale sviluppo appartengono a passaggi successivi. Questa flessibilità può aiutare l’allocazione del capitale, mentre la creazione di valore dipende dalle condizioni economiche e dalla qualità dell’asset.
Per NovaBridge conta anche il rapporto fra la controllata e il portafoglio complessivo. Un programma potenzialmente aggiuntivo può diversificare lo sviluppo oftalmico, con esigenze di risorse e priorità da bilanciare. Il prossimo elemento concreto sarà una comunicazione sull’esercizio dell’opzione e sulle scelte di sviluppo. Prima di quel passaggio, il fatto verificato è l’accesso esclusivo all’opportunità nei termini annunciati, accompagnato dal rischio che la valutazione o le condizioni non conducano all’acquisizione.
Myriad Genetics $MYGN. Accordo per vendere a Labcorp il business dei test prenatali per 210 milioni di dollari in contanti, più il valore delle scorte al closing. Chiusura attesa entro l’inizio del 2027, subordinata alle condizioni e autorizzazioni. La storia riguarda la riallocazione del portafoglio diagnostico. Comunicato congiunto del 20 ottobre.
La cessione modifica il perimetro delle attività e la disponibilità potenziale di capitale al completamento. Per valutare il beneficio economico serve distinguere prezzo dell’operazione, importo effettivamente incassato e flussi operativi dell’attività ceduta. La liquidità ottenuta può sostenere altre priorità, mentre l’uscita di un business cambia anche ricavi e costi futuri. Il senso strategico va letto attraverso questa combinazione.
L’accordo definitivo è più avanzato di un’intenzione o di una trattativa, ma il closing resta un evento successivo. Autorizzazioni e condizioni possono influenzare tempi e conclusione. Per Myriad, i prossimi elementi informativi saranno completamento, impiego delle risorse e nuova configurazione economica delle attività rimaste. La notizia offre quindi un tema di riallocazione del portafoglio diagnostico, con domande finanziarie differenti da quelle di uno studio clinico.
PDS Biotechnology $PDSB. Annunciate tre nomine al consiglio, efficaci dal 18 ottobre: John Dawson, Deborah Ramsdell e Bruce Wendel. Il comunicato collega il rafforzamento della governance agli obiettivi di sviluppo e partnership. Comunicato PDS del 20 ottobre.
Un cambiamento del consiglio può influenzare competenze disponibili, supervisione e capacità di discutere operazioni strategiche. Il suo effetto sui risultati dipende però dalle decisioni e dall’esecuzione successive. Il collegamento del comunicato con sviluppo clinico e partnership indica le priorità dichiarate, senza stabilire in anticipo quale operazione verrà realizzata o con quali condizioni.
Per seguire PDS, la governance va quindi collegata a passaggi osservabili: scelte di sviluppo, disegni degli studi, accordi sottoscritti e risorse necessarie. Le nuove nomine possono sostenere il percorso organizzativo, mentre il valore dei programmi sarà misurato dalle evidenze e dai termini economici effettivi.
CytoDyn $CYDY. Robert E. Hoffman assume la carica di CEO il 20 ottobre; l’annuncio è del 19. Jacob Lalezari, CEO dal novembre 2023, lascia la carica e resta in società come responsabile della ricerca e delle scienze traslazionali. Comunicato CytoDyn.
La separazione fra guida aziendale e responsabilità della ricerca può chiarire le priorità di esecuzione. Un amministratore delegato deve integrare sviluppo, risorse e possibili accordi; la responsabilità scientifica mantiene l’attenzione sulla qualità del programma. Il cambio di ruoli annunciato descrive questa organizzazione, mentre il successo dipenderà dai risultati successivi.
Per gli azionisti, il passaggio informativo importante sarà l’allineamento fra obiettivi clinici, calendario e disponibilità di capitale. La nomina di un CEO non determina automaticamente una partnership o un’acquisizione. Il programma leronlimab continuerà a essere valutato attraverso studi, dati e passaggi regolatori pertinenti. La continuità di Lalezari nella ricerca è parte del fatto societario; le interpretazioni su possibili operazioni future restano scenari finché vengono annunciati accordi concreti.
Moleculin $MBRX. Dal 20 ottobre è efficace il raggruppamento azionario 1:20 annunciato il 16 ottobre. Le variazioni di prezzo vanno lette su basi rettificate per il raggruppamento. Il CEO Corner diffuso il 20 ottobre riprende i progressi di MIRACLE e l’attesa dei dati completi di Parte A nel primo trimestre 2027. Il raggruppamento modifica il numero delle azioni e il prezzo unitario, senza apportare nuovo capitale. Moleculin, annuncio del raggruppamento, CEO Corner del 20 ottobre.
Il raggruppamento concentra le azioni esistenti in un numero inferiore di titoli. La variazione nominale del prezzo derivante dall’operazione non misura un aumento del valore economico della partecipazione. Questa distinzione è necessaria anche per leggere grafici, confronti storici e volumi: le serie devono essere coerenti con la nuova base azionaria.
Il progresso di MIRACLE e la struttura del capitale sono due parti della stessa valutazione aziendale. Il primo riguarda la possibilità di generare evidenza su Annamycin; la seconda riguarda le risorse e le condizioni con cui si attraversa il percorso. Il CEO Corner riprende informazioni sullo sviluppo e aiuta a seguire le priorità del management. Il passaggio clinico più rilevante resta la disponibilità dei dati completi nella finestra comunicata, con una lettura appropriata dei risultati e dell’eventuale fase successiva.
Scinai $SCNI — contratti, finanziamento e lavoro da trasformare in ricavi
La lettera del CEO del 20 ottobre permette di distinguere diverse componenti del programma CDMO. Il nuovo accordo comprende circa 5,1 milioni di dollari di servizi di base impegnati, soggetti a esecuzione e condizioni contrattuali. Gli ordini impegnati complessivi indicati dalla società sono circa 8,1 milioni al 20 ottobre. La misura comprende anche ordini già fatturati o contabilizzati nell’anno e non rappresenta il portafoglio residuo da eseguire. Per le attività ancora da svolgere, ricavi e incassi dipenderanno dall’avanzamento del lavoro e dalle condizioni contrattuali.
La società descrive inoltre fasi future con un valore indicativo di circa 5,85 milioni di dollari. Queste attività sono ancora non impegnate e richiedono definizione e attivazione dei relativi pacchetti. Tenerle separate dal contratto base aiuta a misurare l’opportunità senza sommare capacità potenziale e lavoro già ordinato. Il loro valore dipenderà dal progresso del progetto del cliente e dalla scelta di attivare le successive fasi.
Sul capitale, Scinai indica circa 5,3 milioni di dollari di proventi netti complessivi dalle recenti operazioni descritte nella lettera. La previsione di autonomia fino alla parte finale del 2027 dipende dal piano operativo e dai pagamenti attesi dei clienti. L’eventuale estensione legata alle attività successive conserva ulteriori condizioni. Si tratta quindi di un finanziamento completato affiancato a una previsione operativa, con livelli diversi di certezza. Lettera societaria del 20 ottobre.
Per il titolo, la domanda centrale è la capacità di trasformare il portafoglio di lavoro in margini e flussi di cassa. La crescita degli ordini può sostenere l’utilizzo dell’impianto, ma richiede esecuzione tecnica, rispetto dei tempi e riscossione. Il finanziamento dà risorse per attraversare questa fase, con una diluizione già associata alle operazioni. Le prossime comunicazioni operative e finanziarie consentiranno di valutare quanto del miglioramento dichiarato diventa risultato effettivo.
Altre notizie del 20 ottobre
- Solid Biosciences $SLDB: annunciata la presentazione di ricerca su sviluppo, somministrazione e produzione delle terapie geniche a ESGCT. Comunicato.
- Neurogene $NGNE: annunciate presentazioni ESGCT su NGN-401, espressione di MECP2 e regolazione del transgene nella sindrome di Rett. Comunicato.
- NanoViricides $NNVC: comunicati risultati di sicurezza e tossicologia di NV-387 in topi giovani; sviluppo preclinico. Comunicato.
- Vistagen $VTGN: collaborazione con GATC Health per applicare modelli predittivi di IA ai programmi clinici e alla progettazione degli studi. Comunicato.
- Atrium Therapeutics $RNA: Yakira Capital chiede una revisione strategica, un freno alla spesa e spiegazioni su un finanziamento diluitivo. Le valutazioni appartengono all’azionista che ha diffuso la lettera. Comunicato.
- YD Bio $YDES: partnership con EG BioMed e JoiiUp sulla valutazione del rischio oncologico con IA per programmi di benessere aziendale. Comunicato.
- Insmed $INSM: due nuovi membri del consiglio di amministrazione. Comunicato.
- Evogene $EVGN: partecipazione a un roadshow statunitense sulla scoperta di farmaci con IA. Comunicato.
- Calendario finanziario annunciato il 20 ottobre: Wave $WVE pubblica i risultati del terzo trimestre il 27 ottobre; Madrigal $MDGL, BioNTech $BNTX, Ardelyx $ARDX e Zevra $ZVRA il 3 novembre; Harmony $HRMY il 4 novembre; Innate $IPHA e Vera $VERA il 5 novembre, con un webcast di Vera per gli investitori dedicato all’ASN Kidney Week il 22 ottobre; Scholar Rock $SRRK il 10 novembre.
Fonti calendario: WVE, HRMY, SRRK, MDGL, BNTX, ARDX, ZVRA, IPHA, VERA.
Il contesto del 19 ottobre che resta rilevante
| Società | Fatto del 19 ottobre | Cosa seguire |
|---|---|---|
| Disc Medicine $IRON | APOLLO di fase 3 raggiunge entrambi i co-primari e tutti i secondari; proposta di offerta da 350 milioni di dollari dopo la seduta. | Percorso di ripresentazione NDA previsto entro fine 2026 e termini del finanziamento. |
| Silence Therapeutics $SLN | Accordo di acquisizione da parte di Merck KGaA a 20 dollari per ADS, per circa 1,3 miliardi di dollari di equity value. | Condizioni dell’operazione e closing atteso nel primo trimestre 2027. |
| EyePoint $EYPT | LUCIA manca l’endpoint primario di non inferiorità; taglio di circa il 53% del personale e priorità all’edema maculare diabetico. | Esecuzione della ristrutturazione e dati pivotal DME attesi nel quarto trimestre 2027. |
| Veradermics $MANE | Parte A dello studio 304 su VDPHL01 raggiunge gli endpoint primari e secondari in 536 uomini. | Sviluppo successivo e percorso regolatorio. |
| GSK $GSK | FDA concede l’approvazione accelerata di Jemperli per adulti con tumore del retto localmente avanzato di stadio II/III MSI-H o dMMR. | Indicazione molecolarmente selezionata e obblighi confermativi dell’approvazione accelerata. |
| CorMedix $CRMD | Accettata con Priority Review la sNDA REZZAYO per la profilassi delle infezioni fungine invasive. | Obiettivo PDUFA comunicato nel primo trimestre 2027. |
| Evaxion $EVAX | Aggiornamento sul mantenimento delle risposte nei pazienti giunti al follow-up triennale di EVX-01. | Poster ESMO del 24 ottobre e webinar del 29; interpretazione del piccolo campione. |
Fonti: Disc, APOLLO, Disc, offerta proposta, Silence, EyePoint, Veradermics, FDA, Jemperli, CorMedix, Evaxion, comunicato del 19 ottobre.
Merck KGaA, Darmstadt, Germania, è distinta da Merck & Co., quotata negli Stati Uniti con ticker MRK. Tutte le notizie della tabella sono state annunciate il 19 ottobre 2026.
Disc Medicine $IRON — qualità del risultato e capitale per il percorso successivo
APOLLO affianca un endpoint biologico a una misura dell’esperienza dei pazienti: riduzione di PPIX e tempo alla luce senza dolore. L’accordo fra misure differenti rafforza l’interesse per il programma. Il percorso regolatorio conserva però i suoi passaggi, compresa la ripresentazione prevista dalla società. L’offerta proposta dopo i dati aggiunge il tema delle risorse per sviluppo e possibile commercializzazione. Per gli azionisti, termini e strumenti del finanziamento determineranno la diluizione effettiva. Il risultato clinico e l’operazione finanziaria vanno quindi letti insieme, mantenendo distinti successo dello studio, domanda regolatoria e raccolta conclusa. APOLLO.
Silence Therapeutics $SLN — un accordo cambia la domanda sul titolo
Un’acquisizione in contanti sposta l’attenzione dal solo sviluppo della pipeline alla probabilità e ai tempi di completamento. Il prezzo annunciato è il riferimento contrattuale, mentre il valore economico per chi possiede il titolo dipenderà dalla conclusione nei termini previsti. Eventuali condizioni e tempi incidono sulla distanza fra prezzo di mercato e corrispettivo. La pipeline rimane il razionale industriale dell’operazione, ma il calendario del closing diventa un elemento centrale. L’identità dell’acquirente è importante anche per evitare collegamenti impropri con la statunitense Merck & Co. Il closing è atteso nel primo trimestre del 2027, subordinatamente alle condizioni dell’accordo. Accordo Silence/Merck KGaA.
EyePoint $EYPT — il rischio clinico diventa riallocazione delle risorse
L’esito di LUCIA modifica le priorità perché il requisito primario stabilisce la domanda alla quale lo studio doveva rispondere. Risultati secondari possono informare la ricerca successiva, mentre la mancata non inferiorità rimane il fatto che guida questa lettura. La riduzione del personale e la concentrazione sul DME mostrano una risposta operativa al cambiamento. Per il titolo conteranno capacità di eseguire la ristrutturazione, risorse necessarie e risultati del programma rimasto prioritario. Il passaggio dal fallimento di un’indicazione a una nuova traiettoria è un processo che richiede tempo e nuove prove. Strategia EyePoint.
Veradermics $MANE — la formulazione e la consistenza dell’effetto
VDPHL01 è una formulazione sperimentale orale a rilascio prolungato di minoxidil. I risultati dello studio negli uomini sostengono il programma, con regimi e misure che devono essere valutati nel loro insieme. Conteggio dei capelli e percezione del miglioramento da parte del paziente descrivono dimensioni complementari dell’utilità clinica. La formulazione può essere parte del posizionamento, mentre esposizione, tollerabilità e uso nel tempo restano pertinenti al percorso. Le conclusioni dello studio maschile appartengono a quella popolazione; lo sviluppo in altre popolazioni richiede i risultati dei rispettivi studi. Comunicato Veradermics del 19 ottobre sullo studio 304.
GSK $GSK — un’indicazione selezionata e l’evidenza confermativa
L’approvazione accelerata di Jemperli riguarda una popolazione definita attraverso caratteristiche molecolari e stadio di malattia. Questa precisione è essenziale per interpretare la portata dell’annuncio. Il supporto registrativo proviene dallo studio AZUR-1 a braccio singolo, mentre gli obblighi confermativi appartengono al percorso dell’autorizzazione accelerata. Per valutare il contributo economico serviranno accesso alla diagnosi pertinente, identificazione dei pazienti e adozione clinica. La rilevanza scientifica dell’indicazione e la sua incidenza sui conti di un grande gruppo sono domande diverse, entrambe dipendenti dal contesto. Notifica ufficiale FDA.
CorMedix $CRMD — un percorso di revisione con esito ancora aperto
L’accettazione della sNDA permette di seguire un calendario regolatorio definito almeno a livello trimestrale. La revisione prioritaria descrive il percorso assegnato alla domanda; l’esame valuterà il pacchetto a sostegno della nuova indicazione. Il contesto di profilassi nei pazienti sottoposti a trapianto allogenico è parte essenziale della notizia e circoscrive l’utilizzo oggetto della richiesta. Per gli investitori, il prossimo passaggio è l’esito FDA, seguito dall’eventuale attuazione commerciale. Fino a quel momento rimangono aperte le condizioni dell’eventuale autorizzazione e la portata economica dell’espansione. L’obiettivo PDUFA comunicato per il primo trimestre del 2027 offre una finestra di monitoraggio, senza indicare un giorno preciso né anticipare l’esito. Comunicato CorMedix.
Evaxion $EVAX — seguire i pazienti e conservare i denominatori
Un follow-up prolungato può aggiungere informazioni sulla durata delle risposte, soprattutto quando un programma punta a modificare il controllo di un tumore nel tempo. Nei piccoli studi conta però quali pazienti arrivano a ciascuna valutazione e quali trattamenti hanno ricevuto. L’esperienza con EVX-01 comprende la precedente combinazione con pembrolizumab e un’estensione con caratteristiche proprie. La persistenza osservata nei pazienti giunti al controllo triennale non equivale a un beneficio dimostrato su tutta la popolazione iniziale. Il poster e il webinar offriranno ulteriori occasioni per valutare dettagli e prospettive del programma. Aggiornamento Evaxion.
Prossimi appuntamenti
- 20 ottobre, 13–16 ora di New York / 19–22 ora italiana: evento investitori REGENXBIO $RGNX su sura-vec. I dati pivotal ATMOSPHERE/ASCENT restano attesi nel quarto trimestre 2026 secondo le indicazioni societarie. Hub REGENXBIO con annuncio del 12 ottobre.
- 22 ottobre: Oculis $OCS presenta analisi dei biomarcatori NfL e GFAP di ACUITY su privosegtor nella neurite ottica. Comunicato Oculis del 20 ottobre.
- 24 e 29 ottobre: poster ESMO e webinar Evaxion su EVX-01.
La giornata combina prove cliniche di forza diversa e passaggi di sviluppo con orizzonti differenti. RAP-219 offre un risultato randomizzato nella mania; casdatifan e OD-001 richiedono la successiva verifica in studi controllati pertinenti. Alvotech aggiunge un progresso industriale, mentre i programmi iniziali mantengono un rischio elevato di conferma clinica e finanziamento.
Contenuti informativi ed educativi, preparati con il supporto dell’IA e verificati sulle fonti indicate. Le interpretazioni sono commenti del blog; le previsioni societarie restano previsioni. Non costituiscono consulenza finanziaria né raccomandazioni di investimento. Ogni lettore deve svolgere le proprie valutazioni e, quando necessario, rivolgersi a un consulente autorizzato.