Trasparenza IA: articoli e report sono realizzati con l’aiuto dell’intelligenza artificiale e sottoposti a verifiche che non equivalgono a una validazione specialistica. Possono contenere errori: verifica le informazioni rilevanti con fonti indipendenti. Leggi il disclaimer completo.
Raffreddare i rack AI: Vertiv, Modine, nVent e Trane competono lungo una filiera termica che cambia
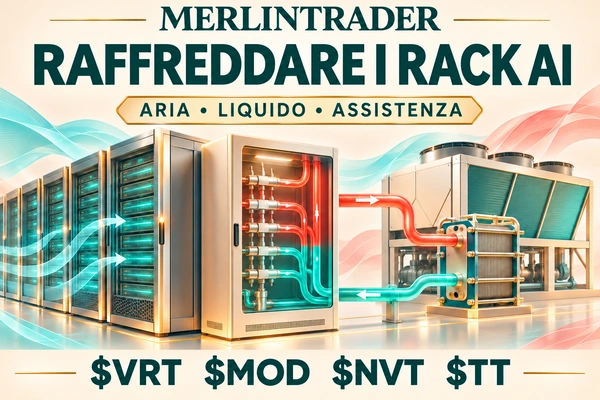
Il raffreddamento a liquido non fa scomparire il calore. Lo allontana dai componenti attraverso un percorso differente; quel calore deve comunque uscire dall’impianto oppure trovare un impiego utile. Fra chip e ambiente esterno si incontrano piastre di raffreddamento, circuiti, unità di distribuzione del refrigerante, scambiatori, chiller, controlli e assistenza. Il raffreddamento ad aria può restare dentro la stessa installazione.
Vertiv ($VRT), Modine ($MOD), nVent ($NVT) e Trane Technologies ($TT) partecipano a parti sovrapposte della filiera. La domanda d’investimento va oltre il bisogno di infrastrutture dell’intelligenza artificiale: riguarda chi fornisce ogni funzione, come un progetto diventa installazione accettata, che cosa comporta aggiornare un edificio esistente e quali costi separano gli ordini dalla cassa dell’azionista.
Le ultime comunicazioni mostrano crescita rapida, investimenti produttivi e una gamma di prodotti a liquido sempre più ampia. Mostrano anche esposizioni societarie differenti. Nessuno dei quattro fatturati consolidati può essere classificato automaticamente come raffreddamento diretto dei chip. L’opportunità comune si comprende meglio separando apparecchiatura, installazione e perimetro finanziario.
01 — Seguire il calore prima di confrontare i titoli
La catena parte dall’elettronica e termina con smaltimento o recupero del calore. L’aria può trasportarlo dai componenti al sistema di climatizzazione della sala. Il liquido può raccoglierlo vicino a un componente ad alta potenza e trasferirlo in un circuito. Uno scambiatore separa circuiti con requisiti diversi. Il chiller produce refrigerazione quando progetto e condizioni la richiedono. La modalità finale di rilascio dipende dall’architettura e dal luogo.
La guida del Department of Energy statunitense descrive sistemi convenzionali e a liquido, compreso il trasferimento dai rack attraverso un circuito chiuso e una coolant distribution unit, o CDU. Spiega anche il rapporto fra torri di raffreddamento, acqua e carico termico complessivo. Spostare il calore dentro l’impianto e rimuoverlo dal sito sono due funzioni diverse. DOE, guida al raffreddamento e all’acqua.
Per il fornitore cambiano le posizioni commerciali. Un componente entra nel server o nel rack. La CDU gestisce l’interfaccia fra circuiti. Chi fornisce l’impianto può servire più rack o sale. I controlli coordinano il funzionamento e la manutenzione sostiene la base installata. Alcune imprese coprono più livelli, collaborando e competendo secondo l’applicazione.
«Liquid cooling» è quindi una categoria troppo ampia per riassumere i ricavi. Una piastra nuova non elimina ogni apparecchiatura a monte. Una diversa temperatura operativa può modificare il fabbisogno altrove. Il fornitore integrato può catturare più contenuto assumendo maggiori responsabilità di compatibilità e assistenza. La domanda utile è che cosa venda e sostenga davvero, oltre alla frequenza della parola AI nelle presentazioni.
02 — Quattro società e ruoli sovrapposti
| Società | Esposizione termica pertinente | Altre attività | Distinzione finanziaria |
|---|---|---|---|
| Vertiv | Aria, liquido, integrazione e assistenza | Infrastrutture elettriche e digitali critiche | La crescita consolidata supera il solo raffreddamento |
| Modine | Airedale, CDU e sistemi termici dell’impianto | HVAC commerciale; perimetro cambiato dopo settembre | Il totale storico include un’attività scorporata il primo ottobre |
| nVent | Liquido, protezione e infrastrutture di rack e armadi | Connessione e protezione elettrica | Il data center comprende prodotti non termici |
| Trane Technologies | Chiller, controlli, servizi e apparecchiature a liquido | Climatizzazione commerciale e residenziale, refrigerazione dei trasporti | Il fatturato non misura soltanto il raffreddamento AI |
Non sono territori esclusivi. Airedale propone CDU liquido-liquido per applicazioni dirette ai chip e ibride. Trane ha annunciato una piattaforma LiquidStack CDU e una dimostrazione di chiller. nVent amplia la produzione a liquido. Vertiv combina termica e altre infrastrutture. Dividere rigidamente il mercato fra un fornitore di rack e tre di edifici rappresenterebbe male la sovrapposizione. Airedale, prodotti CDU; Trane, lancio LiquidStack; nVent, capacità produttiva.
Il cliente può scegliere un sistema coordinato o apparecchiature di più aziende. Cambiano contenuto venduto, responsabilità ingegneristica e relazione di assistenza. Il gruppo integrato offre coordinamento; lo specialista compete su una funzione. Nessuna posizione garantisce il margine migliore in ogni progetto.
L’azionista possiede anche mercati estranei, finanziamento e allocazione del capitale. Il prodotto dimostra partecipazione; segmenti e bilanci ne mostrano il peso. Una buona tecnologia può essere strategica e rappresentare ancora una piccola quota degli utili della capogruppo.
03 — Vertiv: crescita forte con un denominatore ampio
Vertiv dichiara 4,313 miliardi di dollari di vendite nel trimestre concluso il 30 settembre 2026, in aumento del 61%. Separa 55% di crescita organica da circa 6% di contributo delle acquisizioni. Riporta 984 milioni di profitto operativo, 1,087 miliardi di profitto operativo rettificato e 25,2% di margine operativo rettificato. Sono misure consolidate del portafoglio. Vertiv, risultati del 28 ottobre.
La cassa operativa è 794 milioni e il free cash flow rettificato 652 milioni. Gli ordini organici crescono oltre il 100% sul confronto trimestrale. È evidenza di un periodo forte per domanda ed esecuzione societaria, senza dimostrare che le sole apparecchiature termiche abbiano prodotto gli stessi tassi, margini o incassi.
L’interesse nella termica deriva anche dall’integrazione. Il cliente ad alta densità cerca apparecchiature compatibili con il resto dell’infrastruttura e mantenibili. Prodotti, progettazione e servizio permettono di partecipare oltre il singolo pezzo. La domanda finanziaria è come l’ampiezza diventi progetti redditizi e accettati senza che complessità e investimenti assorbano il vantaggio.
Ordini e consegne restano distinti. Un portafoglio che cresce sostiene fatturato futuro e capacità, richiedendo prima materiali, personale, sviluppo e circolante. La crescita aumenta opportunità e lavoro da eseguire. Un trimestre forte non garantisce che il ritmo continui.
Il bilancio offre contesto su obblighi e combinazione di prodotti e servizi. L’esposizione riguarda il ciclo dell’infrastruttura; trattare tutto il consolidato come flusso puro di raffreddamento a liquido sarebbe un passaggio non sostenuto. Vertiv, Form 10-Q.
04 — Modine: crescita data center e perimetro cambiato
L’ultimo periodo Modine è il secondo trimestre dell’esercizio 2027, concluso il 30 settembre 2026. Le vendite consolidate sono 994,4 milioni di dollari, l’EBITDA rettificato 136,2 milioni. Il trimestre comprende ancora Performance Technologies, il cui scorporo si è concluso il primo ottobre, subito dopo la chiusura. Totale storico e attività posseduta dopo la separazione hanno quindi perimetri diversi. Modine, comunicato del 3 novembre.
Data Centers registra 439,7 milioni di vendite, in crescita del 95%, con 19,7% di margine lordo, inferiore di 470 punti base al confronto annuale. Il comunicato attribuisce il calo soprattutto a materiali, componenti e dazi più costosi. Il segmento genera 61,2 milioni di profitto operativo e 67,6 milioni di EBITDA rettificato. Margine lordo, risultato operativo ed EBITDA includono insiemi diversi di spese.
La crescita e l’espansione dei margini non sono sinonimi. Vendere molto di più può aumentare il profitto totale riducendone la percentuale lorda. Costi e prezzi contano insieme alla domanda. Un grande mercato non impedisce pressioni durante un aumento produttivo rapido.
Airedale rende inoltre Modine più ampia di una categoria convenzionale ad aria. Le CDU servono chip direttamente e ambienti ibridi, comprese applicazioni con scambiatori posteriori ai rack. Collegano impianto e circuito tecnologico. La posizione permette di partecipare alla transizione senza presumere che ogni sistema ad aria diventi inutile. Airedale, gamma CDU.
I prossimi confronti devono conservare periodo e perimetro. Il fatturato storico che include l’attività separata non può essere il denominatore corrente senza aggiustamenti. Data Centers dà una vista più diretta; HVAC commerciale trattenuto ed effetti finanziari della separazione restano parte della società. Modine, Form 10-Q.
05 — nVent: il liquido dentro una più ampia attività di protezione
nVent riporta 1,515 miliardi di dollari di vendite nel trimestre concluso il 30 settembre 2026, in aumento del 44%, anche su base organica. Il comunicato presenta le attività in continuità, salvo diversa indicazione. Il profitto operativo è 282 milioni, quello rettificato 335 milioni; la cassa operativa è 303 milioni, il free cash flow 268 milioni. Sono dati societari. nVent, risultati del 30 ottobre.
Il gruppo comprende anche connessione e protezione elettrica, armadi e altre infrastrutture. La crescita data center entra da più famiglie. Un’opportunità data center non è automaticamente termica e tutto Systems Protection non rappresenta apparecchiature dirette ai chip.
L’annuncio del 31 luglio offre un fatto specifico: un ulteriore sito in affitto di 160.000 piedi quadrati a Blaine, Minnesota, per ampliare la fabbricazione di prodotti a liquido. L’avvio produttivo è atteso dalla società nel primo semestre 2027. È un piano futuro dichiarato, senza dimostrare che il sito consegnasse già integralmente al momento dell’annuncio. nVent, ampliamento del 31 luglio.
Spazio e produzione non coincidono. Servono macchinari, personale, qualificazione, materiali e domanda per rendere utilizzabile la capacità. Il rendimento dipende da utilizzo e margine dopo l’investimento. La metratura prova l’espansione, senza convertirsi direttamente in fatturato annuale.
Il comunicato di ottobre indica anche la chiusura di Maverick Power il primo ottobre, aggiungendo distribuzione elettrica. Amplia l’esposizione ai data center e rafforza la necessità di separare elettrico e termico. La chiusura dopo settembre non inserisce automaticamente l’acquisita nelle vendite storiche del trimestre. nVent, comunicato trimestrale.
06 — Trane: competenza d’impianto e presenza nelle CDU
Trane Technologies dichiara 6,760 miliardi di dollari di ricavi nel trimestre concluso il 30 settembre 2026, con 18% di crescita riportata e 16% organica. Il backlog di 12,5 miliardi e circa 2,8 miliardi di free cash flow da inizio anno riguardano il gruppo. La cassa copre più trimestri e nessuno dei due totali misura soltanto raffreddamento AI. Trane, risultati del 29 ottobre.
L’opportunità include grandi macchine, controlli e assistenza, ma la gamma non si ferma alla sala impianti. Il 29 settembre viene annunciata LiquidStack CDU 2.X, presentata come piattaforma indipendente dall’architettura per infrastrutture AI in evoluzione. È un lancio con un ruolo previsto, senza dimostrare la selezione su ogni piattaforma GPU futura. Trane, annuncio LiquidStack.
Il 30 settembre un annuncio separato descrive una dimostrazione in laboratorio di un’architettura chiller a 800 volt in corrente continua. Secondo la società la macchina supera 3,5 megawatt di capacità termica. La prova di fattibilità è un traguardo diverso dalle consegne commerciali in volume. La capacità termica è inoltre diversa dall’assorbimento elettrico: i numeri non si possono sostituire. Trane, prova in laboratorio.
Le novità mostrano la convergenza della filiera. Chi produce impianti si avvicina al rack, chi fornisce infrastrutture amplia i sistemi, lo specialista termico aggiunge liquido. La mappa competitiva cambia con prodotti e acquisizioni.
L’azione resta però un’esposizione climatica ampia. Relazioni di servizio e apparecchiature installate sono pertinenti senza rendere ogni ricavo un indicatore dell’AI. Segmenti e contesto del bilancio conservano il confine. Trane, Form 10-Q.
07 — Aria e liquido possono convivere nello stesso edificio
La transizione non impone sempre una scelta fra edificio tutto ad aria ed edificio tutto a liquido. Un circuito può raccogliere calore da componenti selezionati mentre altri usano aria. Uno scambiatore sul retro del rack può recuperare il calore dell’aria in uscita. Sale differenti possono avere architetture diverse. La base installata può restare ibrida mentre aumentano i carichi ad alta densità.
La transizione può quindi creare integrazione aggiuntiva anziché sostituzione completa. Le macchine ad aria restano utili per i carichi residui. Il liquido può richiedere modifiche dell’impianto, controlli e servizi. Il disegno finale dipende da hardware, edificio e scelte operative.
Il DOE descrive più percorsi e Airedale propone esplicitamente CDU per applicazioni dirette e ibride. Adottare liquido in un punto non significa eliminare aria ovunque. Le fonti non stabiliscono una percentuale universale di calore catturata dal liquido in ogni sito. DOE, guida; Airedale, prodotti.
L’opportunità dipende dal contenuto per installazione e dalla quota di impianti da modificare. L’ibrido può mantenere domanda esistente aggiungendo un livello, oppure cambiare il valore di certi prodotti. Più livelli permettono di adattarsi, con concorrenza e costo di una gamma maggiore.
Il cambiamento strutturale dell’architettura ha motivazioni pratiche. Presumere che tutta la spesa termica passi a un unico componente richiede invece dati su progetti, selezioni e acquisti che un titolo generale sugli investimenti AI non può fornire.
08 — La CDU è un’interfaccia, non la destinazione finale del calore
La CDU collega parti del raffreddamento e aiuta a gestire le condizioni del circuito tecnologico. Nel sistema liquido-liquido uno scambiatore separa il circuito dell’elettronica da quello dell’impianto. La separazione conta per fluidi, condizioni operative e controllo. L’unità trasferisce il calore più avanti, senza eliminare il resto del percorso.
La brochure Airedale distingue il technology cooling system dal facility water system. Le informazioni includono controlli e accessibilità per la manutenzione, oltre alla capacità. Anche lo schema DOE inserisce la CDU in una catena maggiore. Le fonti spiegano la funzione senza ridurla a un armadio con un grande numero di megawatt. Airedale, brochure CDU; DOE, guida.
Le prestazioni richiedono condizioni dichiarate. Temperature e portate influenzano il trasferimento termico. Un valore nominale non assicura lo stesso risultato in ogni edificio o configurazione. Confrontare soltanto la capacità può trascurare ingombro, manutenzione, controlli, ridondanza e requisiti dell’installazione.
La domanda commerciale segue l’interfaccia: chi specifica, integra, mette in servizio e assiste? Ricavi e obblighi dipendono dalle risposte. Anche comprando CDU e impianto da fornitori differenti, il cliente necessita di un sistema che funzioni insieme. Il ruolo centrale dell’interfaccia non annulla la responsabilità delle altre parti.
Lo specialista può competere su prestazione e flessibilità, il gruppo integrato sul coordinamento. La convenienza dipende da esecuzione e priorità del cliente. La posizione della CDU è strategica, ma il profitto rimane un risultato operativo da dimostrare.
09 — Acqua: il circuito chiuso non descrive tutta l’impronta del sito
Il circuito tecnologico chiuso può far circolare fluido senza consumarlo come avviene nell’evaporazione di una torre. Non definisce però tutta l’acqua dell’impianto. Metodo esterno di smaltimento, clima, temperature e altri usi determinano il risultato. Se si amplia l’analisi ambientale, anche la generazione elettrica esterna introduce un confine ulteriore.
Il DOE distingue prestazione idrica ed energetica e descrive le torri. Considera opportunità di economizzazione e migliore esercizio. Un’affermazione su un circuito non si estende automaticamente a tutta l’acqua o alla filiera elettrica. È il perimetro di misura a stabilire che cosa si stia confrontando. DOE, efficienza dell’acqua di raffreddamento.
I compromessi dipendono dal luogo. Ridurre l’acqua sul sito può richiedere altre apparecchiature o energia in certe condizioni atmosferiche. L’evaporazione può avere un diverso equilibrio acqua-energia. Nessuna architettura riceve un risultato ambientale universale senza località, ipotesi operative e confine della misura.
Anche il fornitore ha un perimetro. Può offrire un componente che facilita lo scambio senza controllare l’intero edificio. Prestazione dichiarata del prodotto e risultato misurato dal cliente sono evidenze diverse. Un sistema efficace sostiene la domanda, ma l’affermazione deve seguire il ruolo realmente svolto.
Per l’investitore i vincoli idrici influenzano progetto, autorizzazioni e valore della flessibilità. Non favoriscono automaticamente la stessa impresa in ogni geografia. Occorre capire quali prodotti servano il disegno scelto e se il produttore possa consegnarli e sostenerli convenientemente. «Liquido» non significa per definizione né consumo elevato né consumo nullo.
10 — Efficienza del componente ed economia dell’impianto
Un componente migliore riduce l’energia di un compito definito. L’efficienza del sito dipende dal sistema completo e dall’esercizio. Pompe, ventilatori, refrigerazione, controlli e carico informatico interagiscono. Un miglioramento percentuale di una macchina non coincide automaticamente con la stessa riduzione della bolletta totale.
Il PUE, power usage effectiveness, confronta energia totale e energia dell’elettronica nel periodo indicato. Descrive i consumi accessori rispetto al carico informatico, senza misurare direttamente il calcolo utile prodotto per energia. I carichi possono cambiare mentre l’impianto resta simile. Confine e utilizzo sono quindi importanti per interpretare il dato. DOE, definizione del PUE.
La dimostrazione Trane riguarda un’architettura identificata e prestazioni di laboratorio dichiarate. Non stabilisce il risparmio di ogni data center esistente né l’economia commerciale di una flotta futura. Prova, disponibilità del prodotto e prestazione del cliente sono traguardi distinti. Trasformare l’uno nell’altro anticiperebbe un risultato ancora da osservare. Trane, dimostrazione del 30 settembre.
Il cliente considera acquisto, installazione, energia, acqua, manutenzione, durata e conseguenze dei fermi. Una macchina economica può costare molto se richiede integrazione o funziona male nel sito. Un prezzo superiore può essere giustificato da costi complessivi minori, ma serve un confronto specifico.
Per il produttore l’efficienza può differenziare il prodotto. La concorrenza determina quanto valore diventi prezzo; l’esecuzione quanto costi realizzarlo. Il vantaggio ingegneristico è un elemento della possibilità di margine, senza dimostrare che tutto il risparmio del cliente rimanga al fornitore.
11 — Retrofit: l’edificio esistente cambia il progetto
Una nuova struttura può nascere intorno al raffreddamento desiderato. Un edificio esistente parte da tubazioni, impianti, spazi, disposizione dei rack e controlli già presenti, con l’esigenza di continuare a operare. Aggiungere liquido può richiedere lavoro oltre all’acquisto dei server. Conta quanto venga riutilizzato e quanto debba cambiare.
La tolleranza all’interruzione pesa molto. Un aggiornamento per fasi mantiene il servizio distribuendo l’adozione, ma aumenta coordinamento e progettazione. Facilità di configurazione e manutenzione possono valere oltre la capacità termica nominale. Il valore dipende dal progetto e dai requisiti del cliente, anziché essere identico in tutti gli immobili.
Per il fornitore il retrofit crea possibilità in valutazione, integrazione, controlli, avviamento e servizi. Crea anche rischio se le responsabilità sono ambigue. Un componente può rispettare le specifiche mentre il sistema risente di limiti altrove. Contratto e accettazione determinano chi risponde delle conseguenze.
I portafogli offrono percorsi differenti. Vertiv può coordinare infrastruttura e assistenza. Modine partecipa con termica e controlli fra impianto e liquido. nVent copre interfacce e protezione. Trane può intervenire su HVAC esistente, macchine e servizio. Sono modi di partecipare, senza prevedere che tutte vincano ogni aggiornamento.
La domanda è quanto valore diventi ricavo, margine e servizio continuativo. La base esistente offre opportunità; l’economia del cliente stabilisce il ritmo. Un prodotto adatto al retrofit non equivale a un ordine finanziato. Considerare ogni rack già installato come sostituzione immediata salterebbe la decisione concreta del compratore.
12 — Capacità: la superficie della fabbrica non è fatturato
La domanda può giustificare stabilimenti, collaudi e impegni con fornitori, richiedendo spesa prima che l’utilizzo sia certo. Il sito nVent e le indicazioni Modine su capacità e approvvigionamenti mostrano il lavoro industriale dietro il tema. Spazio e macchine devono diventare produzione ripetibile e accettata.
La sequenza conta. Affitto o costruzione definiscono il piano. I macchinari avvicinano il sito all’operatività. Qualificazione, personale e materiali stabiliscono l’output. Gli ordini determinano l’utilizzo. Ricavi e riscossione completano il ciclo. Ogni traguardo risolve un’incertezza diversa; annunciare il primo non dimostra gli ultimi.
Durante l’aumento produttivo possono crescere costi di materiali, componenti, dazi, trasporti e lavoro prima che prezzo o produttività compensino. Il segmento Data Centers Modine dimostra ricavi molto più alti con margine lordo inferiore. La domanda forte non elimina la gestione del costo della crescita. Modine, risultati Q2 FY2027.
Più concorrenti possono espandersi contemporaneamente. Se cambia l’architettura o rallenta l’adozione, la capacità prevista di un prodotto può superare la domanda. Fabbrica flessibile e piattaforma riutilizzabile aiutano, con investimenti propri. Un ampliamento esprime quindi fiducia ed è anche una decisione di capitale.
Il rendimento si misura dopo l’investimento. Più megawatt potenziali di apparecchiature non diventano automaticamente installazioni redditizie equivalenti. Composizione, prezzi, utilizzo, garanzie e circolante determinano il risultato. L’aggiornamento informativo collega capacità, produzione, consegne accettate e cassa.
13 — Ordini, backlog e accettazione raccontano passaggi diversi
L’ordine dimostra intenzione d’acquisto entro certe condizioni. Il backlog aggrega il lavoro secondo la definizione aziendale. Nessuno stabilisce automaticamente trimestre di consegna e margine finale. Progetti grandi cambiano calendario, specifiche e disponibilità del sito. La macchina può essere pronta quando l’edificio non può ancora riceverla.
Le comunicazioni coprono inoltre portafogli differenti. Gli ordini Vertiv includono infrastrutture più ampie. Il backlog Trane comprende molti mercati climatici. Data Centers Modine offre maggiore specificità termica con un gruppo cambiato. nVent combina protezione ed elettrico al raffreddamento. Usare i totali per una classifica delle quote nel liquido attribuirebbe ai dati una precisione che non hanno.
L’accettazione è un evento economico separato. Pagamento o riconoscimento possono dipendere da consegna, installazione, messa in servizio o altra condizione. Servono principi e contratti applicabili. La fotografia di una macchina che lascia la fabbrica non dimostra di per sé l’incasso.
Il percorso utile segue qualità degli ordini, produzione prevista, preparazione del sito, accettazione e riscossione. Un ritardo può spostare i numeri mantenendo credibile il bisogno lungo. Ritardi o maggiori costi ripetuti possono diventare strutturali. Le evidenze nel tempo distinguono i casi, senza presumere che ogni spiegazione sui tempi sia innocua oppure ingannevole.
Gli ordini forti offrono visibilità e obblighi insieme. Sostengono capacità e aumentano ciò che l’impresa deve realizzare. Il beneficio arriva eseguendo a un rendimento adeguato. La domanda avvia la catena, senza completarla.
14 — Assistenza: la base installata può generare lavoro dopo la vendita
La disponibilità del raffreddamento sostiene l’ambiente operativo. Ispezioni, manutenzione, riparazioni, controlli e variazioni dei carichi creano lavoro successivo. Chi conosce l’installazione può rispondere meglio, sostenendo ricavi ripetuti e relazione. Servono però personale formato, ricambi e organizzazione.
Il servizio è diverso da una royalty. Non viene guadagnato automaticamente senza attività. Trasferte, disponibilità dei tecnici, materiali e obblighi di risposta incidono sul costo. La base cresce e può mettere sotto pressione l’organizzazione che la sostiene. Il margine dipende da accordo ed esecuzione.
Il liquido cambia anche il lavoro necessario. Fluidi, monitoraggio e interfacce aggiungono esigenze rispetto al solo impiego dell’aria. Aria e grandi impianti possono restare dentro la stessa relazione. Il valore deriva dal mantenere le prestazioni richieste dell’insieme, oltre a vendere ispezioni ricorrenti.
Il servizio rafforza la posizione hardware e informa sui bisogni dei clienti. Crea anche responsabilità oltre la prima consegna. Il gruppo integrato può catturare la relazione maggiore; lo specialista sostiene il componente dentro un sistema di più fornitori. Chiarezza delle responsabilità è importante quando un problema attraversa diverse apparecchiature.
Base installata e profitto ricorrente garantito restano distinti. Ricavi, margini, adesione ai servizi e mantenimento dei clienti sostengono il caso quando dichiarati. Più installazioni non stabiliscono automaticamente quale percentuale comprerà assistenza dal produttore o quanto renderà ogni contratto. Restano costi e concorrenza reali.
15 — Confronto finanziario: la crescita supera il solo liquido
I denominatori differiscono. Vertiv include infrastruttura, Modine ha un segmento specifico e un totale storico con attività separata, nVent presenta continuità in protezione e connessione, Trane un ampio portafoglio climatico. Le percentuali non sono quattro stime dello stesso mercato.
Anche le etichette dei margini contano. Il 19,7% Modine è lordo di segmento; il 25,2% Vertiv è operativo rettificato consolidato. nVent distingue misure operative e adjusted; Trane offre indicatori propri. Il margine lordo esclude costi inclusi in quello operativo. Ordinare le percentuali confronterebbe strati diversi prima ancora dei prodotti.
Lo stesso vale per i periodi di cassa. I 2,8 miliardi Trane sono cumulati dall’inizio dell’anno. I flussi Vertiv e nVent citati riguardano singoli trimestri. Rettifiche e perimetri limitano ulteriormente il confronto. I dati informano sui rispettivi gruppi, mentre una graduatoria richiede basi coerenti.
Acquisizioni e scorpori cambiano il perimetro. Vertiv separa organico e acquisito. Modine conclude la separazione dopo settembre; nVent chiude Maverick Power dopo il trimestre. Risultati storici, proprietà corrente e guidance possono quindi descrivere insiemi diversi. Conservare le date impedisce di presentare un’ipotesi pro forma come fatto dichiarato.
Il confronto significativo collega prodotto termico, peso economico, costi e capitale necessario. La valutazione aggiunge prezzo di mercato e obblighi. La domanda da sola non stabilisce convenienza relativa e una scorciatoia senza data non risolve le differenze delle quattro società.
16 — Circolante e costo della crescita rapida
Il produttore può spendere per componenti, magazzino, personale e macchinari prima di incassare. Gli ordini forti aumentano quindi il fabbisogno anche con progetti interessanti. Tempi dei fornitori, anticipi e milestone di fatturazione stabiliscono quanto debba essere finanziato internamente.
Le scorte sostengono l’aumento previsto o proteggono le forniture. Possono anche riflettere un sito in ritardo o una configurazione richiesta in quantità inferiori. La variazione patrimoniale richiede una spiegazione operativa. Non è automaticamente prudenza né allarme; ordini e consegne permettono di distinguerli.
La concentrazione dei clienti influenza il ciclo. Un grande compratore porta volumi e visibilità ma condiziona prezzo, specifiche e pagamento. Progetti diversi possono avere lo stesso cliente finale anche con intermediari differenti. La crescita del settore non elimina il potere contrattuale né la necessità di gestire pochi grandi acquirenti.
La capacità costruita in anticipo permette consegne e crescita. Se l’adozione rallenta, l’utilizzo delude. Il ritorno dipende da tempi e flessibilità oltre alla grandezza finale del mercato. La stessa fabbrica può essere strategicamente utile e finanziariamente onerosa durante un rinvio.
I prossimi dati possono collegare vendite, scorte, crediti, investimenti e cassa. Domanda forte con esecuzione stabile e riscossioni migliori suggerisce una lettura diversa da ordini elevati con slittamenti ripetuti. Entrambe le situazioni possono partire da una buona opportunità termica, producendo risultati differenti.
17 — Tre scenari per la mappa competitiva
Il liquido ad alta densità cresce rapidamente. I fornitori partecipano con CDU selezionate, altre apparecchiature e integrazione. Il beneficio dipende da contenuto e scelta del cliente; produzione e circolante devono seguire. Il portafoglio ampio cattura più funzioni assumendo più coordinamento. La crescita del mercato non garantisce quote uguali.
Gli edifici esistenti si aggiornano gradualmente con l’ibrido. L’aria resta utile mentre si aggiunge liquido. Progettazione, controlli e servizio acquistano importanza insieme all’hardware. Il ritmo segue economia e vincoli del cliente. Una transizione lenta modifica la composizione senza eliminare il bisogno di smaltire calore.
Hardware e temperature evolvono. Requisiti diversi cambiano l’equilibrio fra rack e impianto. La flessibilità limita riprogettazioni, ma i fornitori devono investire ancora in compatibilità. L’annuncio dimostra intenzione e disponibilità; l’evidenza del cliente dimostra adozione.
Sono scenari analitici, anziché previsioni. Individuano il primo cambiamento: contenuto selezionato, tempi o architettura. Il risultato passa poi da prezzi, costi, capacità e incassi. I ricavi possono salire con margini temporaneamente compressi, oppure i margini restare buoni mentre il progetto slitta.
Vertiv offre una relazione infrastrutturale ampia, Modine una termica in crescita con perimetro diverso, nVent liquido insieme a protezione ed elettrico, Trane grandi impianti e assistenza con prodotti vicini al rack. La sovrapposizione rende concreta la concorrenza; le differenze impediscono una classifica semplice di esposizioni pure.
18 — Che cosa può dimostrare il prossimo aggiornamento
Per Vertiv contano conversione degli ordini, composizione fra prodotti e servizi, capacità e cassa dopo gli investimenti. Il consolidato forte è significativo; le affermazioni dedicate alla termica richiedono informativa dedicata. La trimestrale può mostrare se il periodo di domanda intensa diventa esecuzione ripetibile.
Per Modine sono centrali perimetro trattenuto e Data Centers. Vendite, input, margine lordo, profitto e capitale descrivono parti differenti dell’aumento produttivo. I volumi possono crescere con costi sotto pressione. Dopo lo scorporo serve confrontabilità con lo storico.
Per nVent vanno seguiti separatamente piano termico e portafoglio infrastrutturale. L’avvio di una fabbrica futura è diverso dalla locazione. Maverick Power amplia l’elettrico, mentre produzione e redditività del liquido restano domande operative specifiche.
Per Trane adozione, grandi macchine, controlli e servizi possono mostrare dove il data center diventi significativo. Dimostrazione di laboratorio e lancio CDU sono prove diverse. Nessuna trasforma tutto il backlog o la cassa annuale in una misura AI.
L’evidenza migliore unisce apparecchiature scelte, installazioni accettate, margini spiegati e cassa. La domanda stabilisce il bisogno, la progettazione la soluzione, produzione e assistenza la consegna. Il risultato dell’azionista dipende dal completare la catena a un costo interessante.
19 — Tre letture pratiche delle misure
Il primo esempio riguarda l’efficienza complessiva. Immaginiamo un sito puramente illustrativo che usi 100 unità di energia per l’elettronica e 20 per tutte le altre funzioni nello stesso periodo di osservazione. Il totale è 120 e il PUE è 120 diviso 100, cioè 1,20. Le 20 unità non rappresentano necessariamente soltanto il raffreddamento: comprendono tutto ciò che si trova nel numeratore ma non nel consumo dell’elettronica. Attribuirle integralmente a una sola macchina introdurrebbe un’ipotesi assente. È un esempio matematico, senza dati misurati delle quattro società o di un loro cliente.
Se una modifica portasse quelle funzioni da 20 a 18 mantenendo uguale il carico informatico, il totale diventerebbe 118 e il PUE 1,18. Le funzioni accessorie migliorerebbero del 10%, mentre l’energia totale scenderebbe di 2 su 120, circa l’1,67%. La stessa modifica genera quindi percentuali diverse secondo il denominatore. Il calcolo spiega perché un risparmio sul componente non vada presentato come identico risparmio sul sito. Inoltre, se cambia anche il lavoro informatico svolto, occorre una misura ulteriore per confrontare l’utilità prodotta. DOE, formula del PUE.
Il secondo esempio riguarda il conto economico. nVent riporta 1.515 milioni di vendite, 282 milioni di risultato operativo e 335 milioni rettificati. Il primo rapporto, 282 diviso 1.515, è circa il 18,6%; il secondo è circa il 22,1%. Entrambi descrivono lo stesso gruppo e trimestre, ma con spese trattate diversamente. Il comunicato fornisce le riconciliazioni: scegliere la percentuale maggiore senza mantenere l’etichetta cambierebbe il significato. Nessuno dei due rapporti è un margine dichiarato della sola CDU o dell’intero mercato del liquido. nVent, tabelle trimestrali.
La stessa attenzione serve per Modine. Il 19,7% citato è il margine lordo Data Centers, mentre 61,2 e 67,6 milioni sono rispettivamente profitto operativo ed EBITDA rettificato del segmento. La differenza non rappresenta una discrepanza da cancellare: i livelli sottraggono costi diversi. L’aumento dei ricavi può migliorare il profitto assoluto attraverso i volumi anche quando il margine lordo scende per gli input. Per giudicare il risultato occorrono entrambe le dimensioni, non una scelta fra crescita e percentuale. Modine, risultati per segmento.
Il terzo esempio riguarda il tempo. Una cassa accumulata in nove mesi incorpora più stagioni operative, riscossioni e investimenti rispetto a un singolo trimestre. Non si può affiancare direttamente ai flussi di tre mesi e leggere la differenza come superiorità produttiva. Anche dividere il dato annuale parziale per tre produrrebbe soltanto una media aritmetica, senza dimostrare che ogni trimestre abbia generato quel risultato. Le consegne infrastrutturali e gli incassi possono essere discontinui. Trane indica esplicitamente il proprio free cash flow da inizio anno; Vertiv e nVent accompagnano i valori trimestrali con i loro periodi.
Questi esempi riconducono il tema allo stesso criterio: grandezza, confine e tempo devono restare associati. I megawatt indicano capacità termica nelle condizioni previste; il PUE descrive un rapporto energetico del sito; il margine descrive un livello di profitto; la cassa descrive fondi generati in un periodo. Sono misure complementari. Una tecnologia convincente può migliorare uno dei passaggi senza avere ancora dimostrato tutti gli altri, e l’analisi economica diventa più precisa quando segue ciascun collegamento anziché comprimerli in un’unica percentuale.
Anche l’acqua ha un denominatore proprio. Il WUE del sito mette in relazione acqua utilizzata ed energia dell’elettronica, generalmente in litri per chilowattora. Non è un’altra forma del PUE: una misura riguarda acqua, l’altra energia. Un confronto ambientale deve mantenere anche lo stesso perimetro, evitando di accostare acqua diretta di un impianto e acqua comprensiva della produzione elettrica di un altro. Senza questa coerenza, una differenza apparente può derivare dalla contabilità dei confini anziché dalla tecnologia. La guida DOE distingue le due misure proprio perché affrontano risorse diverse. Per il cliente la scelta resta un problema complessivo di disponibilità, costo, affidabilità e condizioni locali. Per l’azionista il vantaggio commerciale del prodotto va collegato a quella scelta concreta, senza attribuire al fornitore il risultato ambientale dell’intero sito. DOE, PUE e WUE.
20 — Domande che chiariscono il tema
Il liquido elimina i chiller?
Dipende da temperature, clima e progetto completo. Raccogliere calore vicino al chip non elimina lo smaltimento. Alcune architetture riducono la refrigerazione in condizioni adatte, altre mantengono i chiller. Il termine «liquido» non specifica da solo la sala impianti.
Un circuito chiuso significa acqua zero?
Descrive un circuito, senza descrivere ogni parte del sito. Smaltimento esterno e confine contano. Il circuito tecnologico può convivere con una torre che consuma acqua altrove. Occorrono architettura completa e condizioni dichiarate.
Capacità CDU e consumo elettrico sono confrontabili?
La prima misura calore trasferito nelle condizioni indicate; il secondo energia assorbita. Sono grandezze differenti. I megawatt nominali non sono automaticamente assorbimento, produzione annuale o domanda redditizia del cliente.
Quale società è un’esposizione pura al raffreddamento AI?
Tutte hanno altre attività. Anche la termica più diretta comprende clienti e prodotti diversi. Il bilancio richiede contesto di segmento e perimetro. Partecipazione importante non significa assegnare tutto il consolidato al tema.
Perché la crescita può convivere con margini inferiori?
Materiali, composizione, dazi, avviamento e prezzi cambiano mentre salgono le vendite. Modine Data Centers offre un esempio. Profitto totale maggiore e margine percentuale minore possono convivere. La causa distingue tempi, investimenti e cambiamento più persistente.
Qual è la domanda d’investimento più utile?
Quale funzione termica venga fornita, quanto valore entri nell’installazione accettata e quanta cassa rimanga dopo produzione, supporto e reinvestimenti. Collega la domanda AI alla società senza trattare ogni annuncio come utili subito ricorrenti.
Approfondimenti, strumenti e ricerca
La mappa degli hub offre ricerca sulle società. JC Just Charts raccoglie strumenti grafici. Il confronto in inglese tratta lo stesso tema sul .com.
Avvertenze
Contenuto educativo e informativo, senza consigli di investimento né offerte di compravendita. Adozione, architetture, costi, concorrenza, forniture e finanziamento possono cambiare. Guidance e capacità previste sono aspettative, senza garanzia. I dati conservano periodi e definizioni; gli scenari sono possibilità analitiche. Gli investimenti possono perdere parte o tutto il capitale. Merlintrader può detenere posizioni nei titoli citati e alcuni collegamenti possono essere affiliati. Consulta disclaimer e termini e condizioni.