






Merlintrader Stock Hub · Biotech 2026
Nasdaq: $PRME
Prime Medicine ($PRME): il primo trial in vivo di Prime Editing recluta ad Auckland mentre la finestra per il deposito di PM647 corre fino al 30 settembre
Come il Prime Editing si distingue dagli altri strumenti di gene editing, cosa devono dimostrare PM577a, PM647 e PM359, il vantaggio dei concorrenti, l’economia delle partnership, la runway e il rischio diluizione tra promessa scientifica e valore clinico.
Ricevi ogni report di Merlintrader in tempo reale su Telegram: unisciti a @merlintrader_eu.
Ultime notizie
Controllo sulle fonti primarie fino al 6 settembre 2026. Su EDGAR non c’è nulla di Prime Medicine dopo il Form 10-Q del 6 agosto 2026; i due fatti aggiunti in questo controllo sono un comunicato sulle conferenze e un record di registro. Nessun annuncio ancora sull’IND o CTA di PM647, che la società colloca nel terzo trimestre 2026.
Il primo trial in vivo di Prime Editing è registrato e recluta ad Auckland
Lo studio di fase 1/2 di PM577a nella malattia di Wilson (identificativo dello sponsor Prime-0201, EudraCT 2025-525034-62) è stato pubblicato per la prima volta il 5 agosto 2026 e il record è stato aggiornato il 3 settembre 2026 con stato complessivo Recruiting. I centri elencati sono due: New Zealand Clinical Research a Grafton, Auckland, in reclutamento, e ARC Texas Liver Institute a San Antonio, non ancora in reclutamento. Il disegno è in aperto, a braccio singolo, con 42 partecipanti stimati, adulti e adolescenti dai 12 anni, una sola infusione endovenosa di Prime Editor formulati in LNP, esito primario frequenza e gravità degli eventi avversi emergenti dal trattamento. Il registro indica un avvio stimato a settembre 2026, completamento primario a novembre 2028 e completamento dello studio a dicembre 2028. Registrazione e attivazione dei centri sono due delle tre conferme che contano per l’avvio di un trial; il primo paziente trattato è la terza e non è stata annunciata.
Tre appuntamenti a settembre: Wells Fargo il 10, H.C. Wainwright il 15, Morgan Stanley il 16
Il management terrà incontri individuali alla Wells Fargo 21st Annual Healthcare Conference giovedì 10 settembre 2026 a Boston e due fireside chat alla H.C. Wainwright 28th Annual Global Investment Conference martedì 15 settembre 2026 alle 9:30 ET e alla Morgan Stanley Global Healthcare Conference mercoledì 16 settembre 2026 alle 10:00 ET, entrambe a New York. Le due fireside chat sono trasmesse in webcast, con registrazioni disponibili sul sito per 90 giorni; gli incontri Wells Fargo no. Sono eventi di comunicazione, non di dati, ma sono le prime occasioni pubbliche da quando il record del trial è passato a Recruiting e da quando la finestra per il deposito di PM647 è entrata nel suo ultimo mese.
95,1 milioni di dollari fra cassa e investimenti, autonomia “nel 2027” e un paragrafo sul going concern
Cassa ed equivalenti erano 47,5 milioni di dollari e gli investimenti a breve 47,6 milioni al 30 giugno 2026, con altri 13,7 milioni di cassa vincolata fuori da quel totale. La cassa assorbita dalle attività operative è stata di 83,8 milioni nel primo semestre; la perdita netta trimestrale di 42,1 milioni, ricerca e sviluppo 33,4 milioni, spese generali e amministrative 11,0 milioni. Il management dichiara che cassa, equivalenti e investimenti esistenti finanziano le operazioni nel 2027, e lo stesso documento conclude che le condizioni sollevano un dubbio sostanziale sulla capacità della società di continuare come going concern entro un anno dalla data di deposito, perché un finanziamento non ancora impegnato non si può contare. Le azioni ordinarie erano 181.376.856 al 31 luglio 2026. Il comunicato ha ribadito il deposito IND e/o CTA di PM647 per il terzo trimestre 2026 e i primi dati di PM577a per il 2027.
Scenario rialzista e scenario ribassista
Il caso costruttivo
La piattaforma è passata dalle slide alle persone due volte. PM359 ha ripristinato l’attività della NADPH ossidasi in due pazienti con malattia granulomatosa cronica in un lavoro peer-reviewed e ha le designazioni RMAT, Fast Track, Orphan Drug e Rare Pediatric Disease. PM577a, la prima terapia in vivo di Prime Editing, ha ottenuto una CTA in Nuova Zelanda a giugno e un IND negli Stati Uniti a luglio 2026, e il suo studio di fase 1/2 è registrato come NCT07748403 e in reclutamento al centro di Auckland secondo l’aggiornamento del registro del 3 settembre 2026. L’arbitrato vincolante con Beam Therapeutics si è chiuso a luglio 2026 senza violazioni né risarcimenti, liberando il campo di PM647. La ristrutturazione del 2025 ha portato la spesa in ricerca e sviluppo da 41,4 milioni di dollari nel secondo trimestre 2025 a 33,4 milioni un anno dopo, e la collaborazione con Bristol Myers Squibb porta fino a 3,5 miliardi di milestone condizionate più 64,0 milioni di ricavi differiti ancora da riconoscere. Se la stessa coppia LNP ed editor corregge due malattie del fegato nel 2027, una sola piattaforma avrà prodotto più asset.
Il caso scettico
Il bilancio non aspetta la scienza. Cassa e investimenti per 95,1 milioni di dollari al 30 giugno 2026 stanno contro 83,8 milioni di cassa operativa assorbita in sei mesi, il Form 10-Q dichiara un dubbio sostanziale sul going concern e la società ha pronti un prospetto ATM da 200 milioni e uno shelf da 500 milioni: un finanziamento prima dei dati del 2027 è lo scenario di base, e Finviz riporta un interesse short pari al 36,7% del flottante al 6 settembre 2026. PM577a parte in adulti clinicamente stabili sotto terapia di fondo, dove l’efficacia precoce è difficile da leggere, e il registro colloca il completamento primario a novembre 2028. PM647 non ha dati umani mentre BEAM-302 ha 29 pazienti trattati e un piano registrativo, e il suo deposito IND o CTA è ancora una finestra che si chiude il 30 settembre 2026. PM359 poggia su due pazienti e su un record di registro che arriva al 2030. Le conferenze di settembre sono date; il primo paziente trattato non lo è ancora.
Prossimo evento con una data
H.C. Wainwright 28th Annual Global Investment Conference, fireside chat — martedì 15 settembre 2026, ore 9:30 ET (15:30 in Italia), New York, in webcast
Annunciato il 3 settembre 2026. Prima, il management tiene incontri individuali alla Wells Fargo 21st Annual Healthcare Conference giovedì 10 settembre 2026 a Boston, non trasmessi in webcast; dopo, una seconda fireside chat alla Morgan Stanley Global Healthcare Conference mercoledì 16 settembre 2026 alle 10:00 ET (16:00 in Italia). Le registrazioni restano sul sito della società per 90 giorni. Sono gli unici eventi societari con una data pubblicata. Il deposito IND e/o CTA di PM647 resta una finestra del terzo trimestre 2026 che si chiude il 30 settembre; il primo paziente trattato nello studio PM577a, il cui record di registro è passato a Recruiting il 3 settembre 2026, non ha una data annunciata; i primi dati clinici di PM577a sono una finestra del 2027.
Dati chiave
Prezzo di riferimento — chiusura del 4 settembre 2026
$3,70
Chiusura Nasdaq, 4 settembre 2026 (Marketstack)
Capitalizzazione — chiusura del 4 settembre 2026
$671,1M
Calcolo Merlintrader: 181.376.856 azioni al 31 luglio 2026 × chiusura di $3,70 del 4 settembre 2026. Finviz indica $671,09M mentre il suo campo azioni riporta 180,74M, il conteggio al 30 giugno 2026, che non riproduce quel valore alla chiusura: i due campi dell’aggregatore sono riportati come stanno
Cassa + investimenti — 30 giugno 2026
$95,1M
30 giugno 2026; esclusi $13,7M di cassa vincolata
Cassa operativa usata, primo semestre 2026
$83,8M
Flusso di cassa operativo nei sei mesi chiusi al 30 giugno
Runway aziendale
Nel 2027
Guidance del management: non significa fino a tutto il 2027
Going concern
Dubbio sostanziale
Conclusione esplicita secondo ASC 205-40 nel 10-Q Q2
Trial in vivo principale
PM577a recluta
NCT07748403 in stato Recruiting all’aggiornamento del registro del 3 settembre 2026; centro di Auckland aperto, San Antonio non ancora
Azioni in circolazione — 31 luglio 2026
181,38M
Azioni ordinarie al 31 luglio 2026
Nessun prodotto approvatoNessun ricavo da prodottoPrimi dati in vivo attesi nel 2027Rischio editing permanenteIl finanziamento è parte della tesi
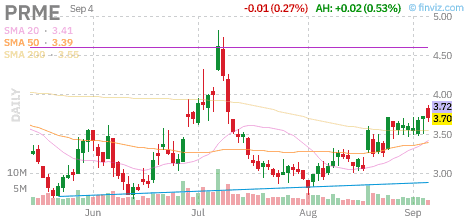
Grafico giornaliero $PRME, Finviz, fino alla chiusura del 4 settembre 2026Fonte: Finviz. Solo a scopo informativo; non è una raccomandazione.
Finestra dichiarata, non una data
Deposito IND e/o CTA di PM647 indicato per il Q3 2026, una finestra che si chiude il 30 settembre 2026 e senza deposito annunciato al 6 settembre
Il deposito porterebbe un secondo programma epatico dietro PM577a e metterebbe alla prova il modello modulare basato sulla stessa LNP “universale”. Resta guidance societaria finché filing e autorizzazione non saranno comunicati.
Il dibattito in una riga
Prime ha una prova umana reale, ma limitata a due pazienti PM359; il bilancio potrebbe richiedere capitale prima della validazione clinica della tesi in vivo
La portata scientifica è ampia: una piattaforma, più tipi di mutazione. La domanda investibile è più stretta: Prime riuscirà a trasformare quell’ampiezza in dati umani riproducibili prima che diluizione, complessità e concorrenti meglio finanziati riducano le opzioni strategiche?
01 Executive summary e lettura per l’investitore
Prime Medicine prova a trasformare il gene editing “search-and-replace” in una piattaforma terapeutica. I Prime Editor sono progettati per riscrivere una sequenza di DNA senza creare intenzionalmente una rottura a doppio filamento e senza richiedere un template di DNA donatore separato. In teoria possono affrontare sostituzioni, piccole inserzioni e piccole delezioni che non rientrano nei casi più semplici per nuclease editing o base editing.
La società non è più soltanto una storia preclinica. PM359 ha prodotto una prova di concetto peer-reviewed in due partecipanti con malattia granulomatosa cronica p47phox-deficiente e ha ottenuto la designazione RMAT. PM577a ha un IND autorizzato negli Stati Uniti e una CTA autorizzata in Nuova Zelanda: è il primo programma in vivo di Prime pronto a entrare nell’uomo. PM647 dovrebbe seguire, con deposito regolatorio previsto nel terzo trimestre 2026.
Il progresso non cancella i rischi. L’evidenza PM359 è minuscola e utilizza cellule staminali autologhe modificate ex vivo dopo condizionamento con busulfano. PM577a e PM647 non hanno ancora dati umani. Nel 10-Q Q2 2026 Prime dichiara un dubbio sostanziale sulla continuità aziendale nei dodici mesi successivi all’emissione del bilancio, mentre il management parla di runway “nel 2027”. Le due frasi non sono in contraddizione: la runway è una stima operativa; il giudizio contabile riflette capitale aggiuntivo non ancora garantito e non sotto il pieno controllo della società.
Cosa può essere sottovalutato
Se lo stesso stack editor-LNP producesse correzione umana significativa nella malattia di Wilson e nell’AATD, Prime dimostrerebbe che una piattaforma modulare può generare più asset in vivo. Sarebbe più importante del successo in una sola indicazione e aumenterebbe il potere negoziale con i partner.
Cosa può essere sottostimato
$95,1 milioni di cassa e investimenti sono pochi rispetto a $83,8 milioni di cassa operativa assorbita in sei mesi, anche dopo la ristrutturazione. Prezzo, timing e dimensione di un finanziamento possono cambiare materialmente il risultato per azione prima dei readout 2027.
Che cosa non c’è e perché: Prime è scientificamente differenziata e ha superato una prima soglia di validazione umana, ma la tesi non può essere separata dalla raccolta di capitale. Non viene proposto un target price: qualsiasi modello sarebbe dominato da ipotesi non dimostrabili su finanziamento, probabilità di successo, lancio, prezzo e penetrazione.
02 Prime Editing: differenze reali e punti ancora da dimostrare
Il Prime Editing combina una proteina Cas adattata a incidere un filamento del DNA, una trascrittasi inversa e una guida chiamata pegRNA. La pegRNA dirige il complesso verso un indirizzo genomico e contiene il template della riscrittura desiderata. Invece di tagliare entrambi i filamenti, il sistema incide il target e copia nel genoma la sequenza programmata.
L’attrattiva pratica è la flessibilità. Un sistema a nucleasi è potente quando basta interrompere un gene o affidarsi alla riparazione cellulare. Un base editor può essere molto efficiente per alcune conversioni di una singola lettera. Il Prime Editing è progettato, almeno in teoria, per tutte le dodici sostituzioni base-base e per piccole inserzioni e delezioni. La formula “cerca e sostituisci” è intuitiva, ma fa sembrare semplice una biologia che non lo è.
I tre livelli dell’esecuzione
| Livello | Cosa deve funzionare | Cosa può fallire |
|---|---|---|
| Design dell’editor | pegRNA ed editor devono produrre sufficiente sequenza corretta nel locus previsto. | Efficienza bassa, sottoprodotti, modifiche indesiderate o variabilità tra cellule. |
| Delivery | L’editor deve raggiungere le cellule rilevanti a una dose tollerabile. Prime usa LNP nel fegato e un processo ex vivo per PM359. | Esposizione insufficiente, reazioni immunitarie, enzimi epatici o dose impraticabile. |
| Traduzione clinica | La correzione molecolare deve generare beneficio durevole con un rapporto beneficio-rischio accettabile. | Un biomarcatore forte può non modificare gli outcome; tossicità rare emergono con numeri e follow-up maggiori. |
PM359 risponde per la prima volta alla domanda sul design in esseri umani: le cellule modificate hanno attecchito e generato attività NADPH ossidasi misurabile. Non risponde al problema del delivery in vivo nel fegato o nel polmone e non stabilisce la sicurezza di lungo periodo. PM577a e PM647 testano quindi qualcosa di più dei singoli asset: il passaggio dal controllo di produzione ex vivo alla somministrazione sistemica.
Non confondere le categorie. Prime Editing, base editing e nuclease editing hanno obiettivi sovrapposti ma meccanismi, payload, efficienza e rischi diversi. Il successo di un concorrente convalida il concetto di correzione permanente, non la molecola o il delivery specifici di Prime.
03 La strategia focalizzata dopo la ristrutturazione 2025
Nel maggio 2025 Prime ha concentrato gli investimenti interni su due programmi epatici in vivo—malattia di Wilson e AATD—ridotto l’organico di circa il 25% e cambiato leadership.L’ex CEO Keith Gottesdiener ha lasciato il ruolo di amministratore delegato; l’ex CFO Allan Reine è diventato CEO, mentre Jeff Marrazzo, consigliere dal maggio 2023 e cofondatore di Spark Therapeutics, è diventato Executive Chair. La società stimava di ridurre quasi della metà il fabbisogno di cassa fino al 2027.
“Ridurre il fabbisogno” non significava che la cassa già presente avrebbe finanziato ogni programma fino a dati decisivi. Significava meno scommesse parallele, costi del personale inferiori e una sequenza più chiara nell’uso del capitale. Nel Q2 2026 la R&D è scesa a $33,4 milioni da $41,4 milioni; la G&A a $11,0 milioni da $13,1 milioni. La società ha comunque utilizzato $83,8 milioni di cassa operativa nel primo semestre.
PM359 mostra anche come la strategia possa cambiare. Nel 2025 il programma CGD era stato inizialmente deprioritizzato mentre Prime cercava un partner. Dopo i primi due pazienti, la pubblicazione peer-reviewed e il momentum regolatorio, la società ha riaperto il percorso verso una potenziale BLA. È razionale se l’FDA accetta un pacchetto mirato per una malattia grave e ultra-rara, ma aggiunge lavoro regolatorio e produttivo ai due lanci epatici.
Il test della focalizzazione: riusare LNP, tossicologia, produzione e conoscenza regolatoria di PM577a deve abbreviare davvero PM647; PM359 non deve consumare la cassa necessaria per i readout epatici; le partnership devono creare capitale non diluitivo reale, non soltanto milestone teoriche lontane.
04 PM577a nella malattia di Wilson: il primo trial in vivo
La malattia di Wilson deriva da varianti patogene di ATP7B, che alterano il trasporto del rame e ne permettono l’accumulo tossico, soprattutto in fegato e cervello. PM577a è progettato per pazienti con la variante H1069Q. Prime la descrive come la causa singola più comune negli Stati Uniti e una variante importante in Europa; la popolazione indirizzabile resta però più stretta dell’intera Wilson, perché il genotipo è determinante.
Medsafe ha autorizzato la CTA neozelandese nel giugno 2026 e l’FDA ha autorizzato l’IND statunitense in luglio. Il Phase 1/2 globale previsto è open-label, first-in-human e a dose crescente, in adulti e adolescenti; inizierà con adulti clinicamente stabili sulla terapia standard. Gli obiettivi includono sicurezza, tollerabilità, attività biologica ed efficacia.
Il trial ha ora un record pubblico. ClinicalTrials.gov NCT07748403, identificativo dello sponsor Prime-0201 e numero EudraCT 2025-525034-62, è stato pubblicato il 5 agosto 2026 e aggiornato il 3 settembre 2026 con stato complessivo Recruiting: New Zealand Clinical Research a Grafton, Auckland, è in reclutamento e ARC Texas Liver Institute a San Antonio non lo è ancora. Il record elenca 42 partecipanti stimati, età minima 12 anni, una singola infusione endovenosa di Prime Editor formulati in LNP, esito primario gli eventi avversi emergenti dal trattamento per frequenza e gravità, avvio stimato a settembre 2026, completamento primario a novembre 2028 e completamento dello studio a dicembre 2028. Il numero EudraCT segnala una componente europea che i due centri elencati non mostrano ancora. Uno studio separato di prescreening, NCT07226622, è partito il 29 dicembre 2025 per identificare adulti portatori di H1069Q o R778L, con 30 partecipanti stimati e completamento stimato a dicembre 2027; all’aggiornamento del registro del 12 maggio 2026 lo stato era attivo, non in reclutamento.
Cosa deve mostrare un primo dataset utile
- Esposizione all’editing: prova credibile che la LNP abbia portato l’editor negli epatociti e generato la correzione voluta.
- Biologia funzionale: movimento coerente di più biomarcatori del rame compatibili con attività ATP7B ripristinata.
- Sicurezza: reazioni all’infusione e variazioni epatiche gestibili, senza segnali che rendano escalation o redosing impraticabili.
- Logica di dose: una relazione dose-risposta che sostenga una dose di sviluppo, non soltanto la massima dose tecnicamente somministrabile.
- Durata: persistenza coerente con una terapia one-time; i dati iniziali 2027 avranno necessariamente follow-up breve.
La popolazione iniziale crea una difficoltà interpretativa. Gli adulti stabili sono più prudenti per un first-in-human, ma terapia di fondo e stabilità basale possono nascondere i primi segnali di efficacia. Servono definizioni prespecificate dei biomarcatori, dati a livello di singolo paziente e follow-up, non soltanto la frase aziendale “miglioramento osservato”.
Confine della guidance: startup nel secondo semestre 2026 e dati iniziali nel 2027 sono aspettative societarie, non date garantite. L’autorizzazione IND permette di iniziare un trial; non dimostra efficacia né arruolamento puntuale.
05 PM647 nell’AATD: biologia a doppio bersaglio, timing competitivo difficile
PM647 mira a correggere la mutazione E342K, o PiZ, di SERPINA1. La mutazione genera Z-AAT mal ripiegata che si accumula nel fegato e lascia troppo poca alfa-1 antitripsina funzionale in circolo per proteggere i polmoni. Un editor efficace deve ottenere due risultati: ridurre Z-AAT tossica e produrre M-AAT funzionale.
Prime ha riferito che PM647 ha riportato M-AAT nel range umano sano in modelli murini completamente umanizzati a dosi definite clinicamente rilevanti. Sono dati preclinici aziendali incoraggianti, non efficacia umana. La società prevede IND e/o CTA nel Q3 2026 e primi dati clinici nel 2027.
Nel luglio 2026 un arbitrato vincolante ha risolto la controversia con Beam Therapeutics sull’accordo del 2019. Il tribunale ha stabilito che PM647 rientra nel campo assegnato a Prime, che Prime non ha violato l’accordo e che non deve danni monetari. Viene eliminato un overhang specifico sul programma; restano normali rischi di proprietà intellettuale, freedom-to-operate e concorrenza.
BEAM-302 è il benchmark inevitabile
BEAM-302 è già in clinica. Al cut-off del 10 febbraio 2026 Beam aveva trattato 29 pazienti. Nella coorte selezionata da 60 mg ha riferito AAT totale media di 16,1 µM, M-AAT corretta pari al 94% dell’AAT circolante e riduzione media Z-AAT dell’84%. La società pianificava un’espansione pivotal di circa 50 pazienti con biomarcatori valutati su 12 mesi.
I confronti cross-trial resteranno imperfetti, soprattutto prima che PM647 entri nell’uomo. Ma la sequenza è decisiva: PM647 dovrà offrire un profilo convincente per editing, esposizione, sicurezza, dose, producibilità o popolazione raggiungibile, non soltanto replicare un concetto già dimostrato clinicamente da Beam. Il possibile vantaggio Prime è la flessibilità della riscrittura; l’onere è dimostrare che la maggiore complessità molecolare si possa consegnare con sufficiente efficienza.
Read-through competitivo: i dati BEAM-302 riducono l’incertezza biologica sulla correzione in vivo di PiZ, un elemento positivo per il campo. Allo stesso tempo alzano l’asticella clinica e commerciale per PM647. Validazione e concorrenza possono essere vere insieme.
06 PM359 nella CGD: prova umana reale, base di evidenza minima
PM359 è un prodotto autologo di cellule staminali ematopoietiche CD34+ per la malattia granulomatosa cronica p47phox-deficiente dovuta a mutazioni di NCF1. Le cellule vengono raccolte, modificate ex vivo con un Prime Editor all-RNA, sottoposte ai controlli di rilascio e reinfuse dopo condizionamento mieloablativo con busulfano.
Il report peer-reviewed sul New England Journal of Medicine descrive due partecipanti. Entrambi hanno ottenuto attecchimento di neutrofili e piastrine. L’attività NADPH ossidasi è comparsa entro un mese ed era mantenuta a sei mesi nel primo paziente e quattro mesi nel secondo all’ultimo follow-up. Gli eventi avversi erano coerenti con il condizionamento al busulfano. Lo studio è stato finanziato da Prime Medicine.
È una prova di concetto importante: un prodotto Prime Edited è stato fabbricato, infuso, ha attecchito e ripristinato una funzione rilevante per la malattia. Non dimostra durata, sicurezza ampia, riproducibilità produttiva o sufficienza per una BLA convenzionale. Due osservazioni non possono caratterizzare tossicità poco comuni, variabilità del prodotto o comportamento clonale di lungo periodo.
Il registro NCT06559176 descrive un Phase 1/2 open-label, single-arm con 12 partecipanti previsti, avvio effettivo il 17 ottobre 2024 e arruolamento limitato su invito. La primary completion stimata è gennaio 2030. Prime punta comunque a un dialogo FDA verso una BLA nel primo semestre 2027.
Perché una BLA nel 2027 è possibile ma non assicurata
PM359 ha RMAT, Fast Track, Orphan Drug e Rare Pediatric Disease designation. RMAT può portare interazione intensiva con FDA, discussioni su endpoint surrogati o intermedi, rolling review e possibile priority review. Nessuna designazione riduce lo standard legale di approvazione o garantisce che due pazienti bastino. Restano ignoti numero di pazienti valutabili, follow-up, soglia di efficacia, comparabilità produttiva e impegni post-approvazione.
Checkpoint falsificabile: prima di attribuire valore rilevante alla BLA, servono informazioni scritte sul dataset concordato con FDA, follow-up richiesto, piano produttivo e contenuto del dossier. “Lavorare verso una BLA” descrive un’intenzione, non un accordo dell’autorità ad accettare i dati attuali.
07 Fibrosi cistica, CAR-T con BMS e optionality oltre i lead
Fibrosi cistica
Prime sviluppa un programma in vivo sostenuto dalla Cystic Fibrosis Foundation con due accordi: fino a 15,0 milioni di dollari dal gennaio 2024 e fino a 24,0 milioni aggiuntivi dal luglio 2025, questi ultimi in due tranche uguali, la prima composta da 6,0 milioni di finanziamento in contanti e da un investimento azionario di 6,0 milioni nell’offerta di agosto 2025, la seconda legata a milestone scientifiche non ancora raggiunte. Il bilancio al 30 giugno 2026 porta una passività per finanziamento della ricerca verso la Foundation di 18,0 milioni. La CF esalta il vantaggio teorico del Prime Editing: le varianti patogene sono numerose e di tipi diversi. Espone però il problema di delivery più duro. Raggiungere abbastanza cellule delle vie aeree, superare muco e barriere immunitarie e ottenere editing duraturo resta molto difficile.
Finché non emergeranno un candidato di sviluppo, un pacchetto di delivery pronto per il regolatore e una timeline umana, il programma va trattato come optionality di piattaforma, non come pilastro di valutazione nel breve termine.
Collaborazione Bristol Myers Squibb e PASSIGE
L’accordo di settembre 2024 riguarda prodotti T-cell ex vivo Prime Edited attraverso PASSIGE, sistema progettato per combinare Prime Editing e inserimento site-specific di cargo genetici più grandi. L’accordo includeva $55 milioni upfront e un investimento azionario da $55 milioni. Prime può risultare eleggibile per oltre $3,5 miliardi di milestone precliniche, di sviluppo e commerciali, oltre a royalty.
Il numero headline è contingente, dipende da più programmi e si distribuisce su anni. Non è cassa disponibile e non va capitalizzato al valore nominale. Gli indicatori utili sono ricavi da collaborazione, avanzamento dei programmi, esercizio delle opzioni e milestone effettivamente incassate. Al 30 giugno Prime registrava circa $64,0 milioni di ricavi differiti BMS correnti e non correnti, legati a obblighi di performance non ancora completamente soddisfatti.
Test di piattaforma: una collaborazione BMS produttiva convaliderebbe Prime come fornitore tecnologico oltre le malattie rare proprietarie. Una partnership silenziosa senza transizioni visibili lascerebbe teorica gran parte dei $3,5 miliardi potenziali.
08 Situazione finanziaria: runway e realtà contabile
| Voce Q2 / 30 giugno 2026 | Importo | Lettura per l’investitore |
|---|---|---|
| Cassa | $47,5M | Risorsa operativa immediatamente liquida. |
| Investimenti a breve | $47,6M | Cassa più investimenti liberi pari a $95,1M. |
| Cassa vincolata | $13,7M | Compresa nell’headline $108,8M, ma non equivalente a cassa liberamente utilizzabile. |
| Ricavi collaborazione Q2 | $1,2M | Non sono ricavi da prodotto; derivano dalla collaborazione BMS. |
| R&D / G&A Q2 | $33,4M / $11,0M | Costi in calo annuo ma elevati rispetto alla liquidità. |
| Perdita netta Q2 | $42,1M | Perdita base e diluita di $0,24 per azione. |
| Cassa operativa usata H1 | $83,8M | Misura storica, non previsione esatta del burn futuro. |
| Passività totali | $209,2M | Comprendono leasing, ricavi differiti e la passività da 18,0 milioni verso la Cystic Fibrosis Foundation; non sono tutte debito finanziario. |
| Patrimonio netto | $39,8M | In calo da $120,9M a fine 2025 per le perdite accumulate. |
Il management afferma che cassa, equivalenti e investimenti dovrebbero finanziare spese operative e capex “nel 2027”. La formula non indica un trimestre e non significa fino ai readout 2027. La frase di guidance cita cassa e investimenti, non la cassa vincolata inclusa nell’headline più ampia.
Il 10-Q dichiara separatamente che esiste un dubbio sostanziale sulla continuità aziendale nei dodici mesi successivi. Le regole contabili impediscono di considerare probabile un finanziamento futuro non impegnato e non controllato dalla società. Il messaggio è semplice: Prime prevede di operare nel 2027, ma non dispone oggi di risorse garantite sufficienti a rimuovere il rischio di finanziamento sull’orizzonte contabile.
Conclusione pratica: leggere soltanto $108,8 milioni e “nel 2027” ignora l’informazione più forte del filing. Capitale esterno, pagamento da partnership, ulteriori tagli o una combinazione sono variabili centrali 2026–2027.
Spesa in ricerca e sviluppo per trimestre
Milioni di dollari, come depositati. Il quarto trimestre 2025 è il residuo aritmetico fra il dato annuale e quello dei nove mesi.
$40,6MT1 2025
$41,4MT2 2025
$44,0MT3 2025
$34,7MT4 2025
$34,1MT1 2026
$33,4MT2 2026
09 Struttura del capitale e mappa della diluizione
Prime riportava 181.376.856 azioni ordinarie al 31 luglio 2026. Il conteggio economico diluito è maggiore. Al 30 giugno circa 26,0 milioni di strumenti erano esclusi dall’EPS diluito perché anti-diluitivi in perdita: 22,5 milioni di opzioni e 3,5 milioni di performance award non maturati. Le opzioni time-based in circolazione erano circa 21,7 milioni con strike medio ponderato di $3,60.
La società dispone di ampia infrastruttura per emettere equity. Un ATM del 2023 consente vendite fino a $300 milioni. La shelf registration depositata il 7 novembre 2025 e dichiarata efficace il 4 marzo 2026 copre fino a $500 milioni di titoli; il prospetto ATM attuale copre fino a $200 milioni, mentre altri $100 milioni richiederebbero un supplemento. Flussi di cassa e azioni relativamente stabili nel primo semestre non indicano uso significativo dell’ATM in quel periodo; la capacità inutilizzata esiste proprio per vendite future.
Come analizzare la diluizione
- Importo: capitale raccolto rispetto all’equity value di circa 671 milioni di dollari alla chiusura del 4 settembre 2026, calcolo Merlintrader.
- Prezzo: più basso è il prezzo, maggiore il numero di azioni necessario per la stessa cassa.
- Timing: raccogliere prima dei dati protegge la runway ma trasferisce più upside ai nuovi investitori; aspettare aumenta il rischio finanziario.
- Uso dei proventi: finanziare due trial epatici e un pacchetto BLA definito è diverso dal riaprire una pipeline troppo ampia.
- Offset non diluitivi: i pagamenti BMS contano quando vengono raggiunti, non quando compaiono come potenziale headline.
La diluizione non distrugge automaticamente la tesi. Un aumento ben prezzato che finanzia dati decisivi può accrescere il valore d’impresa anche con più azioni. Il rischio è l’emissione seriale a prezzi bassi senza abbastanza progresso clinico per migliorare il potere negoziale.
10 Azionariato, management e governance
La proxy 2026 offre uno snapshot al 31 marzo. Il co-fondatore David Liu risultava a 20,3 milioni di azioni, 11,26%; ARCH a 18,5 milioni, 10,24%; GV a 16,6 milioni, 9,17%; Bristol Myers Squibb a 11,0 milioni, 6,09%. Executive e director complessivamente erano indicati a circa 29,0 milioni, 16,04%, con la partecipazione di Robert Nelsen sovrapposta ad ARCH.
Questi numeri possono cambiare e le regole sulla beneficial ownership aggregano strumenti in modo diverso dal semplice conteggio delle azioni. La rilevanza è strategica: Prime ha un fondatore scientificamente influente, venture investor di lungo periodo e un partner farmaceutico tra gli azionisti importanti. Ciò può sostenere pazienza nello sviluppo, ma non elimina diluizione né garantisce lo stesso orizzonte temporale per tutti.
Allan Reine unisce esperienza finanziaria e operativa e deve trasformare una piattaforma dell’era fondativa in una biotech clinica focalizzata. Svetlana Makhni è chief financial officer dal 16 aprile 2026 (Form 8-K della stessa data). Jeff Marrazzo resta centrale come Executive Chair. Il test di governance è l’allocazione del capitale: mantenere due lanci in vivo, definire il pacchetto PM359, gestire i partner e finanziare l’azienda senza ricostruire troppo rapidamente la base costi.
Scorecard del management: attivazione puntuale PM577a, deposito/autorizzazione PM647, comunicazione trasparente sul dialogo FDA di PM359, burn trimestrale controllato e finanziamento che estenda la runway oltre i primi dati 2027.
Chi possiede $PRME, secondo il proxy 2026
Partecipazioni al 31 marzo 2026, come riportate dalla società nel proxy statement 2026.
36,8%
Quattro soci indicati
- David Liu, cofondatore20,3 milioni di azioni.11,26%
- ARCH Venture Partners18,5 milioni di azioni.10,24%
- GV16,6 milioni di azioni.9,17%
- Bristol Myers Squibb11,0 milioni di azioni, dall’investimento azionario della collaborazione del 2024.6,09%
- Tutti gli altriIl residuo, calcolo Merlintrader: 100 meno i quattro soci indicati.63,24%
11 Concorrenza: programma per programma
| Programma Prime | Comparatore chiave | Posizione relativa | Cosa conta |
|---|---|---|---|
| PM577a / Wilson | Ultragenyx UX701 e terapie croniche | PM577a è autorizzato al Phase 1/2; UX701 è in uno studio Phase 1/2/3 con fase pivotal. | Genotipo, biologia del rame, dose, durata e riduzione dell’onere standard-of-care. |
| PM647 / AATD | Beam BEAM-302 | PM647 è preclinico/IND-enabling; BEAM-302 ha 29 pazienti trattati e piano pivotal. | M-AAT, riduzione Z-AAT, sicurezza, dose e tempo fino all’evidenza pivotal. |
| PM359 / p47-CGD | Trapianto allogenico, profilassi cronica e altre gene therapy | Prova peer-reviewed in due pazienti; dialogo accelerato potenziale. | Durata, produzione, condizionamento, infezioni e dataset richiesto da FDA. |
| Programma CF | Modulatori CFTR e programmi di delivery genetico | Programma iniziale senza candidato clinico comunicato. | Delivery nelle vie aeree, mutazioni eleggibili, beneficio oltre i modulatori e ripetibilità. |
Valutare Prime contro “il gene editing” nel suo complesso è un errore. Pazienti, clinici e autorità valutano prodotti. Il concorrente di PM647 è un trattamento come BEAM-302 che mira alla stessa mutazione e ha già un profilo biomarker umano. Il concorrente di PM577a include sia gene therapy sperimentali sia terapie che controllano già il rame in molti pazienti.
La risposta strategica di Prime deve essere l’esecuzione modulare: riusare LNP epatica, capacità produttive e conoscenza regolatoria cambiando l’editor. Se il riuso riduce tempi e costo, la piattaforma acquisisce significato economico. Se ogni asset richiede una soluzione bespoke pluriennale, l’ampiezza diventa un peso.
Per il confronto completo consulta lo Stock Hub Beam Therapeutics e, per un benchmark più ampio sull’editing in vivo, lo Stock Hub Intellia Therapeutics.
12 Calendario catalyst e gerarchia delle evidenze
| Finestra | Evento potenziale | Stato al cut-off | Cosa conferma davvero |
|---|---|---|---|
| Q3 2026 | Deposito IND e/o CTA PM647 | Guidance societaria | Comunicazione datata del deposito e successiva autorizzazione. |
| 10, 15 e 16 settembre 2026 | Incontri individuali Wells Fargo (Boston); fireside chat H.C. Wainwright alle 9:30 ET e Morgan Stanley alle 10:00 ET (New York) | Annunciati il 3 settembre 2026; le due fireside chat sono in webcast | Eventi di comunicazione; la conferma che conta sarebbe un annuncio di deposito o di primo paziente trattato. |
| H2 2026 | Startup globale Phase 1/2 PM577a | NCT07748403 registrato il 5 agosto 2026 e in stato Recruiting al centro di Auckland all’aggiornamento del 3 settembre 2026; San Antonio non ancora in reclutamento | Registrazione del trial, siti attivi e primo paziente dosato. |
| 2026–H1 2027 | Dialogo FDA e preparazione BLA PM359 | RMAT concessa; BLA prevista in H1 2027 | Dataset/follow-up concordato e accettazione effettiva del deposito. |
| 2027 | Primi dati clinici PM577a | Guidance societaria | Dati per paziente su sicurezza, biologia/editing, dose e follow-up. |
| 2027 | Primi dati clinici PM647 | Guidance subordinata a filing e avvio | M-AAT/Z-AAT umane, sicurezza, dose e durata. |
| Qualsiasi trimestre | Finanziamento o partnership | Necessità strategica probabile, non evento datato | Proventi, prezzo, warrant, covenant, runway e uso dei fondi. |
Gerarchia delle prove
- Deposito o autorizzazione regolatoria: conferma permesso o pratica, non efficacia.
- Dati clinici a livello di paziente: test più forte, soprattutto con endpoint prespecificati e follow-up adeguato.
- Peer review: aumenta trasparenza ma non rende grande un dataset di due pazienti.
- Dati preclinici: utili per meccanismo e dose, deboli nel predire beneficio umano.
- Timeline del management: importanti per pianificare, ma forward-looking e sensibili a ritardi di siti, produzione e autorità.
13 Scenari bull, base e bear
Scenario bull
PM577a parte puntuale e mostra correzione in vivo pulita a dose pratica. PM647 entra in clinica e si avvicina alla biologia di BEAM-302 con un profilo competitivo. Il feedback FDA definisce una BLA PM359 fattibile. Prime raccoglie capitale da una posizione di forza o firma una partnership rilevante, estendendo la runway oltre i primi dati.
Scenario base
PM577a e PM647 avanzano, ma le timeline slittano e i primi dataset sono piccoli. PM359 richiede più pazienti o follow-up. L’optionality scientifica resta, ma un aumento di capitale allarga il numero di azioni prima della prova di piattaforma. Il titolo rimane dominato dai catalyst.
Scenario bear
Il delivery in vivo produce editing insufficiente, segnali epatici o dose impraticabile. Il percorso BLA PM359 si espande. I concorrenti avanzano mentre Prime raccoglie a prezzi depressi. Un nuovo restringimento della pipeline riduce il premio di piattaforma a uno o due asset incerti.
Elementi che rompono la tesi
- Startup PM577a materialmente oltre la guidance senza causa esterna chiara.
- PM647 non ottiene autorizzazione o mostra un profilo inferiore al benchmark BEAM-302.
- Segnali di sicurezza legati all’editor o al delivery limitano dose o pazienti eleggibili.
- L’FDA richiede per PM359 un dataset molto più grande di quanto il piano di capitale possa sostenere.
- Il burn resta vicino al ritmo H1 mentre le timeline si allungano.
- Un finanziamento amplia molto le azioni senza coprire fino a evidenza clinica decisiva.
La tesi deve poter essere smentita. “Il Prime Editing può correggere molte mutazioni” è una promessa di piattaforma, non una conclusione d’investimento. La conclusione migliora soltanto quando dati di programma, chiarezza regolatoria e funding migliorano insieme.
14 Sentiment retail e limiti della misurazione
PRME attira narrazioni ad alta convinzione: il prestigio scientifico di David Liu, la metafora “search-and-replace”, le cure one-time e il confronto con i precedenti vincitori del gene editing. La narrazione opposta insiste su burn, diluizione e tempo prima dei dati in vivo. Entrambe possono amplificare i movimenti su notizie modeste.
Il riquadro che segue è la lettura Stocktwits alla data indicata. I post non strutturati possono servire a individuare domande o attese affollate, ma non sono prova di probabilità clinica, posizionamento istituzionale o rendimenti futuri. Ogni commento di trader va trattato come opinione di partecipanti al mercato non professionisti.
15 Domande frequenti
Prime Medicine è già una società clinical-stage?
Sì. PM359 ha trattato pazienti; PM577a ha IND statunitense e CTA neozelandese autorizzati per un Phase 1/2 globale. PM647 non era ancora in studio umano al cut-off del 6 settembre 2026, e il suo deposito IND e/o CTA non era stato annunciato.
Qual è il prossimo catalyst più vicino?
Gli eventi datati più vicini sono gli incontri Wells Fargo del 10 settembre 2026 e le fireside chat del 15 e 16 settembre 2026; l’evento guidato più vicino è il deposito IND e/o CTA di PM647 nel terzo trimestre 2026, una finestra che si chiude il 30 settembre. L’evento di valore più importante saranno i dati in vivo PM577a e poi PM647, attesi dall’azienda nel 2027.
RMAT significa che PM359 verrà approvato?
No. RMAT intensifica l’interazione con FDA e può consentire strumenti accelerati, ma non equivale ad approvazione né garantisce che il dataset attuale basti per una BLA.
Prime ha cassa fino alla fine del 2027?
La società dice “nel 2027”, non fino a fine anno. Il 10-Q segnala anche un dubbio sostanziale sulla continuità nei dodici mesi contabili: capitale aggiuntivo resta un rischio centrale.
Perché confrontare PM647 con BEAM-302?
Entrambi correggono la mutazione PiZ nell’AATD e mirano a ripristinare M-AAT funzionale riducendo Z-AAT tossica. BEAM-302 ha già dati umani e sviluppo pivotal pianificato.
L’accordo BMS vale oggi più di $3,5 miliardi?
No. È il totale potenziale di milestone subordinate a numerosi programmi e risultati. Upfront, ricavi contabilizzati e milestone effettivamente raggiunte sono economicamente diversi dall’eleggibilità headline.
Fonti primarie e registro della doppia verifica
- Risultati e aggiornamento Prime Medicine Q2 2026, 6 agosto 2026 — milestone, guidance, spese e runway.
- Form 10-Q Prime Medicine al 30 giugno 2026 — cassa, cash flow, azioni, going concern, ATM/shelf, collaborazione e rischi.
- ClinicalTrials.gov NCT07748403 — record di fase 1/2 di PM577a: prima pubblicazione 5 agosto 2026, aggiornamento 3 settembre 2026, stato Recruiting, centri, arruolamento, età, date.
- Prime Medicine, 3 settembre 2026: partecipazione a conferenze per investitori — Wells Fargo 10 settembre, H.C. Wainwright 15 settembre alle 9:30 ET, Morgan Stanley 16 settembre alle 10:00 ET.
- ClinicalTrials.gov NCT06559176 — disegno, arruolamento, stato e date PM359.
- New England Journal of Medicine: Prime Editing nella CGD p47phox-deficiente — report peer-reviewed su due partecipanti, follow-up e funding.
- Pipeline Prime Medicine — aree correnti, delivery, sostegno CF Foundation e contesto BMS.
- Annuncio RMAT PM359, 22 giugno 2026 — designazione e percorso dichiarato.
- Ristrutturazione strategica Prime Medicine, 19 maggio 2025 — focus, leadership, organico e costi.
- Proxy statement Prime Medicine 2026 — beneficial ownership datata, management e governance.
- Aggiornamento clinico BEAM-302, 25 marzo 2026 — benchmark AATD, 29 pazienti, biomarcatori e piano pivotal.
- ClinicalTrials.gov NCT06389877 — registro BEAM-302.
- Aggiornamento Ultragenyx Q2 2026 e ClinicalTrials.gov NCT04884815 — contesto competitivo UX701 nella Wilson.
Politica di doppia verifica: pipeline e timeline aziendali sono state confrontate con il 10-Q o con registri regolatori/clinici quando disponibili. PM359 è stato verificato tra comunicato societario, ClinicalTrials.gov e pubblicazione peer-reviewed. La concorrenza è stata controllata su comunicati dei competitor e registri dei trial. Le milestone future restano guidance. Il prezzo di riferimento è la chiusura Nasdaq del 4 settembre 2026 e l’equity value è un calcolo Merlintrader sul numero di azioni del Form 10-Q; flottante, interesse short e azionariato sono campi Finviz Elite rilevati il 6 settembre 2026.
Ricevi questi report in tempo reale
Ogni stock hub, aggiornamento sui catalyst e market brief di Merlintrader viene pubblicato su Telegram nel momento stesso in cui va online. Nessun paywall, nessuno spam, solo ricerca.
Unisciti a @merlintrader_eu su Telegram
Community: r/MerlintraderPub su Reddit e @merlintrader_eu su Telegram. Continua la ricerca biotech sull’Hub centrale Biotech Stocks di Merlintrader.
Disclaimer editoriale e legale. Questo contenuto ha finalità informative ed educative generali. Non è ricerca d’investimento personalizzata, sollecitazione, offerta o consulenza finanziaria, legale, fiscale o medica. Merlintrader non raccomanda di acquistare o vendere PRME o altri titoli. Le biotech possono perdere una parte sostanziale del valore dopo eventi clinici, regolatori, produttivi, finanziari o commerciali. L’editing genetico permanente può presentare rischi visibili soltanto con dataset più ampi e follow-up più lungo. I dati possono cambiare dopo il cut-off. Verifica sempre filing SEC, autorità, registri clinici e comunicazioni societarie aggiornate e consulta professionisti autorizzati. Performance passate e snapshot di mercato non predicono risultati futuri. Questo contenuto non costituisce una raccomandazione di investimento ai sensi della normativa CONSOB o SEC e non è ricerca in materia di investimenti ai sensi del regolamento MAR.
Merlintrader · Prime Medicine Stock Hub · Cut-off delle fonti 6 settembre 2026
Calendario Catalyst Biotech
Date PDUFA, riunioni AdCom, readout clinici e completamenti dei trial in un unico calendario gratuito e filtrabile.
Apri il Calendario PDUFA →
Date PDUFA, riunioni AdCom, readout clinici e completamenti dei trial in un unico calendario gratuito e filtrabile.
Apri il Calendario PDUFA →


