






Trasparenza IA: articoli e report sono realizzati con l’aiuto dell’intelligenza artificiale e sottoposti a verifiche che non equivalgono a una validazione specialistica. Possono contenere errori: verifica le informazioni rilevanti con fonti indipendenti. Leggi il disclaimer completo.
Stock Hub 2026 · Immunologia di precisione / TYK2
NASDAQ: $ALMS
Alumis ($ALMS) Stock Hub 2026: il valore della psoriasi può sopravvivere alla bocciatura LUMUS?
Il Phase 2b LUMUS ha fallito endpoint primario e secondari nella popolazione complessiva con lupus sistemico. Il segnale nel sottogruppo prespecificato IFNGS-high apre una domanda regolatoria, ma non convalida ancora il percorso verso il Phase 3. Il programma separato nella psoriasi mantiene invece l’obiettivo di depositare la NDA nel Q4 2026.
Ricevi ogni report Merlintrader in tempo reale su Telegram: entra in @merlintrader_eu.
Ultime notizie
Notizie e appuntamenti integrati il 9 settembre 2026 dalle fonti indicate. Dati finanziari e fotografie di mercato precedenti conservano le proprie date.
Conferenze e incontri per investitori
- 8 settembre 2026 · 17:00 CEST · data trascorsa · Wells Fargo
- 9 settembre 2026 · 20:10 CEST · Cantor
- 14 settembre 2026 · 13:45 CEST · Morgan Stanley
- 15 settembre 2026 · 16:15 CEST · Baird
Il calendario annuncia la partecipazione; non dimostra nuovi risultati clinici o una revisione della guidance.
LUMUS fallisce nella popolazione SLE complessiva
Nessuno dei tre regimi di envudeucitinib ha prodotto un miglioramento BICLA statisticamente significativo rispetto al placebo alla settimana 48. Alumis dichiara inoltre che gli endpoint secondari non sono stati raggiunti nell’insieme dei pazienti.
Leggi il comunicato depositato alla SECNegli IFNGS-high emerge un segnale BICLA legato alla dose
Tra i pazienti IFNGS-high, BICLA è stato 28,6% con placebo e 52,6% con 40 mg due volte al giorno. Il sottogruppo era prespecificato, ma appartiene a uno studio negativo e richiede accordo regolatorio e replica prospettica.
Consulta la presentazione LUMUSIl titolo perde circa il 56%
Alle 21:55 CEST ALMS trattava vicino a $9,50 contro una chiusura precedente di $21,81, in calo di circa il 56,4%. È un dato di mercato datato, non un input evergreen né una raccomandazione operativa.
Vedi la quotazione aggiornataBull Case vs. Bear Case
Lo scenario costruttivo
Envudeucitinib dispone già di due Phase 3 positivi nella psoriasi e di dati di estensione a 48 settimane coerenti. Alumis continua a prevedere la NDA nel Q4 2026, al 30 giugno disponeva di $502,3 milioni tra cassa e titoli negoziabili e indica una copertura del piano operativo fino al Q4 2027. Se il deposito nella psoriasi supera la revisione e l’ipotesi IFNGS-high riceve sostegno regolatorio, la capitalizzazione post-LUMUS potrebbe attribuire troppo poco al lead asset e alla piattaforma.
Lo scenario scettico
LUMUS ha fallito nella popolazione complessiva e il sottogruppo IFNGS-low si è mosso nella direzione sbagliata su BICLA. Un racconto basato sui sottogruppi non equivale a una strategia registrativa, anche quando l’analisi era prespecificata. La psoriasi entra in un mercato TYK2 competitivo, la società è in perdita e un futuro Phase 3 nel lupus assorbirebbe capitale prima della convalida del biomarcatore.
Prospettive cliniche / regolatorie e calendario investitori
Confronto di fine Phase 2 con FDA/EMA sul lupus, poi la NDA nella psoriasi prevista nel Q4 2026
Per il lupus conta capire se i regolatori accetteranno un Phase 3 arricchito per IFNGS, con dose e test definiti. In parallelo, il deposito nella psoriasi verificherà il rispetto dei tempi del pacchetto ONWARD già convalidato. Alumis non ha indicato una data precisa per nessuno dei due eventi.
Appuntamento per investitori più vicino: 9 settembre 2026 · 20:10 CEST · Cantor. Calendario e fonti sopra.
In sintesi
Lead asset
Envudeucitinib
Inibitore allosterico orale di TYK2; sperimentale
Endpoint primario LUMUS
Fallito
BICLA complessivo alla settimana 48
Deposito psoriasi
Q4 2026
Obiettivo societario per la NDA
Liquidità dichiarata
$502,3M
Cassa, equivalenti e titoli negoziabili al 30 giugno
Guidance di cassa
Fino al Q4 2027
In base al piano operativo corrente
Azioni con diritto di voto
129,44M
In circolazione al 6 agosto 2026
Arruolamento LUMUS
408
SLE autoanticorpi-positiva moderata-grave
Prossimo studio A-005
1H 2027
Phase 2 con biomarcatori nel Parkinson previsto
LUMUS negativo nell’insiemeIFNGS-high prespecificatoBICLA sfavorevole negli IFNGS-lowONWARD1/2 Phase 3 positiviNessuna voce di debito finanziario al 30 giugnoFinviz è una fonte secondaria ritardata
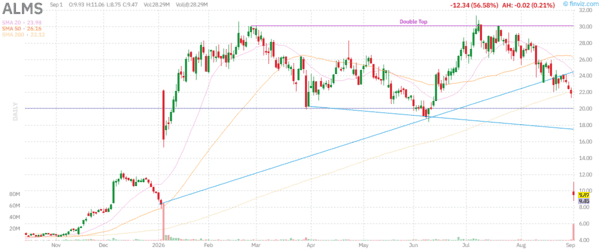
Grafico giornaliero $ALMS · Sep. 1, 2026 snapshotFonte: Finviz — dati di mercato ritardati, solo informativi.
Il reset di valutazione · visibile ora
Una molecola, due pacchetti probatori molto diversi
LUMUS ha danneggiato l’opzione lupus, ma non ha cancellato i risultati Phase 3 nella psoriasi. Dopo il crollo occorre tenere separati i due programmi e non valutare l’ipotesi IFNGS-high come se fosse già dimostrata.
01 La domanda centrale: che cosa è sopravvissuto a LUMUS?
La risposta breve è che la tesi del lupus non selezionato non è sopravvissuta, mentre il percorso registrativo nella psoriasi resta in piedi. LUMUS doveva verificare se tre regimi di envudeucitinib migliorassero BICLA alla settimana 48 in una popolazione ampia con lupus sistemico attivo, autoanticorpi-positivo e terapia standard di fondo. Tutti e tre hanno fallito. Viene meno l’interpretazione più ambiziosa del programma: un singolo inibitore orale di TYK2 efficace nell’intera popolazione SLE.
La tesi residua nel lupus è più stretta. Alumis ha misurato al basale una firma di quattro geni dell’interferone di tipo I e aveva prespecificato i sottogruppi alto e basso. Gli IFNGS-high hanno mostrato risposte più forti, soprattutto con 40 mg due volte al giorno; gli IFNGS-low no. Un regolatore potrebbe considerarla una strategia di arricchimento biologicamente coerente, oppure giudicarla insufficiente a riscattare uno studio fallito senza altro lavoro su dose, test e riproducibilità. La società vuole confrontarsi con FDA ed EMA prima di definire il Phase 3.
La psoriasi poggia su una base diversa: due studi Phase 3 randomizzati hanno raggiunto endpoint primari e secondari, seguiti da dati favorevoli di durata maggiore. La tesi sul titolo non dipende quindi più da un singolo evento tutto-o-niente nel lupus: combina un programma registrativo nella psoriasi, un’opzione lupus danneggiata ma non azzerata, A-005 e la liquidità disponibile.
Classificazione Merlintrader: ALMS è una biotech immunologica late-stage con un pacchetto di efficacia convalidato nella psoriasi e una strategia lupus arricchita per biomarcatore ancora da convalidare. Le due affermazioni hanno pesi probatori diversi e non vanno confuse.
02 Che cos’è Alumis oggi
Alumis sviluppa terapie mirate per malattie immunomediate. La scommessa scientifica principale è che l’inibizione selettiva di tyrosine kinase 2, TYK2, possa modulare le vie citochiniche implicate nell’infiammazione e nell’autoimmunità senza inibire direttamente JAK1, JAK2 o JAK3. Envudeucitinib, in precedenza ESK-001, è un inibitore allosterico orale di TYK2 e il principale asset della società. A-005 applica lo stesso bersaglio a una molecola progettata per attraversare la barriera ematoencefalica.
Verso la NDA
Envudeucitinib nella psoriasi a placche
ONWARD1 e ONWARD2 sono Phase 3 positivi. ONWARD3 aggiunge dati a più lungo termine. Alumis punta al deposito della NDA USA nel Q4 2026.
Strategia da rifare
Envudeucitinib nella SLE
LUMUS è negativo nel complesso. Il sottogruppo prespecificato IFNGS-high giustifica il confronto regolatorio, non conferma il disegno pivotal.
Clinica iniziale
A-005 nel Parkinson
Osservazioni di Phase 1 su target engagement e penetrazione nel SNC sostengono un Phase 2 con biomarcatori previsto nel primo semestre 2027.
La società attuale incorpora anche la fusione del 2025 con ACELYRIN. Nel 2026 uno dei programmi acquisiti, lonigutamab, è stato posto in un processo di alternative strategiche; l’asset IPR&D collegato ha subito una svalutazione di $41,8 milioni nel secondo trimestre. È un promemoria: bilancio e numero di azioni finanziano un’organizzazione più ampia di envudeucitinib, mentre il management sta restringendo l’allocazione del capitale.
03 Disegno di LUMUS: quale domanda doveva risolvere
Alumis riporta che LUMUS Parte A (NCT05966480) ha arruolato 408 adulti con SLE attiva moderata-grave, autoanticorpi-positiva, in terapia standard di fondo. La tabella topline di efficacia mostra denominatori pari a 101 per il placebo, 102 per envudeucitinib 40 mg due volte al giorno, 99 per 20 mg due volte al giorno e 103 per 20 mg una volta al giorno: 405 pazienti complessivi. I materiali dello sponsor non riconciliano la differenza di tre pazienti in quella tabella. Il trattamento è durato 48 settimane prima dell’estensione in aperto.
L’endpoint primario era la risposta BICLA alla settimana 48. BICLA richiede un miglioramento dell’attività di malattia senza peggioramenti clinicamente significativi in altri componenti e senza modifiche terapeutiche vietate. Le misure secondarie principali comprendevano SRI-4, CLASI-50, low lupus disease activity state, riduzione dei corticosteroidi, riduzione delle articolazioni attive e flare. Lo studio verificava quindi attività clinica ampia, non un solo surrogato di laboratorio.
L’analisi della firma interferonica non è stata inventata dopo il fallimento. Il sequenziamento RNA nel sangue al basale classificava i partecipanti tramite quattro geni—HERC5, IFI27, IFIT1 e RSAD2—e l’analisi high/low era prespecificata. Tuttavia, prespecificazione non significa automaticamente controllo di ogni problema di molteplicità né sostituisce un endpoint primario positivo. Test, cutoff, gestione dei dati mancanti e accettabilità regolatoria dovranno essere fissati prima di uno studio pivotal.
Limite del disegno: LUMUS può generare un’ipotesi credibile di popolazione arricchita perché IFNGS era misurato al basale e prespecificato. Non può dimostrare da solo che un Phase 3 IFNGS-high funzionerà o che l’effetto osservato basti per la registrazione.
04 Risultati complessivi: endpoint primario fallito
| Endpoint alla settimana 48 | Placebo | 40 mg BID | 20 mg BID | 20 mg QD |
|---|---|---|---|---|
| Risposta BICLA | 35,7% | 41,0% | 42,2% | 40,0% |
| Differenza aggiustata vs placebo | — | +6,2 punti | +6,9 punti | +4,7 punti |
| p-value bilaterale | — | 0,3740 | 0,3455 | 0,5018 |
| Risposta SRI-4 | 40,4% | 52,7% | 52,1% | 60,9% |
| p-value nominale SRI-4 | — | 0,0417 | 0,0909 | 0,0028 |
Gli intervalli di confidenza delle differenze BICLA attraversavano lo zero e nessun confronto si è avvicinato alla significatività statistica. È questo il risultato decisivo nella popolazione complessiva. La tabella SRI-4 contiene p-value nominali inferiori a 0,05 per due regimi, ma Alumis afferma esplicitamente che gli endpoint secondari non sono stati raggiunti nell’insieme. Quei valori non vanno presentati come successi formali: contano gerarchia statistica e regole di molteplicità prespecificate.
Alumis attribuisce la debole separazione complessiva anche a una quota IFNGS-low vicina al 40%, superiore al circa 30% atteso, e alla risposta placebo elevata in quel gruppo. Può essere una spiegazione, ma non è una prova di efficacia. La randomizzazione ha messo il farmaco alla prova nella popolazione prevista dal protocollo; una composizione sfavorevole resta parte del risultato.
05 Il segnale IFNGS-high e l’allarme IFNGS-low
| Sottogruppo prespecificato | Placebo | 40 mg BID | 20 mg BID | 20 mg QD |
|---|---|---|---|---|
| BICLA IFNGS-high (n=63 / 60 / 62 / 64) | 28,6% | 52,6% | 49,5% | 40,7% |
| Differenza BICLA aggiustata | — | +24,0 punti | +21,3 punti | +11,6 punti |
| SRI-4 IFNGS-high | 33,1% | 60,9% | 57,8% | 67,7% |
| BICLA IFNGS-low (n=38 / 42 / 37 / 39) | 47,5% | 24,4% | 30,0% | 39,0% |
Il BICLA negli IFNGS-high è l’argomento principale per proseguire nella SLE: la separazione cresce con la dose, varie misure secondarie vanno nella stessa direzione e i dati farmacodinamici mostrano la maggiore inibizione della via dell’interferone di tipo I alla dose più alta. È inoltre coerente con il ruolo dell’interferone in una quota importante dei pazienti con lupus.
Il risultato IFNGS-low non è una nota neutra. BICLA con placebo arriva al 47,5%, mentre ogni braccio attivo è più basso. I piccoli numeri producono ampia incertezza e non dimostrano un danno, ma impediscono di raccontare il fallimento soltanto come diluizione da parte di non-responder. Il Phase 3 dovrà chiarire se l’arricchimento è scientificamente e operativamente robusto, se 40 mg due volte al giorno è sostenibile in cronico e se il test commerciale riproduce la classificazione di ricerca.
Regola probatoria: il sottogruppo IFNGS-high rafforza l’ipotesi perché era prespecificato, coerente con la dose su BICLA e plausibile sul piano biologico. Resta non confermato perché lo studio principale è fallito e nessuna ricerca prospettica indipendente ha replicato la selezione.
06 Sicurezza: topline incoraggiante, dettaglio incompleto
Alumis riferisce che envudeucitinib è stato generalmente ben tollerato senza nuovi segnali di sicurezza. Le incidenze di eventi avversi emergenti dal trattamento, eventi di grado almeno 3, eventi correlati al farmaco, interruzioni, eventi seri, infezioni serie ed eventi embolici o trombotici sarebbero state inferiori con il trattamento attivo rispetto al placebo. In nessun braccio sono stati riportati MACE, MACE estesi o tumori.
Le indicazioni sono utili ma restano topline dello sponsor. Comunicato e presentazione non forniscono conteggi completi, tassi aggiustati per esposizione, anomalie di laboratorio o una tabella dettagliata per dose. Il regime 40 mg BID è cruciale perché produce il segnale più chiaro e il maggiore target engagement. La scelta della dose pivotal richiede il dataset completo, non soltanto il riepilogo direzionale.
La classe TYK2 comporta comunque aspetti clinici da seguire. L’attuale label USA di deucravacitinib, confronto TYK2 approvato, include avvertenze su infezioni serie, screening della tubercolosi, tumori, aumento degli enzimi muscolari, monitoraggio epatico nei pazienti a rischio, vaccinazioni e incertezza sulle associazioni osservate con l’inibizione JAK. Quel label non definisce la sicurezza di envudeucitinib, ma indica il benchmark regolatorio per una terapia TYK2 cronica.
07 Psoriasi: l’asset conserva un pacchetto Phase 3 positivo
ONWARD1 e ONWARD2 erano studi Phase 3 randomizzati nella psoriasi a placche moderata-grave. Alumis ha comunicato che entrambi hanno raggiunto tutti gli endpoint primari e secondari. Alla settimana 16, la media dei due studi era 74% per PASI 75 e 59% per static Physician’s Global Assessment 0/1. Alla settimana 24, PASI 90 era 68,0% in ONWARD1 e 62,1% in ONWARD2; PASI 100 era rispettivamente 41,0% e 39,5%.
ONWARD3 osserva i pazienti più a lungo. Tra 773 persone in trattamento continuo con envudeucitinib fino a 48 settimane, lo sponsor ha riportato PASI 90 al 75% e PASI 100 al 54%. In un’analisi più ampia con nonresponder imputation su 890 randomizzati a envudeucitinib, i tassi a 48 settimane erano 66% e 47%. Entrambe le letture valgono per le rispettive popolazioni e non sono intercambiabili.
Il profilo di sicurezza dei Phase 3 è stato descritto come coerente con gli studi precedenti, senza nuovi segnali in ONWARD3. La revisione regolatoria integrerà efficacia, sicurezza, produzione e farmacologia. Le topline positive rendono la tesi psoriasi molto più solida di quella lupus, ma non garantiscono accettazione del filing o approvazione.
08 La NDA nella psoriasi e il test commerciale
Alumis continua a indicare il Q4 2026 per il deposito della New Drug Application negli Stati Uniti. Una NDA depositata non equivale a filing accettato, label approvato o lancio. Restano la decisione FDA di accettazione, la classificazione della revisione, eventuali richieste informative, prontezza produttiva, label finale e possibili impegni post-marketing.
Sul piano commerciale, envudeucitinib entrerebbe in un campo che include biologici molto efficaci, deucravacitinib orale e altre terapie sistemiche. La proposta di valore dovrà combinare profondità e durata della risposta, sicurezza, comodità, accesso e prezzo netto. I confronti PASI tra studi diversi sono fragili per differenze di popolazione, placebo, imputazione e timing. Le prove head-to-head contano di più dove disponibili e il posizionamento dei payer può pesare quanto i tassi PASI.
La separazione decisiva: LUMUS non ha invalidato il dataset di efficacia nella psoriasi. Può influire su sentiment, allocazione del capitale e percezione dell’ampiezza della molecola, ma FDA valuterà la NDA sulla base del pacchetto psoriasi.
09 Pipeline oltre l’indicazione principale
| Programma | Stato al cutoff | Prossimo passo dichiarato | Limite probatorio |
|---|---|---|---|
| Envudeucitinib — psoriasi a placche | Tre studi Phase 3 con dati positivi comunicati dallo sponsor | NDA prevista nel Q4 2026 | Nessuna approvazione o label finale |
| Envudeucitinib — lupus sistemico | Phase 2b negativo nell’insieme; segnale IFNGS-high | Confronto di fine Phase 2; possibile Phase 3 arricchito | Nessun disegno approvato dai regolatori |
| Envudeucitinib — Sjögren / lupus cutaneo | Priorità discusse prima di LUMUS | Subordinate ai risultati LUMUS e all’allocazione del capitale | Il fallimento può cambiare tempi e priorità |
| A-005 — Parkinson | Phase 1 concluso in volontari sani | Phase 2 con biomarcatori previsto nel primo semestre 2027 | Nessun dato di efficacia nei pazienti |
| Lonigutamab | Alternative strategiche in valutazione | Nessun percorso di sviluppo impegnativo | Svalutazione IPR&D da $41,8M nel Q2 2026 |
A-005 è progettato per penetrare nel sistema nervoso centrale e inibire TYK2. Alumis afferma che il Phase 1 ha mostrato massima inibizione periferica del target, penetrazione nel SNC e tollerabilità accettabile nei volontari sani. Uno studio con biomarcatori nel Parkinson può dimostrare target engagement nei pazienti, ma non è una prova convenzionale di efficacia e non va valutato come dimostrazione di modificazione della malattia.
10 Partnership Kaken: economia utile, geografia limitata
Kaken Pharmaceutical detiene diritti esclusivi per sviluppare e commercializzare envudeucitinib in Giappone nelle indicazioni dermatologiche e dispone di opzioni in reumatologia e gastroenterologia. Alumis conserva i diritti fuori dal Giappone e nelle indicazioni non incluse o non esercitate nell’accordo.
| Voce economica | Termine comunicato | Lettura |
|---|---|---|
| Pagamento upfront | $20 milioni | Ricevuto nell’ambito della collaborazione |
| Finanziamento sviluppo fino al 2026 | $20 milioni | Compensa una parte del lavoro concordato |
| Milestone regolatorie e opzioni | Fino a $36 milioni | Condizionate, non cassa disponibile |
| Milestone commerciali | Fino a ¥15,5 miliardi | Dipendono da risultati futuri |
| Royalty in Giappone | Dalla bassa doppia cifra fino alla fascia dei venti | Dipendono dalle vendite nette e dagli scaglioni contrattuali |
La partnership offre validazione esterna e riduce parte dell’onere specifico per il Giappone. Non finanzia la commercializzazione globale, non elimina il rischio regolatorio USA e non rende i massimali delle milestone equivalenti alla cassa attuale.
11 Posizione finanziaria: cassa rilevante, consumo rilevante
| Dato riportato | Q2 / 30 giugno 2026 | Significato |
|---|---|---|
| Cassa ed equivalenti | $63,7M | Liquidità immediata in bilancio |
| Titoli negoziabili correnti | $438,6M | Liquidità complessiva di $502,3M |
| Ricavi da collaborazione Q2 | $1,7M | Non sono una base di ricavi commerciali da prodotto |
| Spese R&D Q2 | $85,3M | Lo sviluppo resta costoso |
| Spese G&A Q2 | $23,4M | Costo operativo societario |
| Svalutazione IPR&D Q2 | $41,8M | Voce non monetaria collegata a lonigutamab |
| Perdita netta Q2 | $142,2M | Include la svalutazione |
| Cassa operativa usata nel primo semestre | $168,6M | Burn storico, non previsione fissa |
Il management ritiene che la liquidità del 30 giugno finanzi il piano operativo corrente fino al Q4 2027. È guidance societaria, non garanzia. Dipende dall’ampiezza degli studi, dai costi di NDA e lancio, da un eventuale Phase 3 nel lupus, dalle priorità della pipeline, dagli incassi delle collaborazioni e dal capitale circolante. Il reset dopo LUMUS può ridurre o aumentare la spesa secondo il percorso scelto.
Il bilancio non mostrava una voce di debito finanziario al 30 giugno, ma riportava passività per leasing di circa $4,8 milioni correnti e $31,6 milioni non correnti. Un bilancio leggero sul debito non elimina la diluizione: sviluppo late-stage e commercializzazione possono richiedere altro capitale prima di flussi di cassa da prodotto significativi.
Composizione della liquidità al 30 giugno 2026
Milioni di USD
- Cassa e mezzi equivalenti$63,706M12,7%
- Titoli negoziabili correnti$438,587M87,3%
Esclusa la cassa vincolata. Percentuali calcolate da Merlintrader sugli importi riportati.
Fonte: Risultati societari Q2 2026 / Form 10-Q; periodo chiuso al 30 giugno 2026.
R&S esterna per programma nel Q2 2026
Milioni di USD
Envudeucitinib$44,372M
A-005$0,685M
Altri programmi e ricerca$7,387M
Solo costi esterni; esclusi personale e costi generali. Non rappresenta la spesa totale di R&S.
Fonte: Risultati societari Q2 2026 / Form 10-Q; periodo chiuso al 30 giugno 2026.
12 Struttura del capitale e diluizione
Alumis riportava 129.435.239 azioni ordinarie con diritto di voto in circolazione al 6 agosto 2026. Moltiplicando quel numero datato per la fotografia di mercato a $9,50 si ottiene un semplice valore dell’equity ordinario vicino a $1,23 miliardi. Il calcolo non è fully diluted, non sincronizza prezzo e data del filing e non va presentato come market cap ufficiale dell’emittente.
Nel gennaio 2026 la società ha collocato circa 20,30 milioni di azioni a $17,00, raccogliendo circa $345,1 milioni lordi e $324,4 milioni netti. A marzo ha aperto un programma at-the-market fino a $300 milioni; al 30 giugno non risultavano vendite attraverso quel programma. La capacità inutilizzata è flessibilità finanziaria e potenziale overhang diluitivo, non prova che il collocamento avverrà.
Opzioni, restricted stock unit e altri compensi azionari possono ampliare la base economica. Una valutazione fully diluted richiede le tabelle più recenti delle note e i prezzi di esercizio, non soltanto le azioni con diritto di voto. Il crollo del titolo cambia inoltre l’efficienza e il costo segnaletico di un futuro aumento di capitale.
13 Quadro di valutazione dopo il crollo
Alla fotografia datata di $9,50, il semplice valore dell’equity di circa $1,23 miliardi superava di circa $727 milioni la liquidità del 30 giugno, prima di sottrarre passività di leasing, burn futuro e costi di transazione. Chiamare quella differenza “valore della pipeline” è solo un’approssimazione, non enterprise value: prezzo e cassa hanno date diverse, il numero di azioni non è fully diluted e la cassa operativa viene già consumata.
Una somma delle parti disciplinata separa quattro componenti:
- Valore corretto per il rischio della psoriasi: probabilità di deposito, accettazione, approvazione, label, tempi di lancio, penetrazione, prezzo netto, margine e durata brevettuale.
- Valore opzionale del lupus: probabilità che i regolatori accettino l’arricchimento, che un nuovo Phase 3 funzioni e che un test utilizzabile arrivi nella pratica.
- A-005 e pipeline iniziale: contenuto fino a nuovi dati di biomarcatori ed efficacia nei pazienti.
- Risorse finanziarie nette: cassa e titoli meno passività e burn necessario a raggiungere ogni milestone.
La reazione del mercato implica una forte riduzione dell’opzionalità del lupus e/o della fiducia nella piattaforma. Non rivela quale componente gli investitori abbiano venduto. Un prezzo molto inferiore alla chiusura precedente non è, da solo, prova di sottovalutazione.
14 Panorama competitivo
Nella psoriasi, envudeucitinib dovrà confrontarsi con biologici iniettabili molto efficaci, deucravacitinib orale, altri sistemici e una pipeline di nuova generazione. La differenziazione commerciale potrà richiedere un equilibrio tra clearance cutanea profonda, durata, sicurezza, comodità, accesso e prezzo netto. Un risultato migliore in un grafico indiretto non dimostra superiorità.
Nella SLE, i concorrenti includono biologici approvati diretti contro la biologia B-cellulare e interferonica, immunosoppressori di fondo e altri inibitori orali in sviluppo. Il possibile vantaggio di Alumis sarebbe una terapia orale associata a una popolazione selezionata biologicamente. Lo svantaggio è che quella selezione deve ora riscattare uno studio complessivamente negativo.
Il label approvato di deucravacitinib costituisce inoltre un benchmark TYK2 reale sul piano regolatorio e commerciale. Envudeucitinib può differire per dose, farmacologia, efficacia o sicurezza, ma servono prove comparative e un label finale prima di trasformare tali differenze in vantaggi commerciali durevoli.
15 Mappa degli scenari
Costruttivo
La psoriasi avanza; il lupus ottiene un percorso arricchito credibile
La NDA viene depositata e accettata nei tempi, la sicurezza resta favorevole e il confronto con FDA/EMA sostiene un Phase 3 focalizzato sugli IFNGS-high con test e dose gestibili.
Intermedio
La psoriasi sostiene la società
La NDA procede, ma i regolatori chiedono altro lavoro esplorativo prima del Phase 3 nel lupus. Alumis tutela la cassa trattando la SLE come opzione a priorità inferiore.
Avverso
L’esecuzione si somma al fallimento LUMUS
Il filing slitta o incontra problemi di sicurezza, CMC o label; la strategia lupus non ottiene appoggio regolatorio; burn e fabbisogno finanziario crescono prima della convalida commerciale.
Sono scenari analitici, non target di prezzo o stime di probabilità. Le prove per distinguerli sono osservabili: stato del filing, feedback regolatorio, sicurezza dettagliata, allocazione del capitale e disegno di un eventuale nuovo studio.
16 Rischi principali
- Replica clinica: l’effetto IFNGS-high può ridursi o scomparire nel nuovo studio.
- Disegno regolatorio: FDA o EMA possono respingere test, cutoff, dose, endpoint o strategia limitata a un sottogruppo.
- Revisione psoriasi: efficacia positiva non elimina rischi di sicurezza integrata, produzione, farmacologia o label.
- Concorrenza commerciale: opzioni già forti possono comprimere accesso, prezzo netto e adozione.
- Sicurezza e uso cronico: eventi rari o legati all’esposizione possono emergere in dataset più grandi o con follow-up più lungo.
- Finanziamento: la runway termina prima che siano garantiti flussi commerciali maturi e l’ATM può diluire.
- Concentrazione: gran parte del valore late-stage dipende dalla stessa molecola in più indicazioni.
- Esecuzione: NDA, possibile ridisegno nel lupus, sviluppo di A-005 e priorità della pipeline competono per management e capitale.
17 Calendario dei catalyst e delle prove
Secondo semestre 2026Dati di sicurezza a due anni dal Phase 2 nella psoriasi secondo la guidance; data precisa non indicata.
Q4 2026Deposito previsto della NDA USA di envudeucitinib nella psoriasi a placche moderata-grave.
Data non specificataInterazioni di fine Phase 2 con FDA ed EMA sulla strategia SLE arricchita per IFNGS, dose e criteri di arruolamento.
Primo semestre 2027Avvio previsto del Phase 2 di A-005 con biomarcatori nei pazienti con Parkinson.
Fino al Q4 2027Runway indicata dalla società sulla base del piano operativo corrente; non è un catalyst clinico.
Le tempistiche non specificate devono restare tali. Una richiesta d’incontro, un deposito previsto o l’avvio guidato di uno studio diventano eventi confermati solo quando società o regolatore forniscono una data.
18 Conclusione
LUMUS è un fallimento clinico materiale. La popolazione complessiva ha fallito BICLA e, secondo Alumis, gli endpoint secondari; l’andamento sfavorevole negli IFNGS-low impedisce una lettura semplicistica del tipo “buon farmaco, pazienti sbagliati”. Il segnale IFNGS-high è abbastanza coerente da giustificare il confronto con i regolatori perché era prespecificato, legato alla dose su BICLA e sostenuto dalla farmacodinamica. Non è abbastanza provato da considerare de-risked un Phase 3.
Il dibattito torna quindi alla psoriasi. ONWARD1, ONWARD2 e ONWARD3 formano un pacchetto probatorio nettamente più solido e l’obiettivo NDA nel Q4 2026 resta intatto. Alumis conserva liquidità significativa, ma perdita e consumo di cassa mostrano che il bilancio è una runway, non un pavimento per il titolo.
La domanda onesta su ALMS: il pacchetto registrativo positivo nella psoriasi può creare valore sufficiente prima che serva finanziare la prossima fase di sviluppo, mentre il programma lupus dimostra—anziché presumere—che l’arricchimento IFNGS funziona?
Fonti primarie e metodo
Le affermazioni principali sono state verificate nel comunicato LUMUS depositato alla SEC, nella presentazione dei dati LUMUS, nel record ClinicalTrials.gov NCT05966480, nel Form 10-Q Q2 2026 e nell’aggiornamento trimestrale di Alumis, oltre che nelle comunicazioni SEC su topline ONWARD1/2, dati Phase 3 dettagliati e ONWARD3. L’attuale label FDA di SOTYKTU è usato soltanto come benchmark di classe, non come prova su envudeucitinib. I dati di mercato sono una fotografia datata da fonte secondaria. I confronti tra studi non sono trattati come evidenza head-to-head.
Ricevi i report in tempo reale
Ogni Stock Hub Merlintrader, aggiornamento clinico e modifica verificata dei catalyst viene pubblicata su Telegram. La community pubblica è disponibile per la discussione dopo la lettura delle fonti primarie.
Entra in @merlintrader_eu su Telegram Visita r/MerlintraderPub
Disclaimer. Questo contenuto è pubblicato da Merlintrader esclusivamente per finalità educative e informative. È ricerca indipendente, non consulenza finanziaria, non raccomandazione di acquisto, vendita o mantenimento, non offerta o sollecitazione e non valutazione personalizzata di adeguatezza. Non costituisce ricerca in materia di investimenti ai sensi della disciplina applicabile SEC o CONSOB. Ogni decisione richiede ricerca autonoma e, quando necessario, un consulente finanziario autorizzato.
I titoli biotech possono perdere una parte sostanziale o tutto il loro valore. Un sottogruppo positivo all’interno di uno studio complessivamente negativo non dimostra efficacia, accettazione regolatoria o successo del Phase 3. Phase 3 positivi non garantiscono accettazione della NDA, approvazione, disponibilità commerciale, rimborso, adozione o vendite. I risultati valgono per popolazione, disegno, endpoint e follow-up studiati.
I dati finanziari e di mercato sono datati e possono cambiare. La runway è guidance dell’emittente, le milestone condizionate non sono cassa e market cap o valori simili all’enterprise value sono calcoli, non guidance. Opzioni, RSU, programma at-the-market e futuri finanziamenti possono diluire gli azionisti. La perdita del capitale è possibile.
Merlintrader può detenere posizioni nei titoli citati. Alcuni link, incluso Finviz, possono essere referral e generare una commissione senza costi aggiuntivi. Le informazioni legali complete sono disponibili nelle pagine disclaimer e condizioni d’uso e privacy.
Alumis Inc. ($ALMS) Stock Hub — Merlintrader
Calendario dei catalyst biotech
Decisioni FDA, date PDUFA, AdCom, readout clinici e milestone degli studi in un calendario gratuito e filtrabile.
Apri il calendario gratuito →
Decisioni FDA, date PDUFA, AdCom, readout clinici e milestone degli studi in un calendario gratuito e filtrabile.
Apri il calendario gratuito →



